
親族や自分の会社へ不動産を安く売ると、税金が三重にかかる?——知らないと損する「税務上の時価」3つの勘所
投稿日:2026年08月03日
朝4時起きの名古屋の税理士丸山です。
「身内に譲るのだから、相場より安くしても構わないだろう」
「路線価どおりの金額で売買すれば、税務署に文句は言われないはずだ」——親族間や、ご自身の資産管理会社との不動産売買で、こうお考えになる方は少なくありません。
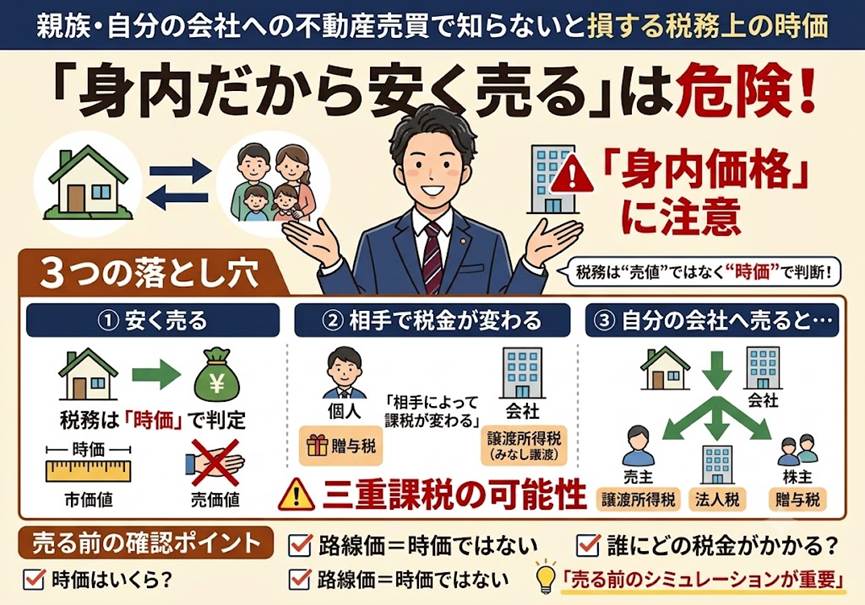
ところが実務では、この『安く売る』『身内価格』こそが、思わぬ課税を呼び込む入口になります。
今日は、同族間取引や法人化スキームで見落とされがちな『税務上の時価』について、
①個人が相手か法人が相手かで課税の形が変わること、
②自分の会社への低額譲渡が“三重”の課税を招きうること、
③『路線価どおりなら安心』が誤解であること、
の3つの視点から整理します。
目次
1. なぜ「身内価格」が税務署に狙われるのか
2. 個人間は「みなし贈与」、会社へは「みなし譲渡」
3. 自分の会社への低額譲渡は“三重課税”になりうる
4. 「路線価どおりなら安心」は本当か
1. なぜ「身内価格」が税務署に狙われるのか
不動産の売買価額は、当事者が自由に決められるのが原則です。
しかし親族間や同族関係者間の取引は、どうしても恣意的になりやすいため、相場からかけ離れた低い価額になりがちです。
そこで税法は、実際の売買価額ではなく『時価』を基準に課税関係を判定します。
ここでいう時価とは、相続税評価額(路線価)ではなく、第三者どうしであれば成立するであろう通常の取引価額を指します。
つまり『いくらで売ったか』ではなく『本来いくらの価値があるか』で税金が決まる、という発想です。
この一点を押さえておかないと、これからお話しする落とし穴にそのまま足を取られてしまいます。
特に、値上がりした土地や含み益のある収益物件ほど、課税リスクも膨らみます。
2. 個人間は「みなし贈与」、会社へは「みなし譲渡」
安く売ったときの課税は、相手が個人か法人かで形が変わります。
個人どうしの取引で『著しく低い価額』の対価で財産を譲り受けた場合、時価と売買価額との差額が贈与とみなされ、買った側に贈与税がかかります(相続税法7条)。
一方、個人が法人に対して時価の2分の1未満で譲渡すると、売った本人が実際には安く手放しているにもかかわらず、時価で売ったものとみなして譲渡所得税が課されます(所得税法59条、同法施行令169条)。
これが『みなし譲渡』です。
土地と建物をセットで売る際の「2分の1未満」判定の裏ルール
個人から会社へ不動産を売る際の『時価の2分の1未満かどうか』という判定ですが、土地と建物をセットで(一つの契約で)売買した場合、実は『土地』と『建物』それぞれで1/2未満かどうかを判定するわけではありません。
税務上のルール(所得税基本通達59-4)では、個々の資産ごとではなく、『譲渡したすべての資産の対価の額の合計額』を基に一括して判定することとされています。
つまり、建物だけを極端に安く設定しても、土地の価格を含めた合計額が時価の半分を超えていれば、みなし譲渡の判定ライン(1/2未満)をクリアできるケースがあるのです。
この計算ルールを知っているかどうかがスキーム設計の肝になります。
さらに、2分の1以上で売ったとしても、同族会社の行為計算否認に該当すれば時価で課税されうる点にも注意が必要です(所得税基本通達59-3)。
『身内だから』と安易に価額を下げると、贈与税か所得税か、いずれにせよ時価との差額に課税が及ぶわけです。
3. 自分の会社への低額譲渡は“三重課税”になりうる
最も見落とされやすいのが、ご自身の資産管理会社へ不動産を安く移すケースです。
ここでは課税が複数の当事者に同時に及びます。
たとえば時価1億円の土地を6,000万円で会社に移したとしましょう。
会社側では差額4,000万円が受贈益となり、その分だけ株価が上がれば既存株主に贈与税、さらに譲渡した本人には『1億円で売ったもの』として譲渡所得税が計算される、という具合です。
まず、売った本人には前述のみなし譲渡課税(所法59条)。
次に、時価より安く買った会社側には、差額が受贈益として法人税の対象になります(法人税法22条)。
そして、会社の純資産が増えて株価が上がった分は、既存株主が“タダで得をした”とみなされ、株主にも贈与税がかかりうるのです。
実際、個人から会社へ低額で不動産を譲渡した結果、会社に法人税、株主に贈与税・相続税が課された裁判例もあります(令和4年12月・東京高裁)。
1つの取引が、譲渡人・法人・株主の三方向に課税を広げる——法人化スキームの落とし穴はここにあります。
4. 「路線価どおりなら安心」は本当か
では『路線価どおりに評価して売買すれば安全』なのでしょうか。
過去の裁判では、相続税評価額による親族間売買は原則として『著しく低い価額』には当たらないとされた例があります(平成19年・東京地裁)。
ただし、これはあくまで“原則”にすぎません。
相続開始の直前に多額の借入れで不動産を取得し、路線価評価と実勢価格との大きな乖離を利用した事案では、国税当局が評価基本通達6項という例外規定を発動し、鑑定による時価で評価し直すことが認められました(令和4年4月・最高裁判決)。
路線価はあくまで課税上の目安であり、実勢価格と著しくかけ離れた使い方をすれば、その安心はいつでも覆されうる、ということです。
『安く売る』『路線価で売る』という一見合理的な選択も、時価という物差しの前では思わぬ課税を招きます。
大切なのは、取引の前に『税務上の時価はいくらか』『誰に、どの税目で課税が及ぶか』を設計しておくことです。
当事務所では、親族間売買や資産管理会社への移転、法人化スキームについて、時価の算定から課税シミュレーション、必要に応じた不動産鑑定のご相談まで、事前の設計段階からお手伝いしています。
私たちは経営理念『ともに未来を描く』のもと、目先の節税ではなく、ご家族と会社の未来まで見据えた資産の組み替えをご一緒に考えます。
税金は『売った後』では取り返しがつきません。
気になる取引があれば、動き出す前にどうぞ一度ご相談ください。
【免責事項】本記事は一般的な情報提供を目的としたものであり、個別の税務判断を行うものではありません。
記事の内容は執筆時点の法令等に基づいており、その後の改正等により取扱いが変更となる可能性があります。
実際の適用にあたっては、必ず税理士等の専門家にご相談ください。
本記事の情報に基づいて被ったいかなる損害についても、当事務所は責任を負いかねます。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


