
身内に不動産を売るとき、その価格で本当に大丈夫?——「時価」を外すと課税が連鎖する3つの分岐
投稿日:2026年07月12日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
親子や同族会社の間で不動産を動かすとき、「身内なんだから、相続税の路線価で売れば安心」と考えていませんか。
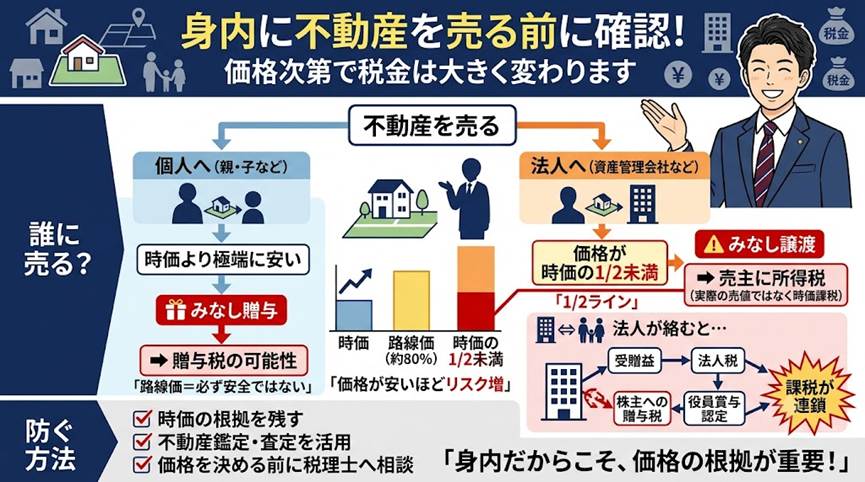
ところが税務の世界では、売り手と買い手が「個人どうしか」「個人と法人か」で、まったく違う税金のスイッチが入ります。
価格の付け方ひとつで、贈与税・所得税・法人税が芋づる式に発生することも珍しくありません。
今日は、身内間の不動産売買で見落としがちな3つの分岐
——①個人間の「みなし贈与」、②個人から法人への「みなし譲渡」、③課税が連鎖する仕組み——を整理します。
目次
1. そもそも「税務上の時価」とは何か
2. 個人どうしの売買——路線価ならセーフ?「みなし贈与」の境界線
3. 個人から法人へ——「時価の2分の1」で一変するみなし譲渡
4. 課税は連鎖する——受贈益・株主への贈与と、実務での備え
1. そもそも「税務上の時価」とは何か
不動産の値段には、実勢価格、公示地価、路線価(相続税評価額)、固定資産税評価額と、複数のものさしがあります。
一般に路線価は実勢価格の8割前後を目安に設定されており、相続税の申告ではこの路線価を使います。
ところが、売買の場面で問題になる「税務上の時価」は、原則として相続税評価額ではなく『通常の取引価額(実勢価格)』を指します。
つまり、相続税では認められる路線価が、売買では「安すぎる値段」と判断されうるのです。
このズレを知らないまま身内価格を付けると、思わぬ課税の引き金になります。
まずはこの大前提を押さえてください。
2. 個人どうしの売買——路線価ならセーフ?「みなし贈与」の境界線
個人どうし、たとえば親から子へ不動産を売る場合に関わるのが、相続税法第7条の「みなし贈与」です。
これは『著しく低い価額』で財産を譲り受けると、時価との差額を贈与でもらったとみなして贈与税をかける規定です。
ポイントは2つ。
第一に、「著しく低い」かどうかに明確な数値基準はなく、個別の事情で判断されます。
過去の裁判例では、相続税評価額(路線価)での親族間売買は、原則として『著しく低い価額』には当たらないと判断されたものがあります。
第二に、贈与とみなされる差額を計算する際の「時価」は路線価ではなく、あくまで通常の取引価額とされた点です。
つまり個人間では路線価での売買が直ちにアウトになるわけではありませんが、「いくらでも安く売ってよい」わけでもありません。
たとえば時価1億円の土地を親が子へ4,000万円で売れば、その大きな差額が「著しく低い価額」と問われる余地が出てきます。
逆に路線価に近い8,000万円程度であれば、過去の裁判例の考え方からは直ちに贈与とは扱われにくい、というのがおおまかな目安です。
安心と油断は紙一重です。
+αの視点:知人や第三者への安値売却でも「みなし贈与」は発動する
「みなし贈与」と聞くと親族間だけのルールと思われがちですが、相続税法第7条には「親族間に限る」という規定はありません。
過去には、やむを得ない事情から知人(第三者)に対して土地を安く売却したケースで、「相手が第三者であっても、時価より著しく低い価額での譲渡であればみなし贈与の対象になる」とされ、買主である知人に贈与税が課税された判決(平成17年1月・さいたま地裁)も存在します。
「身内ではないから当事者が合意した値段で自由に売買してよい」というわけではない点に注意が必要です。
番外編:安く売った側(親)の「譲渡損」はなかったことにされる
親が子へ、買った時より安く不動産を譲った場合、親の側には「譲渡損失」が発生します。
ほかの不動産の譲渡益があれば損益通算で税金を減らせると思われるかもしれません。
しかし所得税法第59条第2項では、個人に対して『時価の2分の1未満』という著しく低い価額で譲渡した場合、売主側の譲渡損失は税金の計算上なかったものとみなす、という厳しい取扱いが用意されています。
子に贈与税がかかるリスクだけでなく、親の税金計算でも損をする可能性があるのです。
3. 個人から法人へ——「時価の2分の1」で一変するみなし譲渡
分岐が大きく変わるのが、個人から法人——たとえば自分の資産管理会社——へ売るケースです。
ここでは所得税法第59条の「みなし譲渡」が登場します。
個人が法人に対し『時価の2分の1未満』で資産を売ると、実際にいくらで売ったかに関係なく、時価で売ったものとみなして売り手個人に譲渡所得税が課されます。
手元に入っていない儲けにまで税金がかかる、いわば“幻の所得課税”です。
さらに注意したいのは、時価の2分の1以上で売った場合でも安全とは限らない点。
同族会社の行為計算否認(所得税基本通達59-3)に該当すると判断されれば、やはり時価で課税されることがあります。
法人化スキームで不動産を会社へ移すときは、この「2分の1ライン」と否認リスクを必ず意識する必要があります。
たとえば時価1億円の土地を会社へ3,000万円で移せば、受け取った代金が3,000万円であっても、1億円で売ったものとして売り手の所得税が計算されてしまうのです。
+αの視点:逆のケース「法人から個人」へ安く売るとどうなる?
では逆に、法人が所有する不動産を社長個人や役員に時価より安く売った場合はどうでしょうか。
この場合、法人は「時価で売ったもの」として法人税が計算されるだけでなく、時価と実際の売買価額との差額が『社長に対する役員賞与(給与)』を支払ったものと認定されます。
役員賞与は会社の経費(損金)に落とせないうえ、社長個人にも多額の所得税・住民税が課されるという、いわばダブルパンチとなって跳ね返ってきます。
不動産の矢印の向きがどちらであっても、法人と個人の境界線をまたぐ取引には細心の注意が必要です。
4. 課税は連鎖する——受贈益・株主への贈与と、実務での備え
怖いのは、課税が一つで終わらず連鎖することです。
個人が法人へ不動産を安く売ると、売り手にはみなし譲渡所得税、買い手の法人には時価との差額が『受贈益』として法人税の対象になります。
加えて、その安い取引で会社の株式価値が上がれば、既存の株主(多くは家族)が持分の値上がり分を贈与で受け取ったとみなされ、株主にも贈与税がかかることがあります。
一つの売買で、売り手・法人・株主の三者に税金が広がるのです。
実務では、第一に売買の前に不動産鑑定や複数の評価資料で「通常の取引価額」の根拠を残すこと、第二に個人間か個人法人間かでルールが違うと理解すること、第三に法人がからむ取引は値段を決める前に税理士へ相談することが、何よりの防御になります。
身内の取引ほど、第三者との売買以上に「価格の根拠」を丁寧に残しておくことが大切です。
当事務所では、法人化や同族間での不動産の組替えについて、課税の連鎖を事前にシミュレーションし、無理のない価格設定と手順をご一緒に設計しています。
「ともに未来を描く」——これは当事務所の経営理念です。
身内だからこそ、税金で揉めず、安心して次の世代へ資産をつなぐ。
その第一歩として、価格を決める前にぜひ一度ご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別の税務判断・法律判断を保証するものではありません。
実際の取引にあたっては、必ず税理士等の専門家にご相談のうえ、ご判断ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


