
身内や自分の会社への不動産売買、路線価の値段で決めていませんか?――「税務上の時価」を外すと課税が膨らむ3つの分岐
投稿日:2026年07月02日
朝4時起きの名古屋の税理士丸山です。
「親子の間だから」「自分が100%持っている会社だから」と、不動産を相場よりかなり安い値段で売り買いする
——同族のオーナー経営者の方から、よくいただくご相談です。
値段は当事者で自由に決められるはずですが、税務の世界では「安すぎる売買」に別の値札が貼られます。
しかも、路線価(相続税評価額)で値段を決めれば安心、とも限りません。
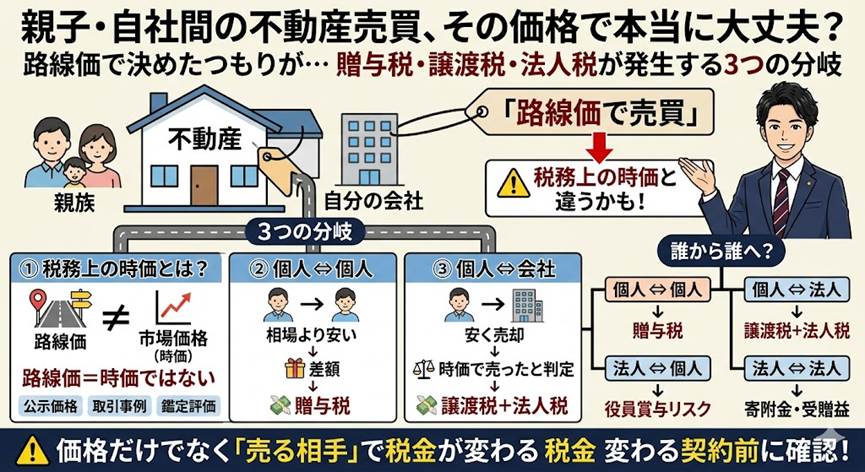
今日は、身内や自社との不動産売買で課税が膨らむ3つの分岐
——①そもそもの「税務上の時価」、②自分の会社へ売るときの落とし穴、③売り手と買い手の組み合わせ——
を整理します。
【目次】
1. 「税務上の時価」は路線価ではない
2. 〔分岐①〕個人どうしの売買——「安すぎる」はみなし贈与になる
3. 〔分岐②〕自分の会社へ売る——時価の2分の1未満は「時価で売った」とみなされる
4. 〔分岐③〕売り手・買い手が個人か法人かで、課税は4通りに変わる
1. 「税務上の時価」は路線価ではない
不動産の売買価額を「いくらにするか」を考えるとき、多くの方がまず思い浮かべるのが路線価です。
相続税の申告で使う評価額なので身近で、計算もしやすい。
ところが、売買のときに問われる「税務上の時価」は、原則として路線価=相続税評価額ではなく、その不動産が市場で実際にやり取りされるであろう価額、いわゆる「通常の取引価額(客観的交換価値)」を指します。
過去の裁判でも、売買における時価は相続税評価額ではなく通常の取引価額だと繰り返し示されてきました。
実務では、公示価格や基準地価、近隣の取引事例、必要に応じて不動産鑑定評価などを手がかりに、この「通常の取引価額」を見積もることになります。
路線価はあくまで目安の一つであって、それがそのまま時価になるわけではない
——まずはこの出発点を押さえてください。
2. 〔分岐①〕個人どうしの売買——「安すぎる」はみなし贈与になる
では、身内どうしで相場より安く売るとどうなるか。
個人間で「著しく低い価額」で不動産を譲り受けると、時価と実際の代金との差額が、贈与でもらったものとみなされて贈与税の対象になります(相続税法第7条、いわゆる「みなし贈与」)。
ここでよく誤解されるのが、「路線価で売れば著しく低いとは言われないはず」という点です。
たしかに、相続税評価額(路線価)水準での売買は、原則として「著しく低い価額」には当たらないと判断された例があります。
一方で、路線価が時価の8割を下回るほど開いていて、それが明らかなようなケースでは、差額にみなし贈与課税が及ぶと判断された例もあります。
地価が大きく動いた局面では、路線価と実際の相場が乖離することは珍しくありません。
「路線価だから安心」と決めつけず、その時点の相場との開きを確認しておくことが、思わぬ贈与税を避ける分かれ道になります。
ここでもう一つ怖いのが、この「みなし贈与」の規定には「親族間に限る」という条件がないことです。
過去の裁判では、親族関係のない全くの第三者(知人)に対して相場より安く土地を売却したケースにおいて、「著しく低い価額の対価」に該当するとして買主にみなし贈与課税が適用された事例があります。
「身内じゃないのだから、当事者が納得していればいくらで売っても問題ないだろう」という自己判断は、税務の世界では通用しないと心得てください。
3. 〔分岐②〕自分の会社へ売る——時価の2分の1未満は「時価で売った」とみなされる
次に、自分の会社(同族会社)へ個人が不動産を売る場合です。
ここには個人どうしとは別のルールが待っています。
個人が法人へ、時価の2分の1未満の価額で不動産を譲渡すると、たとえ実際に受け取った代金が安くても「時価で売ったもの」とみなして、譲渡所得が計算されます(所得税法第59条第1項第2号、同法施行令第169条)。
つまり、安く売って手元にお金が入っていないのに、時価をベースにした譲渡税がかかる、という逆転が起きます。
しかも、2分の1以上の価額であっても、同族会社の行為計算の否認に当たると判断されれば、時価で課税される余地が残ります(所得税基本通達59-3)。
さらに、安く譲り受けた会社の側では、時価との差額が受贈益として法人税の対象になります。
「身内の会社に格安で移すだけ」のつもりが、売った個人にも買った会社にも課税が生じる
——この二重の出方を知らないと、資産の移し方を誤ります。
安く売って税金がかかるなら、自分が100%株主の会社だし、いっそタダで贈与してしまおう」と考える方がいますが、これは最悪の悪手です。
個人から法人へ不動産を無償で贈与した場合も、所得税法上は「時価で譲渡したもの」とみなされ(所得税法第59条第1項第1号)、個人に多額の譲渡所得税がかかります。
1円も現金を受け取っていないのに個人の通帳から税金だけが引かれ、さらに会社側では時価相当額の受贈益に法人税がかかるという、最もキャッシュが流出する悲惨な結果を招きます。
4. 〔分岐③〕売り手・買い手が個人か法人かで、課税は4通りに変わる
最後に全体像です。
同じ「相場より安い売買」でも、売り手と買い手が個人か法人かの組み合わせで、課税の出方は大きく4通りに分かれます。
個人から個人なら、買い手にみなし贈与(贈与税)。
個人から法人なら、売り手にみなし譲渡(譲渡所得)、買い手の法人に受贈益課税。
なかでも実務上ダメージが大きいのが、会社所有の不動産を社長個人へ安く売却するケースです。
会社側の差額は「寄附金」ではなく「役員賞与(給与)」と認定されるリスクが高く、そうなれば会社の経費(損金)にはできません。
さらに、役員賞与と認定された以上、会社にはその金額に対する「源泉徴収義務」が発生するため、税務調査で源泉所得税の徴収漏れと多額のペナルティ(不納付加算税など)まで指摘されるという、非常に手痛いダメージを負うことになります。
法人から個人なら、売り手の法人は寄附金や役員賞与の扱い、買い手の個人は一時所得や給与の扱い。
法人から法人なら、売り手は寄附金、買い手は受贈益課税です。
つまり「いくらで売るか」だけでなく「誰から誰へ売るか」で、誰にどの税金がかかるかが変わります。
同族のオーナーが資産を組み替えるときは、値段を決める前に、この4つの分岐のどこに当たるのかを先に確認しておくことが欠かせません。
おわりに
当事務所では、同族間・自社との不動産の売買について、「いくらなら税務上の時価として説明できるか」「どの当事者の組み合わせが手取りと税負担の面で有利か」を、数字に落とし込んでご一緒に設計しています。
値段を決めてから動くのではなく、決める前にご相談いただくことで防げる課税がたくさんあります。
私たちは経営理念「ともに未来を描く」のもと、目の前の節税だけでなく、その先の承継までを見据えてサポートしてまいります。
気になる売買のご予定があれば、契約前のタイミングでお気軽にお声がけください。
【免責事項】本記事は一般的な情報提供を目的としたものであり、個別の税務・法務上の助言を行うものではありません。実際の取扱いは個々の事実関係や、最新の法令・通達によって異なる場合があります。具体的な判断にあたっては、必ず税理士等の専門家にご確認ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


