
管理会社をつくれば所得は分散できる? — 同族オーナーの不動産管理3方式と否認の分かれ道
投稿日:2026年08月24日
朝4時起きの名古屋の税理士丸山です。
「賃貸経営が軌道に乗ってきたので、管理会社をつくって所得を分散したい」——同族の資産管理会社をめぐるご相談は年々増えています。
ところが、同じ「法人を使う」でも、運営方式によって法人へ移せる所得の大きさはまるで違い、選び方を誤ると期待した節税効果はほとんど得られません。
さらに、管理料や役員報酬の設定を雑にすれば税務調査で否認され、評価圧縮をねらった不動産購入は「総則6項」で丸ごと崩れることもあります。
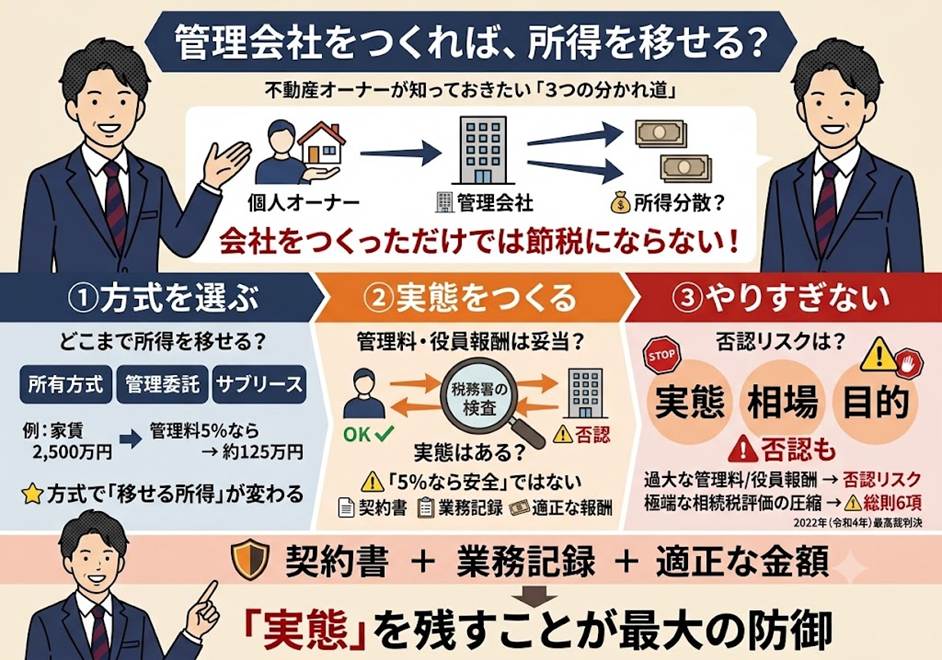
本稿では、同族会社で不動産を管理するときに押さえておきたい3つの視点——管理方式の選択、所得分散の設計、そして否認リスク——を整理します。
目次
1. 同じ法人でも所得の移り方が違う——3つの管理方式
2. 管理料5%でも否認される?——「実態」が問われる同族間の委託
3. 役員報酬で家族に分散——給与所得控除という追い風
4. やりすぎは総則6項で崩れる——評価圧縮の落とし穴
1. 同じ法人でも所得の移り方が違う——3つの管理方式
個人が持つ賃貸不動産を法人で管理する形は、大きく「不動産所有方式」「管理委託方式」「サブリース方式」の3つに分かれます。
所有方式は建物の所有権を法人へ移す方式で、家賃はまるごと法人の収入になります。
管理委託方式は土地建物を個人が持ったまま、管理業務だけを法人に委託し、法人は管理料を受け取ります。
サブリース方式は個人が建物を法人に一括で貸し、法人が入居者へ転貸する形です。
どれを選ぶかで、法人へ移せる所得の大きさは大きく変わります。
たとえば年間家賃収入2,500万円の物件で考えると、所有方式なら家賃2,500万円のほとんどが法人に移りますが、管理委託方式で管理料を家賃の5%とした場合、法人へ移るのはおよそ125万円にとどまります。
所得分散のインパクトを最も大きくできるのは所有方式ですが、その分、建物の移転に伴う登録免許税・不動産取得税や、含み益への課税といった初期コストも生じます。
「まず管理委託から」と考えがちですが、移転効果と初期コストの両面から、どの方式が自社に合うかを数字で比べることが出発点になると思われます。
実務上の注意:サブリース方式は空室や家賃下落のリスクを法人が引き受けるため、管理委託方式より高い賃料差(実質的な管理料)を設定しやすい一方で、その水準の妥当性が問われます。
とくにサブリース方式では、法人に残す取り分(サブリース手数料)を大きくしたいあまり、入居者からの家賃の4〜5割を法人の取り分に設定してしまう例が見られます。
しかし、第三者間の一括借り上げでは家賃保証率が8〜9割程度(法人の留保は1〜2割程度)が一般的とされ、これと大きくかけ離れた過大な手数料は、同族会社の行為計算否認(所得税法157条)により通常の相場水準へ引き直されるおそれがあります。
留保割合はおおむね1〜2割を一つの目安に、実態に見合った設定を心がけたいところです。
2. 管理料5%でも否認される?——「実態」が問われる同族間の委託
管理委託方式やサブリース方式でつまずきやすいのが、管理料の水準です。
同族の会社に払う管理料は、金額の多い少ないそのものよりその対価に見合う業務を法人が実際に行っているかが問われます。
入居者の募集、家賃の回収、入退去や契約の手続きといった管理業務を法人が担っていない、あるいは外部の管理会社に丸投げしているだけなのに高い管理料を取っていれば、税務調査で「過大」と判断され、経費が否認されるおそれがあります。
実態の乏しい管理会社への高額な管理料が否認された例は、過去の裁決や裁判例でも少なくありません。
逆に言えば、委託する業務の範囲を契約書で明確にし、法人が実際にその業務を行っている記録を残しておけば、管理料は正当な経費として認められやすくなります。
「家賃の何%までなら安全」という一律の正解があるわけではなく、業務の内容と実態が伴っているかどうかがすべてだと言えます。
実務上の注意:管理委託契約書に業務範囲を具体的に書き込み、募集広告の手配や修繕の指示など、法人が実際に動いた証跡を残しておくことをおすすめします。
あわせて、インボイス制度への対応も見落とせません。
管理会社がインボイス登録事業者で、リフォームや退去時のクリーニングなどを外部業者へ発注し、その代金をオーナーへ請求する「立替払い」を行う場合、オーナーがその費用について消費税の仕入税額控除を受けるには、管理会社からの請求書だけでは足りません。
実際に施工した業者が発行したインボイスの写しに加え、管理会社が作成した「立替金精算書」を併せて交付・保存する必要があります(インボイス通達4-2)。
同族の管理会社だからと書類の整備をおろそかにすると、オーナー側の消費税控除が否認されかねない点に注意が必要です。
3. 役員報酬で家族に分散——給与所得控除という追い風
法人化による所得分散の効果を押し上げるのが、家族への役員報酬です。
個人の不動産所得をそのまま課税されると、超過累進税率でまとまった税負担になりますが、法人から配偶者やお子さまへ役員報酬として支払えば、所得を家族に分けることができます。
しかも給与には給与所得控除があり、受け取る側の課税所得を一定額まで圧縮できます。
同じ手取りでも、一人に集中させるより複数人へ分けたほうが、世帯全体の税率は下がりやすくなります。
ただし、役員報酬も管理料と同じで働きに見合っているかが問われます。
名目だけで実際には経営に関与していないご家族へ過大な報酬を払えば、否認の対象になり得ます。
役員としての職務内容や関与の度合いを、あとから説明できるようにしておくことが大切です。
実務上の注意:役員報酬は原則として事業年度開始の日から3か月以内に決める必要があり、期の途中で増額した分は損金にならない点にも注意が必要です。
注意したいのは、名義や口座を分けただけでは所得の分散と認められない点です。
実質所得者課税の原則(所得税法12条)により、収益は名義人ではなく、それを実質的に支配・管理している人に帰属すると判断されます。
たとえば、親が営む貸駐車場の土地を子へ使用貸借し、収益を子の口座に振り込ませていた事例では、子が自己負担も管理実務も行っていないとして、駐車場収益は親に帰属すると判断され、子の口座に移った金額が親からの贈与とみなされて贈与税・無申告加算税が課された裁決があります(令和5年6月13日)。
分散の効果を得るには、契約書の形だけでなく、経営や管理の「実態」を伴わせることが欠かせません。
4. やりすぎは総則6項で崩れる——評価圧縮の落とし穴
最後に、相続対策として不動産や資産管理会社を使うときの大きな落とし穴が、財産評価基本通達6項(いわゆる総則6項)です。
これは「この通達の定めによって評価することが著しく不適当と認められる財産の価額は、国税庁長官の指示を受けて評価する」という規定で、路線価などによる評価が実勢価格と大きくかけ離れている場合に、鑑定評価などで評価し直されることがあるものです。
令和4年4月19日の最高裁判決では、相続の直前に多額の借入れで不動産を購入し、路線価評価で相続財産を大きく圧縮した手法に総則6項が適用されました。
判決から読み取れるポイントは、(1)多額の借入金がある、(2)購入した時点で被相続人が高齢である、(3)売買価格と相続税評価額に著しい乖離がある、(4)租税回避の目的がうかがえる、の4点です。
この事案では、路線価などによる評価額が売買価格の約54%まで圧縮されていました。
評価圧縮そのものが常に否定されるわけではありませんが、「亡くなる直前に借金で買って、すぐ評価を下げる」といった極端な形は危険信号です。
時間をかけて計画的に、事業としての実態を伴わせながら進めることが、否認を避ける最大の防御になると考えられます。
実務上の注意:売買価格と評価額の乖離が大きいほどリスクは高まります。
取得の時期・目的・保有期間まで含めて、無理のない設計を心がけることをおすすめします。
結びに——ともに未来を描く
当事務所では、資産管理会社の設立や管理方式の選択、役員報酬の設計から、相続を見据えた出口戦略まで、数字のシミュレーションを添えてご提案しています。
「管理会社をつくること」自体が目的になると、かえって初期コストや否認リスクを抱え込みかねません。
オーナーさまごとの資産構成やご家族の状況に合わせて、最適な形を一緒に描いていく——経営理念に掲げる「ともに未来を描く」の言葉どおり、次の世代へ安心してバトンを渡せる形を、ぜひご一緒に考えさせてください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


