
同族会社の不動産管理料 否認されない適正水準の実務
投稿日:2026年07月04日
朝4時起きの税理士、丸山です。
本日は「同族会社オーナーの不動産管理」についてお話しします。
「賃貸物件を自分の同族会社に管理させれば、それだけで自動的に節税になる」
——そう思っていませんか。
実はここに大きな落とし穴があります。
管理会社をかませること自体は有効な所得分散策ですが、肝心の『管理料の水準』と『管理の実態』が伴っていなければ、税務調査で経費を否認され、追徴課税を受けるケースが後を絶ちません。
今日は、否認されないための適正水準と実務を、攻める税理士の視点で整理します。
なぜ同族会社に管理させると有利なのか
個人オーナーが受け取る不動産所得は、給与など他の所得と合算され、最高で約55%(所得税・住民税合計)の累進課税がかかります。
一方、同族会社に管理を委託すれば、賃料の一部を管理料として法人に移し、その法人から家族へ役員報酬を支払うことで所得を分散できます。
たとえば年間家賃収入1,200万円のうち、適正な管理料として年96万円を法人へ移し、これまで専業主婦だった配偶者と社会人前の子に役員報酬として分けると、世帯全体の適用税率を下げられます。
法人実効税率はおおむね30%前後で頭打ちになるため、所得税率が30%を超える高所得オーナーほど効果は大きくなります。
加えて、法人化すれば家族への給与が経費になるだけでなく、生命保険や退職金、出張日当といった個人では使えない経費の選択肢も広がり、将来の相続対策にもつながります。
単なる『節税の小技』ではなく、資産を次世代へ引き継ぐ器として法人を持つ、という発想が重要です。
税務調査で狙われる『管理料の妥当性』
最も否認されやすいのが、この管理料の金額です。
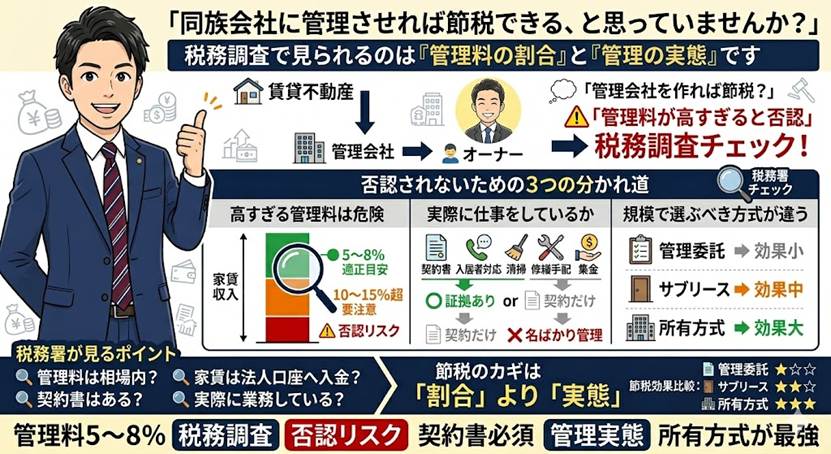
実務上、物件を法人名義の管理会社に委託する『管理委託方式』では、家賃収入に対して概ね5〜8%程度が適正水準の目安とされます。
これを超えて10%、15%と設定すると、『役務の対価として過大』と判断され、超過部分が否認されるリスクが高まります。
「身内同士の契約なんだから、お互い納得していればいくらでもいいだろう」という理屈は、税務の世界では通用しません。
税務署には「同族会社の行為計算の否認(所得税法157条等)」という強力な伝家の宝刀があります。
これは、不当に税金を減らすための不自然な取引だと税務署長が判断すれば、適正な金額に計算し直して課税できるという恐ろしい規定です。
過去の裁判でも、家賃収入の50%を管理料としていた事案でこの規定が発動し、標準的な相場である約6%に引き直されて多額の追徴課税を受け、敗訴した実例が存在します。
一方、法人がオーナーから建物を借り上げて入居者に転貸する『サブリース(転貸)方式』なら、空室リスクを法人が負う分、15〜20%程度まで認められる余地が広がります。
さらに踏み込んで、建物そのものを法人所有に移す『不動産所有方式』にすれば、家賃収入のほぼ全額を法人に取り込めるため、所得分散効果は最大になります。
「今年は個人の税金が高そうだから管理料を10%にしよう」「今年は法人が赤字だから3%にしよう」といったように、その年の利益状況に応じて管理料のパーセンテージを変動させるのは絶対に避けてください。
実際の業務内容が変わっていないのに報酬割合だけがコロコロ変わるのは、「税金逃れのための利益操作である」と自ら証明しているようなものです。
管理料の割合は、近隣の不動産会社の料金相場などを根拠に一度決めたら、業務内容に変更がない限りは一定に保つのが鉄則です。
否認されないための3つの実務ポイント
第一に、管理委託契約書を必ず作成し、清掃・集金・入居者対応・修繕手配といった『どんな業務を行うのか』を具体的に明記すること。
口約束や名ばかりの契約は、調査官に真っ先に突かれる弱点です。
第二に、契約どおりに管理が実行されている実態を残すこと。
業務日報や入出金記録、入居者とのやり取りの履歴など、調査で『実体がない』と言わせない証拠づくりが要になります。
管理料を法人口座できちんと授受し、個人と法人のお金を混同しないことも基本です。
特に注意したいのが「家賃の振込先」です。
管理会社を入れているはずなのに、入居者からの家賃が直接オーナー個人の口座に振り込まれ、後から管理料だけを法人口座に送金しているケースを見かけます。
しかし、これでは「法人が集金業務を行っていない(=管理の実態がない)」と税務署にみなされる大きな原因になります。
必ず「入居者からの家賃は法人口座で受け取り、そこから管理料を差し引いた残額を個人の口座へ送金する」というお金の流れを徹底してください。
第三に、規模が大きくなったら『所有方式』への移行を早めに検討すること。
建物だけを法人へ適正な時価で譲渡すれば、土地は個人のまま、家賃は法人に集約できます。
※
※ここで「自分の会社だから簿価で安く移そう」とすると、低額譲渡として個人・法人双方に多額のペナルティが課される恐れがあります。
特に築古物件は注意が必要で、不動産鑑定等を活用した適正な価格設定が不可欠です
守りの管理料調整にとどまらず、攻めの所有方式へ——この一歩が、数年後の納税額を大きく変えるのです。
丸山会計事務所の『攻める』不動産管理支援
私たち丸山会計事務所は、確定申告や記帳代行にとどまらず、お金が大きく動くタイミングで納税額に差をつける積極的な提案を強みとしています。
同族会社の管理スキームも、『今の管理料は適正か』『所有方式に切り替える損益分岐点はどこか』『相続を見据えた持株設計はどうあるべきか』まで一気通貫で設計します。
これまで経験から、節税効果以上の報酬がかかる提案は決してしません。
経営理念である『ともに未来を描く』とおり、オーナー様の10年後の資産形成まで見据えて伴走するのが私たちの役割です。
まとめ
同族会社による不動産管理は強力な節税策ですが、成否は『管理料の水準』と『管理の実態』で決まります。
委託方式なら家賃の5〜8%が目安、規模が大きければ転貸・所有方式への移行が次の一手です。
契約書と業務実態を整え、攻めの設計で資産を守りましょう。
判断に迷ったら、ぜひ一度ご相談ください。
※免責事項
本記事は一般的な情報提供を目的としており、個別の税務相談については専門家にご確認ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


