
「不動産を法人に移せば節税」と思っていませんか?——法人化で損をしない3つの分かれ道
投稿日:2026年08月07日
朝4時起きの名古屋の税理士丸山です。
「賃貸不動産は法人に移せば税金が安くなる」——そう聞いて、とりあえず会社をつくろうと考えていらっしゃる不動産オーナーは少なくありません。
ですが実際には、法人化は「やり方」と「タイミング」を一つ間違えるだけで、節税どころか数百万円単位の余計なコストがかかることがあります。
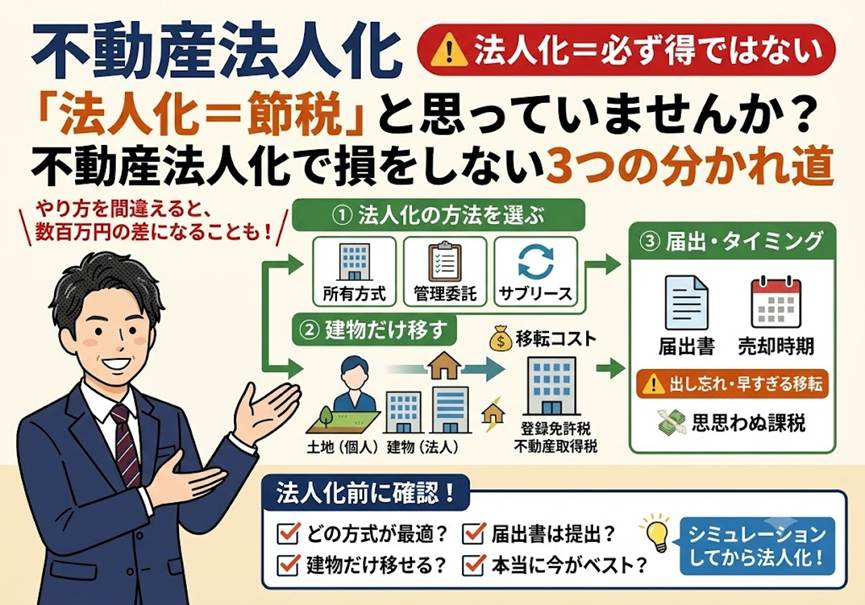
今日は、法人化を検討するときに必ず押さえておきたい「箱の選び方」「建物だけを移す発想」「そもそも今やるべきか」の3つの分かれ道を、実務の視点で整理します。
<目次>
1. 法人化には「3つの箱」がある——選び方で手残りが変わる
2. 土地はそのまま、「建物だけ」を移せば移転コストは下げられる
3. 命綱は「土地の無償返還に関する届出書」——出し忘れが命取り
4. 法人化はいつでも得とは限らない——家賃水準と「総則6項」の落とし穴
1. 法人化には「3つの箱」がある——選び方で手残りが変わる
ひとくちに「不動産の法人化」といっても、器のつくり方は大きく3通りあります。
物件そのものを法人が所有する「不動産所有方式」、個人が物件を持ったまま管理だけを法人に任せる「不動産管理委託方式」、そして法人が一括で借り上げて転貸する「サブリース方式」です。
節税効果がもっとも大きいのは、家賃収入そのものを法人に付け替えられる不動産所有方式ですが、その分だけ物件を移す手間とコストがかかります。
一方、管理委託方式やサブリース方式は手軽ですが、法人に落とせる金額(管理料や借上げ差額)が限られ、料率が高すぎると税務署から否認されるリスクもあります。
「どの箱を選ぶか」で、家族に分散できる所得も、将来の手残りも変わってきます。
まずは自分の物件と家族構成に合う器を見極めることが出発点です。
2. 土地はそのまま、「建物だけ」を移せば移転コストは下げられる
不動産所有方式を選ぶとき、多くの方は「土地も建物もまとめて法人に売る」とイメージされます。
しかし、個人が土地を持ったまま「建物だけ」を法人に移す方法もあり、こちらの方が入口のコストをぐっと抑えられます。
不動産を移すと、登録免許税・不動産取得税・譲渡所得税などがかかります。
登録免許税は土地が固定資産税評価額の1,000分の15(時限措置)、建物が1,000分の20。
不動産取得税は建物が評価額の3%(住宅の場合)です。
土地建物をまとめて移すとこれらが土地の分まで二重にかかりますが、建物だけなら土地分がまるごと不要になります。
実際、あるモデルケースでは、両方を移すと登録免許税・不動産取得税の合計が約660万円、建物だけなら約350万円と、入口コストが半分近くまで下がりました。
土地は個人に残しても、家賃を生むのは建物ですから、所得移転の効果はしっかり得られます。
3. 命綱は「土地の無償返還に関する届出書」——出し忘れが命取り
ただし「建物だけ法人へ」には、必ずセットで考えるべき論点があります。
借地権です。
法人が他人(個人)の土地の上に建物を建てて使う以上、税務上は「借地権」という権利が発生し、何も手当てをしないと、法人が借地権を無償でもらったとみなされ、その分に法人税が課税されてしまいます。
これを避ける実務上の定番が、税務署へ「土地の無償返還に関する届出書」を提出する方法です。
地主個人と法人の連名でこの届出を出しておけば、法人に借地権は生じないものとして扱われ、余計な受贈益課税を防げます。
あわせて、固定資産税相当額を上回る適正な地代を法人から個人へ支払う設計にしておくことも大切です。
この一枚の届出書を出し忘れるだけで、節税どころか思わぬ課税を招きますので、法人化の際は最優先で確認してください。
建物を個人から法人へ売却する際、個人の税負担や法人の買取資金を抑えようと、「帳簿価格(簿価)」や「固定資産税評価額」などの極端な安値で売買してしまうケースが後を絶ちません。
しかし税務上、時価の2分の1未満等の不当に低い価格で売買したとみなされると、個人側に「時価で売ったもの」として譲渡所得税が課され(みなし譲渡)、法人側にも「差額をタダでもらった」として法人税が課される(受贈益課税)というダブルパンチを受けます。
建物を移す際の「いくらで売るか(時価の算定)」は、専門家を交えた慎重な設計が不可欠です。
番外編:建物を移すなら個人の「所有期間5年超」を待たないと大損する
個人から法人へ建物を売却して利益(譲渡益)が出る場合、「いつ法人へ移すか」というタイミングが個人の手取りを大きく左右します。
個人の不動産売却にかかる税率は、売った年の1月1日時点で所有期間が5年以下だと「短期譲渡」として約39%、5年を超えていると「長期譲渡」として約20%と、税率がほぼ倍違います。
法人化を急ぐあまり、個人の所有期間が5年以下の段階で建物を法人に移してしまうと、個人の税負担が跳ね上がり、結果的に損をしてしまいます。
法人化は、個人のカレンダー(所有期間)と法人のカレンダー(決算期)の両方をにらみながら進める必要があります。
4. 法人化はいつでも得とは限らない——家賃水準と「総則6項」の落とし穴
最後に、そもそも「今の自分に法人化が本当に得か」という視点です。
法人化のメリットは、所得税の累進税率よりも法人の実効税率が低くなる部分と、家族へ役員報酬を払って所得を分散できる部分にあります。
裏を返せば、家賃収入や課税所得が一定の水準に届かなければ、設立コストや毎年の税理士報酬・社会保険料の負担が上回り、かえって損になることもあります。
だからこそ、法人化前には税額とキャッシュフローの両面で「損益分岐点」を試算することが欠かせません。
さらに、相続税の負担を大きく減らす目的が前面に出すぎると、財産評価基本通達の「総則6項」により、通達どおりの評価が否認されるリスクもあります。
数字のシミュレーションと、行き過ぎない設計。
この二つが、安心して法人化を進めるための土台になります。
おわりに
不動産の法人化は、正しく設計すれば所得の分散にも相続対策にも効く強力な一手ですが、器の選び方や届出書ひとつで結果が大きく変わる、繊細な世界でもあります。
当事務所では、お客様の年齢・家族構成・物件の収支をお預かりし、税額とキャッシュフロー、そして将来の株価・相続税まで見据えた具体的なシミュレーションをご一緒に行っています。
数字で納得しながら一歩を踏み出したい方は、どうぞお気軽にご相談ください。
私たちは経営理念「ともに未来を描く」を胸に、お客様の資産と想いを次の世代へつなぐお手伝いをいたします。
※本記事は一般的な情報提供を目的としたものであり、個別の税務判断を保証するものではありません。
税法の適用は個々の状況により異なり、また法令改正等により取扱いが変わる場合があります。
実際のご判断に当たっては、税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


