
不動産の法人化、会社をつくれば必ず得すると思っていませんか?——手取りを左右する3つの分かれ道
投稿日:2026年07月02日
朝4時起きの名古屋の税理士丸山です。
「不動産は会社で持つほうが税金が安くなる」というお話を、一度は耳にされたことがあると思います。
たしかに法人化は、所得の分散や将来の相続対策として大きな効果をもつ手法です。
ですが、「会社をつくりさえすれば誰でも得をする」というほど単純ではありません。
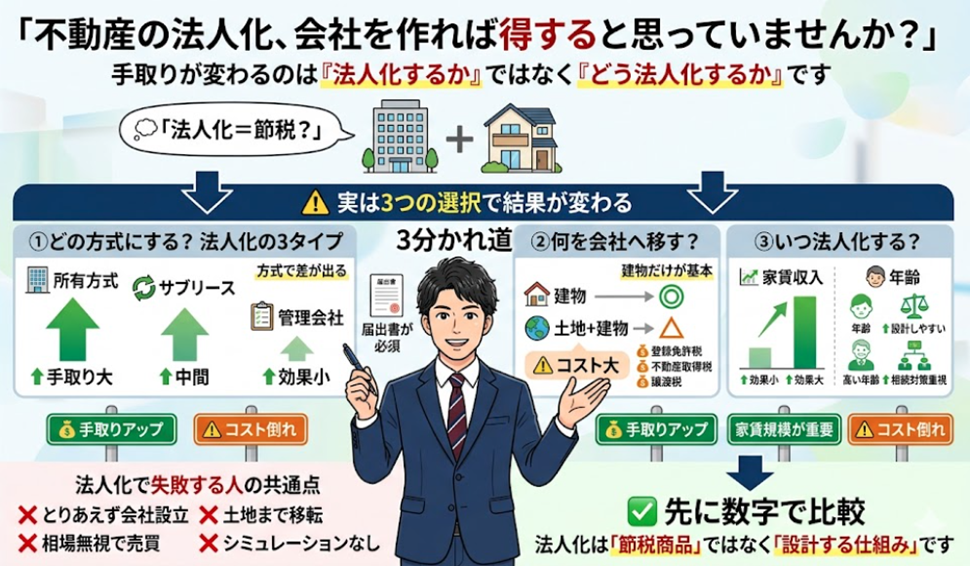
実際には、どの方式で法人化するか、何を会社に移すか、いつ動くか
——この3つの選び方しだいで、最終的な手取りは大きく変わってきます。
今日は、法人化を検討する前にぜひ押さえておきたい3つの視点を、数字を交えてお話しします。
【目次】
1. 「方式」しだいで手残りが変わる——所有・管理委託・サブリースの違い
2. 会社に移すのは「建物だけ」が基本——土地まで動かすと移転コストが膨らむ
3. 法人化は「家賃水準」と「タイミング」で損得が決まる
4. 迷ったら、数字でシミュレーションしてから動く
1. 「方式」しだいで手残りが変わる——所有・管理委託・サブリースの違い
ひとくちに「不動産の法人化」といっても、やり方は大きく3つに分かれます。
会社が建物そのものを所有する「不動産所有方式」、個人が物件を持ったまま会社に管理を任せる「不動産管理委託方式」、会社が物件を一括で借り上げて転貸する「サブリース方式」です。
同じ「法人化」でも、この選び方で手元に残るお金がまったく違ってきます。
もっとも効果が小さいのが管理委託方式です。
会社に移せるのは家賃収入の5%前後の管理料にすぎず、所得を分散できる金額が限られます。
管理料を10%に引き上げても、効果は限定的です。
これに対して所有方式は、建物の所有権そのものを会社へ移すため、入居者からの家賃を全額会社に帰属させたうえで、役員報酬や地代を通じて家族にも所得を配り直せます。
所得分散の効果がもっとも高く、手残りが最大になりやすいのはこの所有方式です。
サブリース方式はその中間に位置します。
「とりあえず管理会社をつくった」だけでは、思ったほど効果が出ないことがあるのです。
サブリース方式を選んだ場合、「会社から個人へ払う家賃を極端に安くすれば、会社にたくさん利益を残せる」と考えがちですが、ここには税務上の落とし穴があります。
過去の税務裁判例では、同族会社が個人へ支払う家賃を「入居者からの家賃の40〜50%程度」と低く設定していたケースで、同族会社の行為計算否認が適用され、多額の追徴課税を受けた事例があります。
実務上、会社に残せる適正な手数料(差額)は多くても家賃の10〜20%程度(個人への支払いが80〜90%程度)が限界であると覚えておいてください。
2. 会社に移すのは「建物だけ」が基本——土地まで動かすと移転コストが膨らむ
所有方式が有利だとしても、土地と建物をまるごと会社に移すと、移すこと自体に大きなコストがかかります。
不動産を移転すると、登録免許税は固定資産税評価額の原則2%、不動産取得税は、土地(宅地)であれば「評価額×1/2×3%」、住宅用の建物であれば「評価額×3%」が目安となります。
さらに土地は値上がりしていることが多く、移せば譲渡税まで発生します。
そのため実務では「建物だけ」を会社に移すのが基本形です。
土地は個人が持ち続け、会社からは地代を受け取る
——この形にすれば、移転コストを抑えながら家賃を会社に取り込むことができます。
実務の定石である「建物だけを会社に移す」スキームを実行する際、絶対に忘れてはいけない税務上の手続きがあります。
それが「土地の無償返還に関する届出書」の税務署への提出です。
法人が個人の土地の上に建物を所有することになるため、原則として「借地権という財産をタダでもらった(権利金の認定課税)」として会社に多額の法人税がかかってしまいます。
これを回避し、「将来土地は無償で個人に返還します」と宣言して課税を防ぐのがこの届出書です。
建物の移転とセットで必ず行うべき必須の防具となります。
「会社をつくったのだから全部移そう」と動く前に、何を移し、何を残すかの設計が手取りを左右します。
建物を会社に移す際、「自分の会社だから、帳簿価格(簿価)や固定資産税評価額など、適当に安い値段で売ればいい」と考えるのは非常に危険です。
個人と会社の間で不動産を売買する場合、その価格が適正な「時価」よりも著しく低い(時価の2分の1未満など)とみなされると、売った個人には「みなし譲渡課税」、買った会社には「受贈益課税」というペナルティが発生するリスクがあります。
収益性の高い賃貸物件の場合、単なる帳簿価格ではなく、不動産鑑定評価等を活用して「税務署が納得する適正価格」を算出するひと手間が最大の防御になります。
3. 法人化は「家賃水準」と「タイミング」で損得が決まる
法人化が得かどうかは、最後は「家賃の規模」と「いつやるか」で決まります。
個人の所得税は所得が増えるほど税率が上がる累進課税で、5%から45%までの7段階。
一方、会社にかかる法人税の税率は、課税所得800万円以下なら約15%、800万円を超える部分でも約23%にとどまります。
つまり、家賃収入が一定以上あって個人の税率が高い方ほど、所得を会社や家族に移す効果が大きくなります。
逆に家賃が小さいうちに先走ると、移転コストや会社の維持費だけがかさんで「コスト倒れ」になりかねません。
もう一つ見落としがちなのがタイミングです。
法人化は相続対策としても使われますが、何歳で動くかによって株価や相続税への効き方が変わります。
さらに近年は、行き過ぎた評価の引き下げに対し、財産評価基本通達6項(総則6項)を根拠に課税当局が否認する事例が増えています。
「節税のためだけ」に見える不自然なスキームは、後から否認されるリスクをはらみます。
法人化は、家賃の規模・ご年齢・ご家族の状況をふまえ、無理のない範囲で設計することが大切です。
4. 迷ったら、数字でシミュレーションしてから動く
ここまで見てきたように、法人化は「やるか・やらないか」の二択ではなく、「どの方式で・何を移し・いつ動くか」の組み合わせで結果が変わります。
ご自身のケースで本当に得になるかは、家賃収入や所得税率、ご家族構成、移転コスト、相続税への影響まで含めて試算してみて、はじめて見えてきます。
雰囲気や噂で決めるのではなく、一度ご自身の数字に当てはめて比べてみることをおすすめします。
おわりに
当事務所では、不動産オーナーの皆様お一人おひとりの状況に合わせて、法人化が本当に有利になるかどうかを、税額・キャッシュフロー・相続税への影響まで具体的な数字でシミュレーションしたうえでご提案しています。
「会社をつくるべきか迷っている」「今のやり方で損していないか確かめたい」という方は、どうぞお気軽にご相談ください。
私たちは経営理念に掲げる「ともに未来を描く」の言葉どおり、目先の節税だけでなく、皆様の資産とご家族の未来を見据えて伴走してまいります。
※本記事は一般的な情報提供を目的としたものであり、特定の取引・事案に対する税務上の助言ではありません。税制は改正される場合があり、記事の内容は執筆時点の法令等に基づいています。実際のご判断にあたっては、必ず個別の事情に基づき税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


