
「建物を会社に移せば相続税は下がる」と思っていませんか?——法人化の「代金の払い方」と株価で相続税が変わる3つの分かれ道
投稿日:2026年10月15日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
賃貸建物を自分や家族の会社(不動産管理会社)に移す「不動産の法人化」。
所得税の節税策としてだけでなく、「相続税対策にもなる」と聞いて検討される方が増えています。
ただ、建物を会社に移した瞬間に、親の相続財産から建物の価値が消えるわけではありません。
建物は「別の財産」に置き換わって手元に残ります。
その置き換わり方次第では、法人化してからしばらくの間、相続税がかえって増えることもあります。
今回は、①代金を貸付金で残す場合、②建物を現物出資する場合、③実行する時期と否認リスク、の3つの視点から整理します。
目次
1.建物は「何」に置き換わるのか——評価の低さを手放すという視点
2.分かれ道① 代金を「貸付金」で残すと、7年間は相続税がむしろ増える
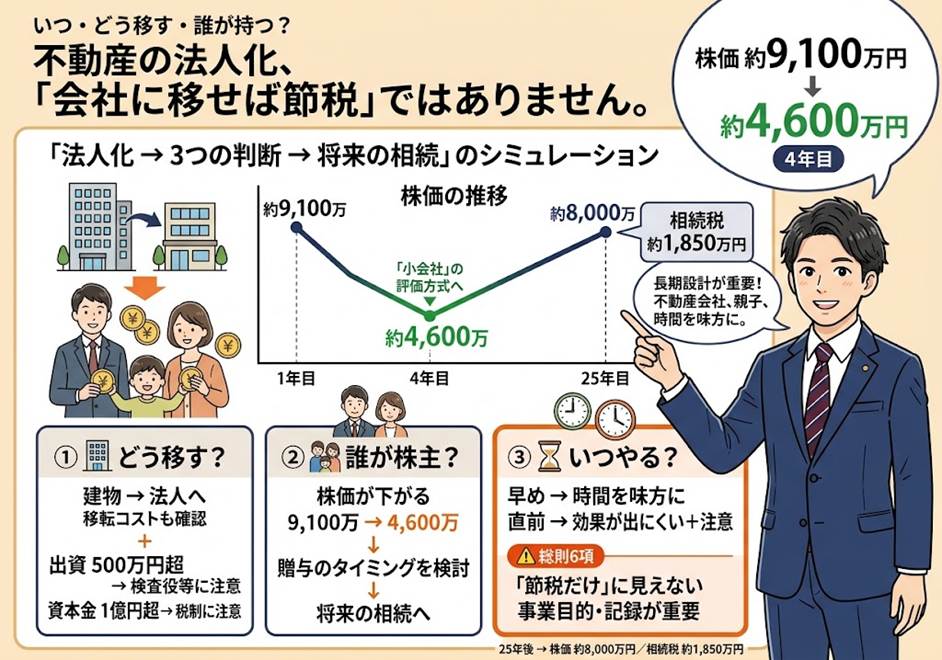
3.分かれ道② 「現物出資」なら株価は4年目に下がる——ただし株主は親のまま
4.分かれ道③ いつ行うか——時間を味方にできるかと「総則6項」の壁
1.建物は「何」に置き換わるのか——評価の低さを手放すという視点
実務では、土地は個人のまま建物だけを会社に移す形が多く選ばれます。
土地まで移すと譲渡所得税や不動産取得税・登録免許税といった移転コストが重くなりやすいためです。
建物の移し方は、大きく「会社が買い取る(売買)」と「建物を出資して会社をつくる(現物出資)」の2つ。
売買なら親の手元には代金(現金や会社への貸付金)が、現物出資なら会社の株式が残ります。
ここで押さえたいのが、賃貸建物は相続税の計算上、固定資産税評価額から借家権割合30%を差し引いて評価されるため、時価よりかなり低くなるのが普通だという点です。
たとえば帳簿上1億円の建物でも、固定資産税評価額が約5,350万円なら、相続税評価額は約3,750万円にとどまります。
法人化とは、この「評価の低さ」をいったん手放す行為でもあるのです。
2.分かれ道① 代金を「貸付金」で残すと、7年間は相続税がむしろ増える
設立したばかりの会社には買取資金がないため、親が代金相当額を会社に貸し付け、会社がその資金で建物を買う方法がよく使われます。
すると親の財産は「評価約3,750万円の建物」から「額面1億円の貸付金」に変わります。
貸付金は原則として額面で評価され、返済されない限り減りません。
60歳で法人化し25年後に相続を迎える試算では、法人化した方が相続税が高い状態が7年目まで続きます。
逆転するのは、家賃収入を子の役員報酬や会社の利益に振り向ける「所得分散」によって、親の手元に現預金がたまらなくなってから。
25年後には、法人化しない場合の約4,700万円に対し約2,160万円と、半分以下に抑えられる結果でした。
実務上の注意として、貸付金は「置きっぱなし」にしないことです。
会社の資金繰りの範囲で計画的に返済を受け、受け取った資金を生前贈与などで次世代へ移す流れを、最初から設計しておきます。
なお、貸付金を免除(債権放棄)すると会社の株価が上がり、株主である子への贈与とみなされる場合があります(相続税法9条)。
また「帳簿価額で売れば譲渡益ゼロ」と考えがちですが、時価の2分の1未満の対価で法人に譲渡すると、時価で譲渡したものとみなされる規定(所得税法59条)もあるため、建物の時価確認は欠かせません。
3.分かれ道② 「現物出資」なら株価は4年目に下がる——ただし株主は親のまま
建物を出資して会社をつくれば、買取資金は不要です。
ただし出資した親が株主になるため、この時点では子へ財産を移したことにはなりません。
また設立後3年未満の会社の株式は純資産価額方式で評価され、会社が取得後3年以内の不動産は「通常の取引価額」で評価するルール(財産評価基本通達185)もあるため、当初は株価が高止まりしがちです。
試算では、株式の評価額は1年目の約9,100万円から、4年目に「小会社」の評価方式(類似業種比準価額との併用)へ切り替わって約4,600万円へとほぼ半減し、その後は利益の蓄積で緩やかに上昇して25年目で約8,000万円。
相続税は25年後で約1,850万円と、3つのパターンで最も低くなりました。
株価が下がった後に株式を子へ贈与する設計と組み合わせると、効果を高めやすくなります。
実務上の注意は2つ。
出資額が500万円を超えると、原則として裁判所が選任する検査役の調査が必要です(会社法33条。
税理士等の証明と不動産鑑定士の鑑定評価で代えられる場合もあります)。
また出資額を全額資本金にして1億円を超えると、中小法人の軽減税率などが使えなくなり、住民税の均等割も上がります。
出資額の2分の1までは資本準備金にできるため(会社法445条)、資本金の設計も重要です。
4.分かれ道③ いつ行うか——時間を味方にできるかと「総則6項」の壁
法人化の相続税効果の源泉は、突き詰めると「時間」です。
親が若く相続まで長いほど所得分散の効果が積み上がり、高齢で相続が近い場合は、移転コストだけがかかって効果が出る前に相続を迎えることもあります。
さらに、財産評価基本通達には、通達どおりの評価が著しく不適当な場合は別の方法で評価できるという定め(総則6項)があります。
令和4年4月19日の最高裁判決では、相続直前の多額の借入れによる不動産購入について、この規定による課税が認められました。
法人化そのものが直ちに否認されるわけではありませんが、相続直前に駆け込みで行う、節税以外の目的を説明できない、といった形はリスクを高めます。
管理体制の整備や後継者への経営の引継ぎなど、事業上の目的を記録に残しておくことが大切です。
結びに
建物を会社に移すかどうかより大切なのは、「いつ・どの方法で・誰を株主にして」行うかです。
当事務所では、移転コスト、毎年の手取り、そして相続税が年ごとにどう推移するかを数字で並べ、ご家族にとって最も納得のいく法人化の形を一緒に考えています。
当事務所の経営理念は「ともに未来を描く」。
10年後、25年後のご家族の姿から逆算して、今打つべき一手を選びましょう。
法人化をお考えの方、すでに法人化して貸付金が残ったままの方も、どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


