
売る前に考える不動産の出口戦略 組替えで税を圧縮
投稿日:2026年07月17日
朝4時起きの税理士、丸山です。
本日は不動産投資の「出口戦略」、とりわけ売却時にのしかかる税負担と、「売らずに組み替える」という選択肢についてお話しします。
「売却益は、売った金額から買った金額を引けば出る」――そう思っている方は少なくありません。
ですが、これは大きな誤解です。
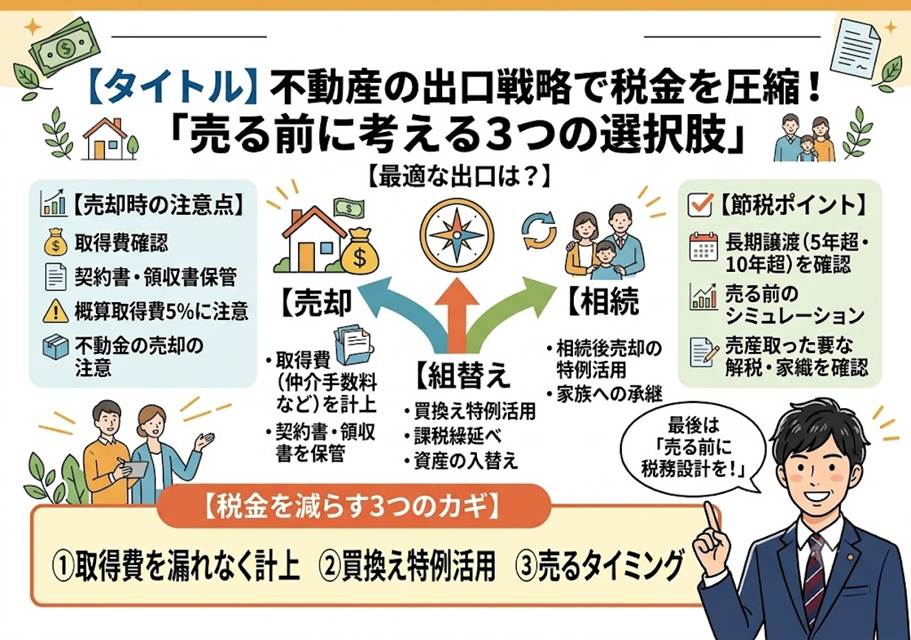
譲渡所得の計算では、買値そのものではなく減価償却後の「簿価(帳簿上の残った価値)」を使い、さらに購入時の仲介手数料や登記費用、売却時の測量費まで取得費・譲渡費用として差し引けます。
逆に言えば、これらを取りこぼすと本来払わなくてよい税金まで納めることになります。
出口は「いくらで売るか」だけでなく「税務上いくらで売ったことにするか」で手残りが決まるのです。
「売値-買値」では税額を誤る ― 取得費を1円残らず積む
たとえば3,000万円で取得した賃貸物件を4,000万円で売却したとします。
単純計算の利益は1,000万円ですが、建物部分は保有期間中に減価償却され、簿価は下がっています。
仮に償却が500万円進んでいれば、譲渡所得は1,500万円に膨らみます。
一方で、取得時の仲介手数料(約100万円)、登録免許税や司法書士報酬、売却時の仲介手数料(約130万円)、測量費や解体費用は、すべて差し引ける費用です。
+αの視点:入居者に支払った「立退料」も大きな譲渡費用になります。
古いアパートやテナントビルを売却する際、更地にして高く売るため、あるいは買主からの「空室渡し」の条件を満たすために入居者へ支払う立退料は、譲渡費用として認められます(所得税基本通達33-7)。
引越し代や営業補償として支払う数百万円の立退料も全額を売却益から差し引ける強力な経費ですので、合意書や領収書の保管がそのまま節税の証拠になります。
注意したいのが、購入時の契約書を紛失し取得費が不明なケースです。
この場合、売値のわずか5%しか取得費として認めない「概算取得費」が適用され、税負担が一気に跳ね上がります。
先祖代々の土地や古い物件ほど、契約書や領収書の保管そのものが“節税”になるのです。
売るだけが出口ではない ― 組み替えて課税を繰り延べる
出口戦略の本質は「現金化して終わり」ではありません。
事業用資産の買換え特例を使えば、収益物件を売却して別の収益物件に買い換える際、譲渡益の最大80%について課税を将来へ繰り延べられます。
たとえば譲渡益2,000万円のうち1,600万円分の課税を先送りし、その分の資金を次の物件に回せるわけです。
地方の空室リスクが高い一棟を都市部の物件へ、管理に手間のかかる土地を区分マンションへ――こうした「組み替え」によって、税負担を抑えながらポートフォリオを入れ替えられます。
条件が合えば、立体買換えや固定資産の交換特例も強力な選択肢です。
ただし適用要件は細かく、面積や用途、買換え時期の縛りがあるため、売却前の設計が欠かせません。
+αの視点:この事業用資産の買換え特例(いわゆる3号買換え)には、「売却する物件の所有期間が、譲渡した年の1月1日において10年を超えていること」という絶対条件があります。
買って数年で「やっぱり別の物件に組み替えよう」と思ってもこの特例は使えず、税金が重くのしかかります。
出口を見据えるなら、最低でも10年というスパンでの保有計画が前提になるのです。
個人で売るか、法人か、相続まで持つか
同じ物件でも、誰がいつ売るかで税率はまるで変わります。
個人の場合、所有期間5年以下の短期譲渡は約39%、5年超の長期譲渡は約20%と、税率はおよそ倍違います。
番外編:ここで個人の大家さんに朗報です。
親から相続した不動産を売却する場合、この「5年」の判定に用いる所有期間は、あなたが相続した日ではなく「親がその物件を買った日」から引き継いでカウントできます。
つまり親が長年持っていた物件なら、相続した直後に売却しても、税率の高い短期譲渡(約39%)ではなく低い長期譲渡(約20%)が適用され、手残りを大きく守れるのです。
一方、法人で保有していれば譲渡益を他の損益と通算でき、出口の自由度が増します。
さらに「売らずに相続まで持つ」判断も有力です。
相続した不動産を一定期間内に売却すれば、納めた相続税の一部を取得費に加算できる特例があり、相続と売却をセットで設計することで税負担を大きく圧縮できます。
出口は単独で考えるものではなく、保有形態・所有期間・承継までを一本の線で結ぶことで初めて最適解が見えてきます。
出口は“売る前”に決まる ― ともに未来を描く
私たちがお伝えしたいのは、出口戦略は売却を決めた瞬間ではなく、物件を取得した時点から始まっているということです。
契約書の保管、建物と土地の按分、保有形態の選択――その一つひとつが、数年後・数十年後の手残りを左右します。
丸山会計事務所は、確定申告の数字を整えるだけの税理士ではありません。
お金が大きく動く「売却」「組み替え」「承継」のタイミングを先回りして設計する“攻める税理士”です。
「知らなかったから損をした」をなくし、お客様とともに未来を描く――それが私たちの役割だと考えています。
出口に迷ったら、売る前にぜひ一度ご相談ください。
まとめ
不動産の出口戦略は、「いくらで売るか」以上に、「取得費をどこまで積めるか」「組み替えで課税を繰り延べられるか」「誰がいつ売るか」で手残りが決まります。
売却を考え始めたら、その前に一度、税務の設計図を描き直してみてください。
数十万円から数千万円単位で、最終的に残るお金が変わってきます。
本記事は一般的な情報提供を目的としており、個別の税務相談については専門家にご確認ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


