「等価交換なら、土地を出しても税金はかからない」と思っていませんか?——要件・特例の選び方・売却の時期で結果が変わる3つの分かれ道
投稿日:2026年11月09日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
古くなったアパートや自宅の土地を、マンション業者と等価交換で建て替える。
土地を出して建物の一部を受け取るだけだから、税金はかからない。
そう思っていませんか。
実は、等価交換は「非課税」ではなく、条件を満たした場合にだけ「課税が先送りされる」仕組みです。
要件を一つ読み違えて特例が使えなくなったり、特例を使ったために数年後の売却で税金が増えたりすることもあります。
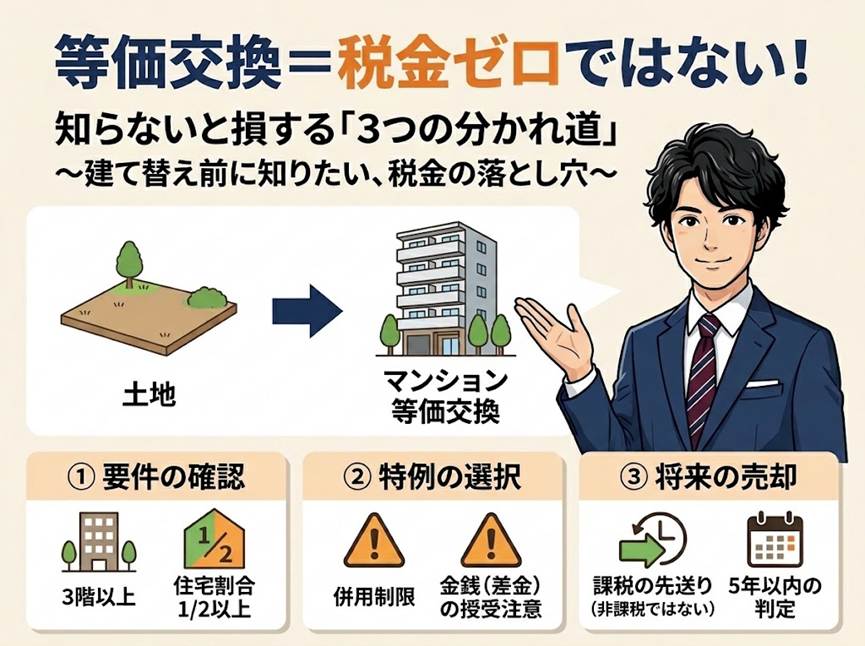
今日は、等価交換の税務で押さえたい「要件」「特例の選び方」「出口(将来の売却)」の3つの視点をお伝えします。
目次
1.土地を出しても「課税ゼロ」にならない理由
2.分かれ道① 特例が使えるかは入口の要件で決まる
3.分かれ道② 特例の選び方と併用の制限
4.分かれ道③ 手続・期限と、将来の売却まで見ておく
1.土地を出しても「課税ゼロ」にならない理由
土地は、売買でも交換でも、手放せば譲渡所得として課税されるのが原則です。
等価交換で税金が出にくいのは、一定の条件を満たせば特例(立体買換えの特例など)が使えるからです。
この特例では、受け取る建物の価額が出した土地の価額以上なら課税されず、下回る差額(差金)だけが課税対象になります。
ただし、差金が小さくても課税額が小さいとは限りません。
たとえば、土地の価額が2億円、受け取るマンションが1億7,000万円、差金3,000万円を現金で受け取ったとします。
土地の取得費が4,000万円、譲渡費用が500万円なら、課税される譲渡所得は、3,000万円から(4,000万円+500万円)×3,000万円÷2億円を引いた2,325万円です。
差金3,000万円に対し、引ける取得費は按分された675万円しかないためです。
つまり、等価交換は「差金を受け取ったかどうか」で結果が大きく動きます。
差金の有無は、事業計画の段階で決まります。
完成後に気づいても手遅れです。
2.分かれ道① 特例が使えるかは入口の要件で決まる
立体買換えの特例には、外せない入口の要件があります。
まず、土地が既成市街地等またはこれに準ずる区域内にあること。
愛知県では、名古屋市などの市街化区域が対象に含まれます。
次に、建物が地上3階以上の耐火(準耐火)構造で、建物全体の2分の1以上が住宅であること。
この判定は建物全体で行うため、住宅が3分の1で店舗が3分の2の建物は、自分の取得部分がすべて住宅でも対象外です。
見落としやすいのは建築主です。
建物は、土地を譲り受けた者か、譲渡した本人が建築したものでなければなりません。
不動産業者が土地を買い集めて転売し、請負業者として施工するだけの形では、地権者の特例が使えなくなるおそれがあります。
さらに、完成後の検査済証を確定申告書に添付する必要があり、違反建築では適用されません。
事業計画を立てる前に、地域・階数・住宅割合・建築主・検査済証の5点を確認する。
これだけで、後から税金が数千万円単位で変わる事態を防げます。
3.分かれ道② 特例の選び方と併用の制限
立体買換えが使えない場合は、別の特例を検討します。
土地の用途が事業用・貸付用で、所有期間が譲渡年の1月1日で10年を超えるなら、特定事業用資産の買換え(長期所有資産)があります。
ただしこちらは、譲渡価額の20%(地域により25%や30%)が課税対象となり、立体買換えより不利です。
居住用なら、3,000万円の特別控除や、譲渡価額1億円以下で使える特定の居住用財産の買換え特例があります。
ここで効いてくるのが譲渡の方法です。
取得費2,000万円・譲渡費用500万円の自宅敷地を例に、3,000万円控除を使うと、全部を1億円で譲渡する方式では課税所得が4,500万円。
土地の6割を6,000万円で譲渡する部分譲渡方式なら1,500万円まで下がります。
契約の組み立て方だけで課税額が変わるのです。
一方、一つの資産の譲渡価額の一部に立体買換え、残りに居住用や事業用の特例を使うことはできません。
店舗併用住宅も、立体買換えとの併用は認められません。
どの特例を選ぶかは、申告の前に決めておく必要があります。
4.分かれ道③ 手続・期限と、将来の売却まで見ておく
買換資産の取得は、原則として譲渡した年の12月31日までです。
工期が長い場合は、税務署長の承認を受ければ最長で翌々々年まで延長できます。
取得から1年以内に、居住・事業・貸付のいずれかに使う必要もあります。
そして最も見落とされがちなのが出口です。
特例を使うと、土地の取得費はマンションの取得価額に引き継がれます。
たとえば、土地の時価が4億円、取得費が5,000万円なら、マンションの取得価額も5,000万円。
将来売却するときは、3億5,000万円分だけ譲渡益が大きく出ます。
しかも取得した日は引き継がれないため、マンションを取得後5年以内に売ると短期譲渡となり、税率は長期の約2倍です。
近く売る予定があるなら、特例を使わず、長期譲渡として課税を済ませた方が有利な場合もあります。
「今の税金」だけでなく、「5年後、10年後にどう着地させるか」から逆算して選ぶことが、等価交換の最大のポイントです。
結び 未来から逆算する
等価交換は、建て替えの手法であると同時に、資産の持ち方と出口を決める経営判断です。
ご自身の土地が要件に当てはまるか、差金は出るか、将来売るならどの特例が得か。
一度、図面と数字で確認してみませんか。
当事務所では、事業計画の段階から、税務と資金繰り、将来の出口までを一緒に設計しています。
経営理念「ともに未来を描く」のもと、お客様の未来から逆算して、最適な一手をご提案します。
まずはお気軽にご相談ください。
免責事項
※本記事は一般的な情報提供を目的としたものであり、個別の事案に対する税務上の助言ではありません。
税制は改正されることがあり、特例の適用要件・適用期限は譲渡や取得の時点の最新の法令等でご確認ください。
実際の判断にあたっては、必ず税理士等の専門家にご相談ください。
この記事の監修
税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。