
不動産を「交換」すれば譲渡税はかからない?——課税を繰り延べる交換特例と3つの勘所
投稿日:2026年08月11日
朝4時起きの名古屋の税理士丸山です。
「不動産は交換すれば譲渡税がかからない」——そんな話を耳にして、遊休地の整理や資産の組替えを検討されている方は少なくありません。
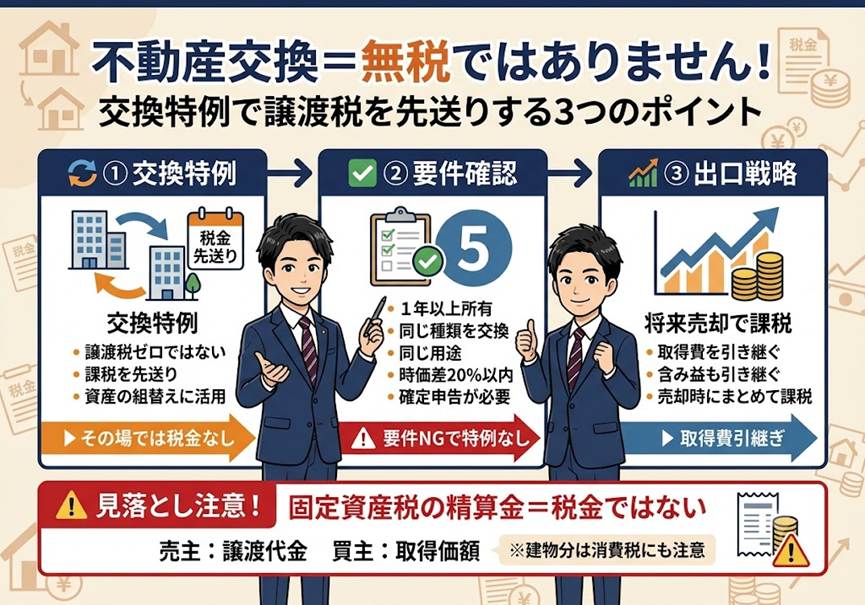
確かに、一定の要件を満たす交換には「固定資産の交換の特例」があり、譲渡益への課税を繰り延べられます。
ところが、この特例は要件が非常に細かく、思い込みで進めると特例が丸ごと使えず、多額の譲渡税だけが残ることもあります。
さらに「交換=無税」という理解も、実は正確ではありません。
今日は、不動産を組み替えるときに「知らないと損する」3つの視点を、交換特例と、意外な落とし穴である固定資産税の精算金までまとめて整理します。
【目次】
1. 「交換なら譲渡税ゼロ」の正体——固定資産の交換の特例
2. 特例が丸ごと使えなくなる——見落としがちな要件
3. 「無税」ではなく「先送り」——取得費を引き継ぐ意味
4. 意外な落とし穴——固定資産税の精算金は”税金”ではない
1. 「交換なら譲渡税ゼロ」の正体——固定資産の交換の特例
不動産の交換も、税務上は「譲渡」の一種です。
原則として、交換で手放す土地や建物の含み益には譲渡所得として所得税がかかります。
ただし所得税法第58条は、一定の交換について「その譲渡がなかったもの」とみなし、課税を繰り延べる特例を設けています。
これが「固定資産の交換の特例」です。
使えれば、土地と土地、建物と建物を交換しても、その時点では譲渡税がかかりません。
遊休地を使い勝手のよい土地に組み替えたい、共有関係を解消したいといった場面で、大きな武器になります。
2. 特例が丸ごと使えなくなる——見落としがちな要件
問題は要件の細かさです。
主なものは、
①交換で手放す資産・取得する資産のいずれも1年以上所有していたこと、
②取得する資産が「交換のために取得したもの」でないこと、
③土地は土地、建物は建物という同じ種類同士の交換であること、
④取得した資産を、手放した資産の交換直前と同じ用途に使うこと、
⑤両者の時価の差が、高いほうの価額の20%以内であること、
です。
用途は土地なら宅地・田畑・山林など、建物なら居住用・店舗事務所用・工場用などで区分され、事務所用の建物を交換して居住用に使えば、その部分は特例の対象外です。
建物は「居住用から店舗用」のように用途が変わると特例が使えませんが、土地については驚くほど有利なルールがあります。
土地の用途区分は「宅地、田畑、山林」などの大まかな7区分で判定されます。
つまり、手放す土地が「自宅の敷地(宅地)」で、交換して取得する土地が「賃貸アパートの敷地(宅地)」であっても、土地の交換については「宅地から宅地への交換」として問題なく特例が認められるのです。
土地と建物で用途の一致というハードルの高さが全く異なる点は、実務上非常に重要なポイントになります。
また時価差が20%を1円でも超えると特例そのものが不適用となり、含み益の全額が課税対象になります。
棚卸資産である販売用不動産も対象外です。
適用には確定申告書への記載も必要で、「後から」は認められません。
3. 「無税」ではなく「先送り」——取得費を引き継ぐ意味
もう一つの誤解が「交換すれば税金が消える」という理解です。
交換特例はあくまで課税の繰延であり、免除ではありません。
特例を使って取得した資産を将来売却するときは、その取得費は、もとの手放した資産の取得費を引き継いで計算します。
つまり含み益はそのまま次の資産に乗り移り、最終的に売却したときにまとめて課税されます。
目先の税負担がゼロになる分、出口での税額は大きくなり得ます。
交換は「今」ではなく「売る日まで」を見据えて判断すべきものだといえます。
4. 意外な落とし穴——固定資産税の精算金は”税金”ではない
売買や交換の決済時、固定資産税・都市計画税を日割りで清算し、買主から売主へ「精算金」を渡すのが一般的です。
これを税金の立替清算だと考えている方が多いのですが、税務上は違います。
売主が受け取る精算金は、譲渡した資産の譲渡対価に含まれます。
土地分は非課税ですが、建物分は消費税の課税売上となり、申告漏れが起きやすい論点です。
一方、買主が支払った精算金は取得した不動産の取得価額に算入され、固定資産税そのものを納めたわけではないため、その年の必要経費にはできません(建物分は課税仕入れ)。
都市計画税を同様に清算した場合も扱いは同じです。
「税金を清算しただけ」という思い込みが、思わぬ課税漏れや経費否認につながります。
当事務所では、不動産の組替えを「その一手」で終わらせず、取得から保有、そして売却の出口までを一枚の試算でつないでご提案しています。
交換特例が本当に有利か、精算金の処理は正しいか——迷ったときこそ、動く前にご相談ください。
私たちは経営理念「ともに未来を描く」のもと、お客様の資産の未来図をご一緒に描いてまいります。
【免責事項】本記事は一般的な情報提供を目的としたものであり、個別の税務・法務上の助言を行うものではありません。実際のご判断にあたっては、適用時期や個別事情により取扱いが異なる場合がありますので、税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


