
不動産を「交換」すれば税金はゼロ?固定資産の交換特例で見落としがちな3つの落とし穴
投稿日:2026年07月07日
朝4時起きの名古屋の税理士丸山です。
「自分の土地と相手の土地を交換するだけならお金は動かないので、税金もかからないだろう」——そんなふうにお考えの方は少なくありません。
ところが税金の世界では、交換も立派な「売却」とみなされ、値上がり分(含み益)に所得税がかかるのが原則です。
一方で、一定の要件を満たせば「譲渡がなかったもの」として課税を見送ってもらえる特例も用意されています。
今日は、不動産の交換にまつわる誤解を解きほぐしながら、固定資産の交換特例を使ううえで見落としがちな3つの視点を整理します。
目次
1. 税金の世界では「交換」も「売却」とみなされる
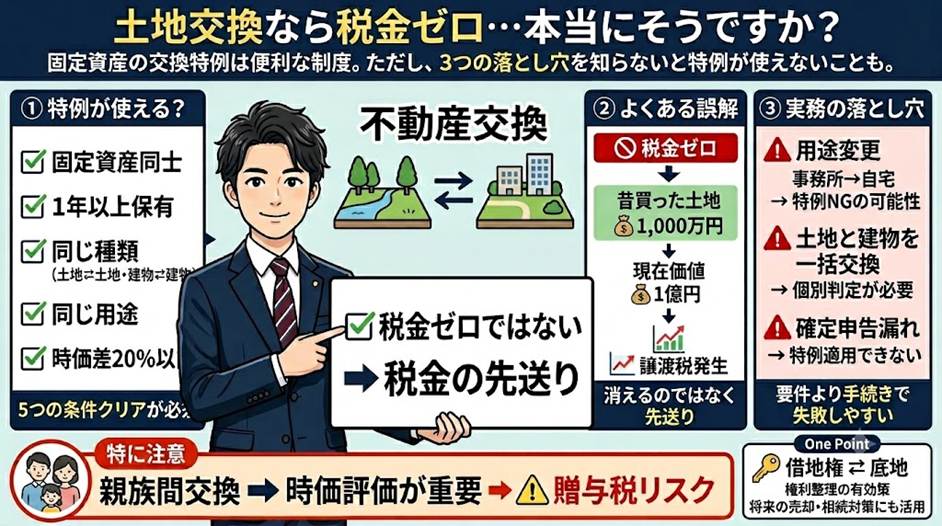
2. 「譲渡がなかったもの」とされるための5つの要件
3. 「税金ゼロ」ではなく「先送り」——引き継がれる取得費と取得時期
4. 実務でつまずきやすい3つのポイント
1. 税金の世界では「交換」も「売却」とみなされる
個人が土地や建物を交換すると、現金のやり取りがなくても、税法上は「資産を譲渡した」ものとして扱われます。
つまり、交換で手放す不動産に含み益(取得したときより値上がりした部分)があれば、その含み益に対して譲渡所得税がかかるのが大原則です。
「お金を受け取っていないのに税金だけ取られる」という、いわば持ち出しの状態になりかねません。
そこで設けられているのが、所得税法58条の「固定資産の交換の特例」です。
同じ種類の固定資産どうしを交換し、一定の要件を満たした場合には、その交換で手放した資産の「譲渡がなかったもの」として、課税を見送ってもらえます。
等価交換であれば手元の現金を動かさずに資産を組み替えられるため、隣地との土地の整理や、使い勝手の悪い物件の入れ替えなどで活用される制度です。
2. 「譲渡がなかったもの」とされるための5つの要件
この特例は、誰でも自由に使えるわけではありません。
主な要件は次のとおりです。
第一に、交換する資産がどちらも「固定資産」であること。
不動産業者が販売用に持っている棚卸資産(商品としての土地・建物)は対象外です。
第二に、自分が交換で手放す資産を1年以上所有していたこと。
第三に、相手も交換で渡す資産を1年以上所有しており、かつ「交換のために取得したものでない」こと。
第四に、土地は土地、建物は建物というように同じ種類どうしであり、交換で得た資産を、手放した資産と同じ用途(居住用・店舗用など)に使うこと。
第五に、交換する二つの資産の時価の差額が、高い方の時価の20%以内におさまっていることです。
たとえば時価1億円の土地と時価8,500万円の土地を交換した場合、差額1,500万円は高い方1億円の20%(2,000万円)以内におさまるため、この要件を満たします。
ただし、その差額を埋めるために受け取った現金など(交換差金)には、その部分について所得税が課税されます。
「差が20%以内なら全部が非課税」ではない点に注意が必要です。
「土地」という種類の中には「借地権」も含まれます。
これを活用した実務で非常に有効なのが、地主が持つ「底地の一部」と、借地人が持つ「借地権の一部」を等価で交換するケースです。
権利同士の交換ですが「土地と土地の同種交換」として特例の対象になります。
この特例を使えば、手元の現金を減らさずにお互いの複雑な権利を整理し、それぞれが売りやすい「完全な所有権(更地)」を手に入れることができるため、将来の売却や相続対策において極めて強力な一手となります。
親族間で不動産を交換するケースです。
身内だからと時価の算定を甘くし、適当な価格で「等価交換」として処理してしまう方がいます。
しかし、後から税務調査で「実際の時価には20%以上の差があり、等価ではない。
特例が使えないだけでなく、差額分は親から子への贈与にあたる」と指摘され、高額な譲渡税と贈与税(みなし贈与)のダブルパンチを受けるケースが後を絶ちません。
身内同士の交換ほど、不動産鑑定等を用いて「客観的な時価の証拠」を残しておくことが身を守る最大の盾になります。
3. 「税金ゼロ」ではなく「先送り」——引き継がれる取得費と取得時期
ここが最も誤解されやすいところですが、交換の特例は「税金がゼロになる(免除される)」制度ではなく、「課税を先送りする(繰り延べる)」制度です。
特例の適用を受けると、交換で取得した資産は、手放した資産の取得費と取得した時期をそのまま引き継ぎます。
つまり、もともとの含み益は消えてなくなったわけではなく、新しい資産に乗り移っているだけです。
将来、交換で得た資産を売却するときには、引き継いだ古い取得費をもとに譲渡所得を計算するため、先送りされていた含み益も含めてまとめて課税されることになります。
「交換したときに払わずに済んだ=得をした」と早合点せず、出口となる将来の売却まで見据えて判断することが大切だと思われます。
たとえば、30年前に1,000万円で買った土地(現在の時価1億円)を等価交換した場合、特例を使えば交換時の課税はありませんが、交換で得た土地の取得費は1,000万円のまま引き継がれます。
後日その土地を1億円で売れば、差額9,000万円が譲渡所得として課税対象になる、という流れです。
4. 実務でつまずきやすい3つのポイント
最後に、実務でつまずきやすいポイントを3つ挙げます。
1つ目は用途の判定です。
たとえば事務所として使っていた建物を交換で手放し、得た建物を居住用にしてしまうと、用途が異なるため特例を使えない部分が出てきます。
交換後も同じ用途で使い続けることが前提です。
2つ目は、土地と建物をまとめて交換するケースです。
この場合、土地は土地、建物は建物とそれぞれ別々に20%の要件を判定するため、全体では等価でも、内訳によっては要件を満たさないことがあります。
3つ目は申告です。
この特例は、確定申告書に適用を受ける旨と取得・譲渡した資産の価額などを記載して、はじめて認められます。
要件を満たしていても申告で書き忘れると特例を受けられないおそれがありますので、交換を実行する前に、必ず専門家へご確認いただくことをおすすめします。
結びに——当事務所からのご案内
当事務所では、不動産の交換や買換えをご検討の段階から、特例が使えるかどうかの要件確認と、将来の売却まで見据えた税負担のシミュレーションをお手伝いしています。
「ともに未来を描く」を理念に掲げ、目の前の税金だけでなく、お客様の資産全体の最適な組み替えを一緒に考えてまいります。
交換は一度実行すると後戻りが難しい取引です。
気になる点がございましたら、着手される前に、どうぞお気軽にご相談ください。
免責事項
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


