
不動産を「交換」すれば税金はかからない、と思っていませんか?――特例を取りこぼさず損しないための3つの分かれ道
投稿日:2026年07月04日
朝4時起きの名古屋の税理士丸山です。
「不動産を売るのではなく別の不動産と交換すれば、お金は動かないのだから税金もかからない」——そう考えて、所有する土地や建物を交換しようとされる方は少なくありません。
たしかに所得税法には「固定資産の交換の特例」という制度があり、一定の要件を満たせば交換したときの利益に所得税がかかりません。
ただ、この特例は見落とすと一気に課税されてしまう要件がいくつもあり、「交換なら無税」という思い込みのまま進めると、思わぬ譲渡所得税が発生します。
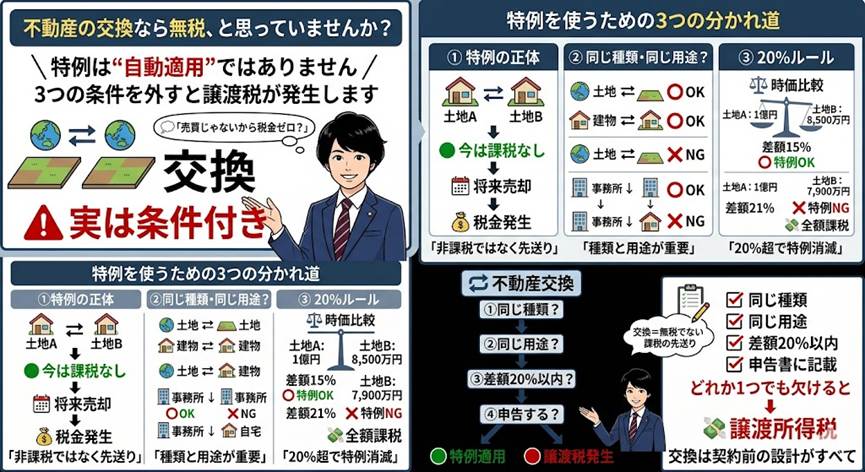
今日は損をしないために押さえておきたい3つの分かれ道
——「特例の本当の意味」「同じ種類・同じ用途という要件」「20%ルールと申告」——を順にお話しします。
【目次】
1. そもそも「交換の特例」とは――税金が「消える」のではなく「先送り」になる
2. 「同じ種類・同じ用途」でないと使えない――建物の用途区分という落とし穴
3. 時価差額20%ルールと交換差金――1円でも超えると全額が課税対象に
4. 申告書に書かなければ特例は使えない――交換前に進める実務の手順
1. そもそも「交換の特例」とは――税金が「消える」のではなく「先送り」になる
不動産の「交換」も、税務上は譲渡の一種です。
そのため原則として、交換で手放す資産の値上がり益(含み益)に対して譲渡所得税が課税されます。
ただし所得税法第58条は、個人が1年以上所有していた固定資産を、相手も1年以上所有していた同じ種類の固定資産と交換し、その取得した資産を譲渡直前と同じ用途に使った場合などに、「譲渡がなかったもの」として課税しない特例を設けています。
これが「固定資産の交換の特例」です。
ここで多くの方が誤解されるのが、この特例は税金が「消える」制度ではないという点です。
交換で取得した資産は、もともと手放した資産の取得費を引き継ぎます。
つまり繰り延べられた含み益は将来そのまま残り、後日その不動産を売却したときに、繰り延べていた分も含めて課税されます。
あくまで「課税の繰延べ」であって「非課税」ではありません。
交換でもらった不動産をすぐ売るつもりなら、節税効果はほとんどなく、かえって手間だけが増えることもあります。
2. 「同じ種類・同じ用途」でないと使えない――建物の用途区分という落とし穴
交換の特例は、交換する資産が「同じ種類」であることが大前提です。
土地は土地と、建物は建物と交換した場合に限られ、土地と建物を交換しても対象になりません。
なお借地権は土地に含まれるため、地主が貸している土地の一部と、その借地人が持つ借地権の一部を交換するようなケースは、土地と土地の交換として扱われます。
さらに見落としやすいのが「同じ用途」という要件です。
交換で取得した資産は、手放した資産の交換直前の用途と同じ用途に使わなければなりません。
土地なら宅地・田畑・山林などの区分、建物なら居住用・店舗または事務所用・工場用・倉庫用などの区分で判定します。
たとえば事務所として使っていた建物を交換でもらった建物と入れ替えても、その建物を自宅(居住用)として使えば用途が変わってしまい、特例は使えません。
加えて、相手から受け取る資産は「相手が1年以上所有していたもの」で「交換のために取得したものでない」ことも要件です。
不動産業者が販売用に持っている棚卸資産も対象外です。
3. 時価差額20%ルールと交換差金――1円でも超えると全額が課税対象に
交換する2つの資産は、ぴったり同じ価値である必要はありません。
ただし、交換で渡す資産と受け取る資産の時価の差額が、いずれか高いほうの価額の20%以内に収まっていることが条件です。
注意したいのは、この20%を1円でも超えると、超えた部分だけが課税されるのではなく、特例そのものが使えなくなり、譲渡資産の利益が全額課税対象になってしまう点です。
事前に双方の時価を客観的に把握しておくことが欠かせません。
時価の差額が20%を超えている場合でも、必ずしも特例を諦める必要はありません。
たとえば隣接する土地同士を交換し、お互いの土地が整形地になって価値が大きく上がるような場合、その「増分価値」を加味して当事者間で合理的に算定・合意した価額(限定価格)であれば、通常の時価と異なっていても税務上の時価として認められる余地があります(所得税基本通達58-12)。
路線価などの表面的な価格だけで「20%を超えているからダメだ」と即断せず、不動産の潜在価値を論理的に説明できるかが、攻める税理士の腕の見せどころです。
また20%以内であっても、価値の差を補うために金銭などを受け取った場合、その「交換差金」には所得税が課税されます。
さらに、土地と建物をセットで交換するときは、土地は土地、建物は建物としてそれぞれ別々に判定します。
全体としては等価でも、土地と建物の内訳がずれていると、その差額が交換差金として扱われ、思わぬ課税につながることがあります。
「総額が同じだから大丈夫」とは限らないのです。
実務でよくあるのが、面積や価値の違う土地同士を交換する際、金額を合わせるために「土地の一部は交換し、残りの部分は売買したことにしよう」と契約を分けるケースです。
しかし、税務上はこれを別々の取引とは認めてくれません。
1つの資産について一部を交換、残りを売買とした場合、その全体を含めて「交換があったもの」とみなされ、受け取った売買代金はすべて「交換差金」として所得税の課税対象になります(所得税基本通達58-9)。
契約書を2枚に分ければ税金を逃れられるという安易な発想は、税務調査で確実に見破られます。
4. 申告書に書かなければ特例は使えない――交換前に進める実務の手順
要件をすべて満たしていても、最後にもう一つ大切な手続があります。
交換の特例は、確定申告書に「この特例の適用を受ける旨」と、取得した資産・譲渡した資産の価額などを記載してはじめて認められます(所得税法第58条第3項、所得税法施行規則第37条)。
記載を忘れると、せっかく要件を満たしていても特例が使えず、課税されてしまいます。
実務では、交換の話が出た段階で、まず双方の不動産の時価を客観的に確認し、所有期間・用途・差額20%という要件を一つずつ点検しておくことをおすすめします。
あわせて、居住用財産の3,000万円特別控除など他の特例とは重ねて使えない場合があるため、交換の特例を使うのが本当に有利かどうかも、実行前に試算しておきたいところです。
交換の実務を進めるうえで、不動産業者に支払う「仲介手数料」の扱いにも注意が必要です。
通常の売却なら全額が譲渡費用(経費)になりますが、交換の場合、この仲介手数料は「譲渡するため」と「取得するため」の両方にかかった費用とみなされます。
契約書等で明確に区分されていない限り、税務上は「費用の50%が譲渡費用(今年の経費)、残りの50%は取得費(新しい資産の価額に上乗せ)」として半分ずつに分けるルールになっています(所得税基本通達58-10)。
全額をその年の譲渡費用として申告してしまうと、計算誤りとして後日指摘を受けるため経理処理にもひと工夫必要です。
交換は「契約してから考える」では取り返しがつきません。動く前の設計が、そのまま手取りの差になります。
おわりに
当事務所では、不動産の交換や買換えをお考えの際に、交換の特例が使えるかどうかの要件確認から、時価の把握、他の特例との有利判定、申告手続まで、お一人おひとりの状況に合わせてご提案しています。
「この交換で特例が使えるのか不安」「交換と売却のどちらが得か確かめたい」という方は、どうぞお気軽にご相談ください。
私たちは経営理念に掲げる「ともに未来を描く」の言葉どおり、目先の処理だけでなく、皆様の資産とご事業の未来を見据えて伴走してまいります。
※本記事は一般的な情報提供を目的としたものであり、特定の取引・事案に対する税務上の助言ではありません。
税制は改正される場合があり、記事の内容は執筆時点の法令等に基づいています。
実際のご判断にあたっては、必ず個別の事情に基づき税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


