
不動産の契約日や渡し方は、税金に関係ないと思っていませんか?——消費税・売買中の相続・代償分割で結果が変わる3つの分かれ道
投稿日:2026年10月26日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
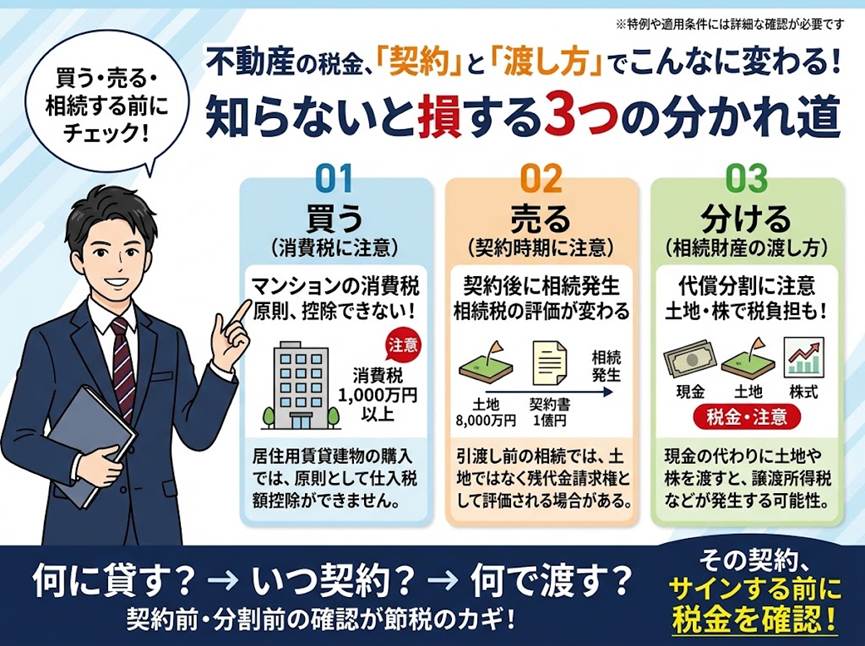
「不動産の税金は、評価額や譲渡益で決まる」と思われがちですが、実際には「何に貸すか」「いつ契約したか」「何で渡したか」という選択で、同じ不動産でも税額が大きく変わります。
今日は、賃貸マンションを買うときの消費税、売買契約の直後に相続が起きたとき、代償分割で不動産や株を渡すときという、3つの視点で整理します。
目次
1. 賃貸マンションを買っても消費税は戻らない?——居住用賃貸建物の落とし穴
2. 売買契約から引渡しの間に相続が起きたら?——土地ではなく「お金の請求権」になる
3. 代償分割で「現金の代わりに土地や株」を渡す危うさ
4. 3つに共通する「出口から逆算」の考え方
1. 賃貸マンションを買っても消費税は戻らない?——居住用賃貸建物の落とし穴
「建物を買えば、払った消費税は仕入税額控除で戻る」。
課税事業者のオーナーなら、そう考えるのが自然です。
ところが令和2年10月以降に仕入れた「居住用賃貸建物」は、原則として仕入税額控除が認められません(消費税法30条10項)。
対象は、住宅の貸付けに使う建物のうち、税抜の取得価額が1,000万円以上の「高額特定資産」に当たるものです。
たとえば税抜1億円の賃貸マンションなら、消費税1,000万円分が控除できず、そのままコストになります。
救済もあります。
構造や設備から店舗・事務所など住宅以外に使う部分が明らかなら、使用面積割合などで合理的に区分し、その部分は控除できます。
また、仕入れの課税期間から数えて3年目の課税期間の末日までに、住宅以外(事務所・店舗など)の貸付けに転用したり、建物を譲渡したりすると、賃貸収入や譲渡対価の割合に応じて、控除できなかった税額を事後的に調整する規定があります(同法35条の2)。
つまり、購入の時点で「何に貸すのか」を決めておくことが、数百万円から千万円単位の差になります。
購入契約の前に、用途と区分の計画を確認してください。
2. 売買契約から引渡しの間に相続が起きたら?——土地ではなく「お金の請求権」になる
「契約は済ませた。
あとは引渡しを待つだけ」。
そんな時期に、売主であるオーナーに相続が起きることがあります。
この場合、相続税の課税対象は土地そのものではなく、買主に対する「残代金請求権」として扱うのが実務の取扱いです。
たとえば、相続税評価額8,000万円の土地を1億円で売る契約を結び、手付金1,000万円を受け取った後に亡くなったとします。
課税対象は、手付金由来の現預金1,000万円と残代金請求権9,000万円で、合計1億円。
評価額どおりの8,000万円より2,000万円高くなります。
しかも土地ではないため、小規模宅地等の特例を使う余地もありません。
一方、未払の仲介手数料や建物の取壊費用は、債務控除の対象になります。
「相続人が契約を解除すれば、土地として相続できる」という発想も危険です。
平成21年9月16日の広島国税不服審判所の裁決では、入居者の退去が完了し、引渡し日が決まり、買主の資金調達も済んでいた事案で、契約解除後も課税対象は残代金請求権とされました。
高齢のオーナーが売却契約を結ぶときは、譲渡所得税だけでなく、「いま契約すると相続税はどう変わるか」まで試算しておくことが大切です。
3. 代償分割で「現金の代わりに土地や株」を渡す危うさ
遺産の大半が不動産だと、長男が不動産を取得し、次男に代償金を支払う「代償分割」がよく使われます。
ここには二つの落とし穴があります。
一つ目は、代償金の評価です。
時価1億円(相続税評価額6,000万円)の土地を取得したAが、Bに現金7,000万円を支払うとします。
そのまま計算するとAの課税価格は6,000万円−7,000万円でマイナス1,000万円になり、不公平です。
そこで、代償金が時価を基に決まっていて、全員の協議で別の合理的な方法を定めていない場合は、7,000万円×6,000万円÷1億円=4,200万円に引き直して計算します。
(相続税法基本通達11の2-10 )
二つ目は、代償財産に現金ではなく土地や株式を渡すケースです。
交付した時点で資産の譲渡があったものとされ、含み益には譲渡所得税が課されます。
受け取る側にも不動産取得税や登録免許税の負担が生じます。
さらに、相続開始後3年10か月以内に売却して取得費加算の特例を使う場合は、一定の調整計算が必要です。
「現金がないから土地で渡す」という安易な選択は、手残りを削ります。
4. 3つに共通する「出口から逆算」の考え方
3つの話に共通するのは、税金の計算が一本道ではなく、手前の選択で後の税額が決まるという点です。
賃貸物件は「何に貸すか」、売却は「いつ契約するか」、分割は「何で払うか」。
いずれも出口から逆算し、取引の前に設計すれば防げる負担です。
まずは次の3つを確認してみてください。
①いま検討している物件の用途は決まっていますか。
②高齢のご家族が、売却契約を予定していませんか。
③遺産分割で、代償金の原資は決まっていますか。
一つでも曖昧なら、契約や協議の前に一度ご相談ください。
結び
当事務所では、不動産の購入・売却・相続を「契約前」の段階から整理し、税額と手残りの両面から選択肢を比較してご提案しています。
経営理念「ともに未来を描く」のもと、5年後、10年後の姿から逆算した設計をご一緒します。
お気軽にご相談ください。
免責事項
本記事は一般的な情報提供を目的としており、個別の事案に対する税務上の助言ではありません。
実際の判断にあたっては、最新の法令・通達をご確認のうえ、必ず税理士等の専門家にご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


