
不動産を買ったときの税金、来た通知書どおり払っていませんか?――取得時の軽減を取りこぼさない3つの分かれ道
投稿日:2026年07月05日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
土地や建物を買うとき、多くの方が気にされるのは物件価格や仲介手数料、それに住宅ローンの金利あたりではないでしょうか。
ところが不動産は、買った“その時”にも税金がかかります。
登記をすれば登録免許税、取得そのものに不動産取得税、契約書には印紙税。
しかもこれらには軽減措置がいくつもあり、知って動けば数十万円単位で負担が変わることも珍しくありません。
逆に「通知書が来たから」とそのまま納めてしまうと、本来使えた軽減を取りこぼすことがあります。
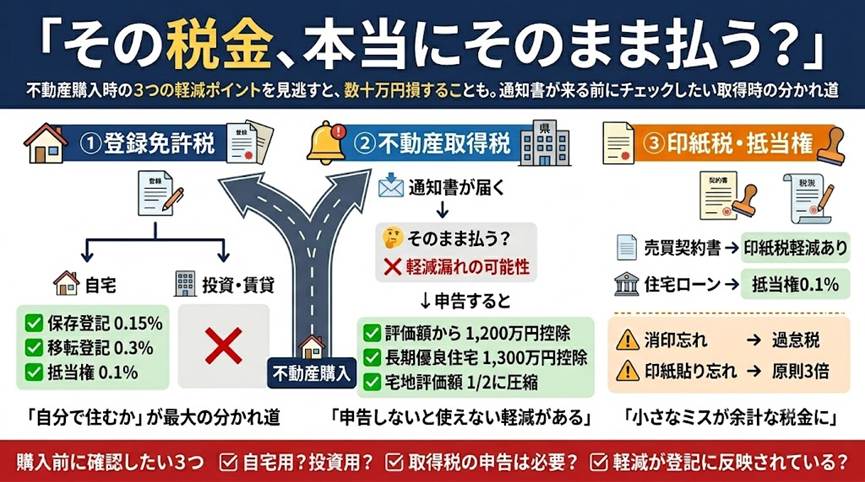
今日は、取得時の税金で損をしないための3つの分かれ道――「登録免許税の住宅軽減」「不動産取得税の軽減と申告」「印紙税と抵当権の小さな落とし穴」――を順にお話しします。
【目次】
1. 不動産を「買った時」にかかる税金は3つ――登録免許税・不動産取得税・印紙税
2. 登録免許税の住宅軽減は「自分が住む建物」だけ――投資用は対象外という分かれ道
3. 不動産取得税は黙っていると軽減されない――申告して初めて効く1,200万円控除
4. 印紙税と抵当権設定登記――小さな軽減と「貼り忘れ」の過怠税
1. 不動産を「買った時」にかかる税金は3つ――登録免許税・不動産取得税・印紙税
不動産を取得すると、まず登記の場面で登録免許税がかかります。
これは国税で、所有権の保存・移転や抵当権の設定など、登記の種類ごとに「固定資産税評価額×税率」で計算します。
次に、取得そのものに対して都道府県が一度だけ課すのが不動産取得税です。
売買だけでなく、家屋の新築・増改築、交換や贈与による取得も対象になります(相続による取得は非課税です)。
そして売買契約書には印紙税がかかります。
いずれも本体価格に比べれば小さく見えますが、評価額が大きいほど金額は膨らみますし、軽減を使うかどうかで実際の負担はかなり変わります。
まずは「買った時にもこの3つがかかる」と押さえてください。
2. 登録免許税の住宅軽減は「自分が住む建物」だけ――投資用は対象外という分かれ道
登録免許税には住宅用家屋の軽減措置があり、税率が本則よりぐっと下がります。
たとえば新築住宅を建てたときの所有権保存登記は本則0.4%が0.15%に、売買で住宅を取得したときの移転登記は本則2.0%が0.3%に、住宅ローンの抵当権設定登記は本則0.4%が0.1%になります。
ただし、この軽減には見落としやすい条件があります。
第一に、対象は「自分が住むための家屋」であること。
賃貸に回す投資用物件やセカンドハウスは対象外です。
第二に、床面積が50平方メートル以上であること。
第三に、取得後1年以内に登記を受けること。
さらに、軽減されるのは原則として建物だけで、土地には適用されません。
土地には別に「売買による移転登記を令和11年3月31日までに行えば1.5%(本則2.0%)」という軽減があり、こちらは住宅かどうかを問いません。
「住宅だから土地も安くなる」と思い込むと計算が狂いますので、建物と土地は分けて考えるのが安全です。
3. 不動産取得税は黙っていると軽減されない――申告して初めて効く1,200万円控除
不動産取得税は、取得後しばらくして都道府県から納税通知書が届きます。
税率は本則4%ですが、土地と住宅については令和9年3月31日まで3%に軽減されています。
さらに宅地は、課税標準となる固定資産税評価額が2分の1に圧縮されます。
そして住宅には、課税標準から大きな金額を差し引く特例があります。
床面積40平方メートル以上240平方メートル以下の新築住宅なら1戸あたり1,200万円、認定長期優良住宅なら1,300万円を評価額から控除できます(令和8年4月以降に取得する住宅の床面積の下限は、それまでの50平方メートル以上から40平方メートル以上に引き下げられました)。
ここで知っておきたいのは、賃貸アパートも対象になるという点です。
貸室1室あたり40平方メートル以上240平方メートル以下であれば、各戸が新築住宅の軽減を受けられます。
先ほどの登録免許税の住宅軽減が「自宅だけ」だったのに対し、不動産取得税の新築住宅軽減は賃貸でも使えるわけです。
ただし、これらの軽減は黙っていて自動的に反映されるとは限りません。
多くの都道府県では、取得後一定期間内に「不動産取得税の申告」を行うことで軽減が適用されます。
通知書が来てから慌てるのではなく、取得した段階で県税事務所に軽減の手続を確認しておくことが、取りこぼしを防ぐいちばんの近道です。
4. 印紙税と抵当権設定登記――小さな軽減と「貼り忘れ」の過怠税
最後は見落としがちな小さな論点です。
不動産の売買契約書には印紙税がかかりますが、こちらにも軽減措置があり、令和9年3月31日まで適用されます。
一方で、建物の賃貸借契約書はそもそも印紙税のかからない文書(不課税)で、土地の賃貸借契約書は、月額の地代だけが記載されているものなら記載金額のない文書として200円で済みます。
賃貸の契約書に必要以上の印紙を貼ってしまうケースは意外とあります。
また、収入印紙を貼っても消印(割印)を忘れると、その金額と同額の過怠税がかかります。
そもそも納め忘れた場合は本来の税額の3倍が原則ですので、「貼る・消す」をセットで徹底してください。
なお抵当権の設定登記の軽減(0.1%)も、住宅ローンを組むときに使える小さな軽減ですので、金融機関や司法書士任せにせず、適用されているか一度確認しておくとよいでしょう。
おわりに――取得前のひと手間が手取りを増やす
取得時の税金は、ひとつひとつは大きく見えなくても、軽減を使うかどうかで合計すると数十万円の差になることがあります。
しかも登録免許税の住宅軽減と不動産取得税の住宅軽減は「自宅か賃貸か」で扱いが分かれ、土地と建物でも適用が異なります。
当事務所では、物件の購入をお考えの段階から、登記・取得税・契約書の印紙まで含めた取得時コストをご一緒に試算し、使える軽減を取りこぼさないようお手伝いしています。
私たちが大切にしている経営理念は「ともに未来を描く」こと。
買う前のひと手間が、手元に残るお金を確実に増やします。
気になる点があれば、契約の前にどうぞお声がけください。
【免責事項】本記事は一般的な情報提供を目的としたものであり、個別の税務判断を行うものではありません。
実際の取扱いは個々の状況や最新の法令・通達により異なる場合がありますので、具体的なご判断にあたっては税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


