「契約書がなければ、取得費は売却額の5%で諦めるしかない」と思っていませんか?——実額の探し方・推計の使いどころ・申告後の更正で結果が変わる3つの分かれ道
投稿日:2026年11月10日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
不動産を売却したものの、買ったときの契約書や領収書が見つからず、「取得費は売却額の5%しか認められない」と諦めていませんか。
実は5%(概算取得費)は、実額が分からない場合の最後の手段にすぎません。
その前に打てる手があり、申告後に取り戻せるケースもあれば、取り戻せないケースもあります。
本稿では、①実額のたどり方、②推計取得費の使いどころと限界、③申告後の更正の請求、という3つの視点で整理します。
目次
1.まず「5%」の前に、実額をたどる
2.推計取得費は「当初申告」の選択肢になり得るが万能ではない
3.申告後に分かれるのは「実額が出たか」どうか
4.売却前・相続時に今日からできる準備
1.まず「5%」の前に、実額をたどる
取得費は、原則として「取得に要した金額+設備費・改良費」です(所得税法38条)。
実額が分からない場合には、売却額の5%を取得費とする概算取得費の扱いがあります(租税特別措置法31条の4、昭和28年以後の取得は同法通達31の4-1)。
差は小さくありません。
たとえば5,000万円で売却した土地の取得費が、5%なら250万円です。
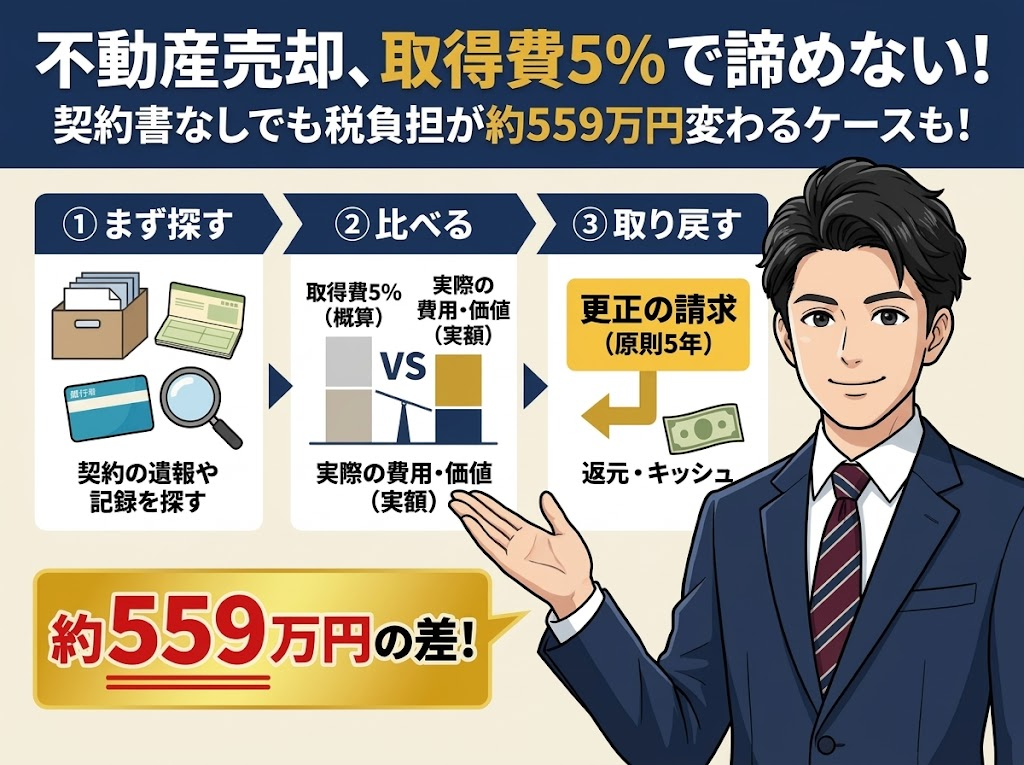
実際には3,000万円で買っていたとすると、差額の2,750万円に所有期間5年超の税率(所得税・復興特別所得税・住民税で合計20.315%)を掛けて、約559万円の税負担の差になります。
実額の調べ方には順番があります。
まず、買換え・交換の特例で取得費を引き継いでいないかを確認します。
相続した不動産で被相続人の申告控えが残っていない場合は、税務署に取得費の引継ぎについて照会する方法があり、回答に2~3日かかることもあるため、申告期限に余裕をもって動くことが大切です。
次に、売主や仲介業者への照会で売買契約書などが残っていないかを探します。
直接の証拠がなくても、間接証拠から実額に迫れる場合があります。
登記簿(閉鎖謄本を含みます)の抵当権設定額、仲介手数料の領収書、通帳やメール、借入関係の書類などです。
ある中古マンションの事例では、平成6年の購入で契約書も通帳も残っていませんでしたが、登記簿に2,600万円の抵当権設定が見つかり、取得費は少なくとも2,600万円以上と推定できました。
建物部分を差し引いて土地の取得価額を計算した結果、売却は譲渡損となり、税金はかからない形で整理できています。
「書類がない」と「実額が分からない」は同じではない、という点が実務上の最初の注意点です。
2.推計取得費は「当初申告」の選択肢になり得るが万能ではない
実額がどうしても分からない場合、取得当時の時価を過去の路線価・公示価格・市街地価格指数などから推計する方法があります。
これを推計取得費と呼びます。
ただし、推計取得費は「時価」であって「実際に払った金額」ではないため、法令や通達に直接の根拠はありません。
使えるかどうかは、取得の状況で分かれます。
売主が親族や同族会社の場合は、時価より低い価額で取得している可能性が高く、5%によるのが妥当と考えられます。
農地や山林は、5%のほうが実額より高い可能性もあります。
反対に、第三者から宅地を購入した場合は時価水準で買っている可能性が高く、推計を検討する価値があります。
取得時期が昭和30年代のように古い場合は、推計しても5%とほぼ変わらず、節税額も小さくなりがちです。
もう一つ迷うのが、推計の根拠を書面にして申告書に添付するかどうかです。
添付すれば検討過程が伝わり、調査対象から外れやすくなるという考え方もあれば、かえって調査を呼び込むという考え方もあり、専門家の間でも意見が分かれています。
いずれにしても、否認された場合は追加の納税に附帯税が加わる可能性があるため、リスクを依頼者と共有したうえで判断することが重要です。
3.申告後に分かれるのは「実額が出たか」どうか
5%で申告したあとに契約書や領収書が見つかり、実額が分かった場合は、更正の請求(払い過ぎた税金の取り戻し)が認められると解されています。
概算取得費の規定は、実額が5%に満たないことが証明されない場合に使うものだからです(国税通則法23条1項1号)。
更正の請求の期限は、原則として法定申告期限から5年です。
一方で、実額が分からないまま「推計取得費ならもっと高い」という理由での更正の請求は、認められないと考えられます。
立証責任は納税者にあり、推計は当時の時価を推測するにとどまり、実際に払った金額を示すものではないためです。
実際に、相続した土地建物について公示価格をもとにした推計での請求が認められなかった裁決があります。
つまり、推計取得費で攻められる余地があるのは、実質的に「当初申告」だけです。
申告後に何とかなると考えて5%で出してしまうと、実額が出てこない限り取り戻せません。
調査は申告前に尽くすのが鉄則です。
4.売却前・相続時に今日からできる準備
対策の中心は、売却を決める前の「書類の棚卸し」です。
売却の予定が立ったら、登記簿や閉鎖謄本、過去の確定申告書の控え、通帳、借入関係の書類を一度集めてください。
マンションであれば、取得当時の同一マンション内の成約価格が、不動産鑑定士を通じて分かる場合があります。
相続不動産では、ご両親が元気なうちに、いつ・誰から・いくらで買ったかを聞き取り、メモや書類を保管しておくことが最も効果的です。
また、相続した不動産を売却する場合には、売却時期によって相続税の取得費加算の特例が使える場合がありますので、取得費の検討とあわせて確認しておくと安心です。
取得費は、手元に資料があるかどうかで数百万円単位の差が出るテーマです。
「うちの不動産は書類がない」と思い込んで売却を進めてしまう前に、ぜひ一度ご相談ください。
結びに
取得費の問題は、売却してから気づくと打てる手が限られます。
当事務所では、売却前の取得費の調査、推計と5%の有利不利の比較、申告後の更正の請求の可否判断まで、一貫してサポートしております。
経営理念である「ともに未来を描く」のもと、売却後の手取りと次の一手まで見据えてご提案いたします。
契約書が見つからないとお困りの方は、売却の前にお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修
税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。