
不動産を買った年、思ったより経費が少ないのはなぜ?——取得時に取りこぼさない税務3つの勘所
投稿日:2026年08月14日
朝4時起きの名古屋の税理士丸山です。
不動産を購入すると、仲介手数料、登記の費用、固定資産税の精算金、古い建物の取り壊し費用……と、まとまった支出が一度に出ていきます。
「これだけ払ったのだから、今年はさぞかし経費が増えるだろう」——そう考えていた方が、決算で「思ったより経費にならなかった」と驚かれることは少なくありません。
不動産の取得にまつわる支出は、その年の経費(損金)になるものと、「土地や建物の値段」に吸い込まれるものに、はっきり分かれるからです。
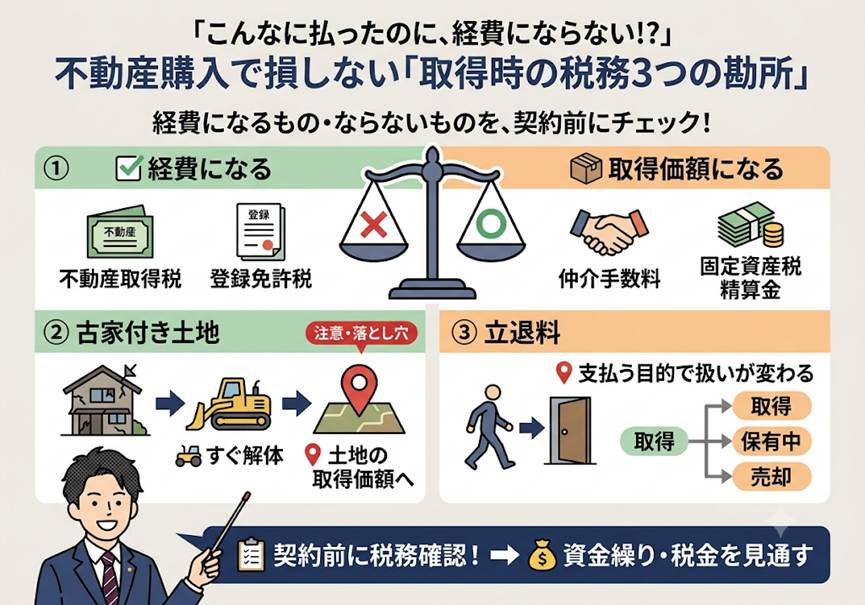
今日は、取得の年に損をしないための3つの視点
——①経費にできる費用とできない費用の線引き、②古家付き土地を“すぐ”壊すときの落とし穴、③立退料の扱い——
を整理します。
【目次】
1. なぜ「買った年」に経費が思ったより少ないのか
2. 不動産取得税・登録免許税は経費に、仲介手数料・固定資産税精算金は取得価額に
3. 古家付き土地を“すぐ”壊すと、建物代も取壊し費用も土地の値段になる
4. 立退料は「払う場面」で扱いが変わる
1. なぜ「買った年」に経費が思ったより少ないのか
不動産を買ったときの支出は、大きく「取得価額に含めるもの」と「その期の費用にできるもの」に分かれます。
取得価額に含まれた金額は、建物であれば減価償却を通じて何年もかけて少しずつ経費になり、土地であれば売却する日まで経費になりません。
つまり同じ100万円の支出でも、経費にできるかどうかで、その年の税額は大きく変わります。
「払った年に全部経費になる」という感覚のままでいると、資金繰りの見込みが狂ってしまいます。
まずは、どの支出がどちらに入るのかを押さえておくことが、取得時の税務の出発点です。
2. 不動産取得税・登録免許税は経費に、仲介手数料・固定資産税精算金は取得価額に
意外に思われるのが、不動産取得税と登録免許税です。
これらは不動産を買うために納める税金ですが、法人税法上は取得価額に含めず、その期の損金(個人でも業務用資産であれば必要経費)にすることが認められています(法人税基本通達7-3-3の2)。
流通税としての性格があるためで、経費に落とせる代表格です。
一方で、仲介手数料は取得のために直接要した費用として取得価額に算入され、その年の経費にはなりません。
そして最も見落とされやすいのが、固定資産税・都市計画税の精算金です。
売買では引渡し日を境に日割りで買主が売主へ支払うのが慣行ですが、これは「税金の精算」ではなく売買代金の一部と扱われ、取得価額に算入されます(消費税でも売買金額の調整分とされます。
消費税基本通達10-1-6)。
「税金だから経費」と思って処理すると、後から否認されかねない論点です。
3. 古家付き土地を“すぐ”壊すと、建物代も取壊し費用も土地の値段になる
古い建物が建ったままの土地を、取り壊して使う目的で買うケースにも落とし穴があります。
原則として、当初から建物を取り壊して土地を利用する目的が明らかで、取得後おおむね1年以内に取壊しに着手した場合には、その建物の帳簿価額(取得価額)と取壊し費用の合計額は、その土地の取得価額に算入されます(法人税基本通達7-3-6)。
つまり建物代も解体費も経費にならず、償却もされない土地の値段に固定されてしまうのです。
逆に、取得後しばらく賃貸などに使ってから取り壊した場合には、取壊し直前の建物の帳簿価額を除却損としてその年の損金にできます。
同じ「古家付き土地を買って壊す」でも、“いつ”“どんな目的で”壊すかによって、経費にできる金額が大きく変わります。
取得の段取りを決める前に、税務の扱いを確認しておきたいところです。
4. 立退料は「払う場面」で扱いが変わる
立退料も、払う場面によって扱いが変わる代表例です。
土地や建物を取得するために、そこにいた借家人などへ支払う立退料は、その土地・建物の取得価額に算入します(法人税基本通達7-3-5)。
前項の「取り壊し予定の古家付き土地」で借家人に払う立退料も、同じく土地の取得原価に含まれます。
一方、自分がすでに持っている賃貸物件で、建替えや売却のために借家人に出ていってもらう立退料は、場面に応じて必要経費になったり、譲渡費用になったりします。
「立退料を払った」という事実だけでは扱いが決まらず、“取得のためか、保有中の都合か、売却のためか”という目的で判断することになります。
支払う前に位置づけを整理しておくと、想定外の税負担を避けられます。
むすびに
当事務所では、物件の購入前・契約前の段階から、どの支出が経費になり、どの支出が取得価額に吸い込まれるのかを一つずつ確認し、資金繰りと納税の見込みまで含めてご一緒に描いています。
「買ってから気づく」のではなく、「買う前に見通す」ことが、手取りを守る一番の近道です。
私たちは経営理念「ともに未来を描く」のもと、目先の一件だけでなく、その先の運用と出口まで見据えて伴走します。
取得を検討されている物件があれば、契約前にぜひ一度ご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別の税務・法務上の判断を保証するものではありません。
実際のご判断にあたっては、必ず税理士等の専門家にご相談ください。
制度や取扱いは改正等により変更される場合があります。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


