
不動産を買ったときの諸費用、どこまで経費にできる?——取得価額の線引きで初年度から税額が変わる3つの分岐
投稿日:2026年07月17日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
不動産を購入すると、売買代金以外にもさまざまなお金が動きます。
仲介手数料、登記費用、印紙税、固定資産税の精算金、古い建物が建っていればその解体費用……。
これらをまとめて「必要経費」と考えていないでしょうか。
実は税務上、こうした支出は「その年の経費にできるもの」と「土地・建物の取得価額に組み込まれ、何年もかけてしか反映されないもの」にはっきり分かれます。
ここを取り違えると、初年度の利益も、毎年の減価償却も、支払う消費税までずれてしまいます。
今日は、不動産を買ったときに見落としがちな取得価額の線引きを、3つの視点で整理します。
【目次】
1.固定資産税の「精算金」は税金ではなく、買った値段の一部
2.諸費用は「経費にできるもの」と「取得価額に入るもの」に分かれる
3.古家付き土地を買って壊すなら、解体費も“土地”になる
4.まとめ——取得価額の線引きが、初年度から出口まで税金を左右する
1.固定資産税の「精算金」は税金ではなく、買った値段の一部
不動産の売買では、引渡日を境に固定資産税・都市計画税を日割りで精算するのが一般的です。
買主が売主に日割り分を支払うため、多くの方が「税金を立て替えて払った」感覚を持ちます。
ところが、固定資産税を納める義務は、その年の1月1日に不動産を所有していた人、つまり売主にあります。
買主には、そもそも法律上の納税義務はありません。
だからこの精算金は、税金の支払いではなく「不動産を手に入れるために上乗せして払った代金」として扱われます。
法人税法上も会計上も取得価額に算入され、消費税法上も売買金額の調整分とされます(消費税法基本通達10-1-6)。
つまり、建物にかかる精算分には消費税が乗るということです。
「税金だから経費」と早合点すると、取得価額も消費税の計算も狂ってしまいます。
2.諸費用は「経費にできるもの」と「取得価額に入るもの」に分かれる
購入時に払う諸費用も、ひとくくりにはできません。
登記費用や司法書士報酬、売買契約書に貼る印紙税は、法人税法上その年の費用として落とすことが認められています(法人税基本通達7-3-3の2ほか)。
一方で、仲介手数料は不動産を取得するための付随費用として、取得価額に算入しなければなりません。
同じ「購入にかかったお金」でも、経費にできるものとできないものが混在しているのです。
+αの視点:節税の罠?初期費用の「一括経費化」が次の融資を止める
登記費用や印紙税などは「その年の経費で落とす」ことが認められていますが、実はあえて「取得価額(資産の箱)に算入する」ことも選択できます。
「経費にできるなら全部落とした方が得」と思われがちですが、初年度に多額の諸費用を一括経費にして決算書が大幅な「赤字」になると、2棟目・3棟目を買うための銀行融資の審査でマイナス評価を受ける恐れがあります。
目先の節税だけでなく、銀行からどう見えるか(決算書の見栄え)まで考慮して「経費の箱に入れるか、資産の箱に入れるか」を選ぶのが、事業拡大を目指すオーナーの重要な経営判断となります。
さらに、取得価額に入れた金額は土地と建物に分ける必要があります。
土地は減価償却できませんが、建物はできるため、この按分の割合ひとつで毎年の減価償却費、ひいては利益と税額が変わります。
恣意的に建物を小さく見せれば否認のリスクがあり、鑑定評価による構成比などの客観的な方法で分けることが求められます。
番外編:土地と建物の按分で使える「売主が個人」の場合の交渉術
減価償却費を増やすために建物の取得価額(割合)を大きくしたい買主に対し、売主が法人などの課税事業者であれば「建物を大きくすると支払う消費税が増える」ため利害が対立します。
しかし、もし売主がマイホームなどを売る「個人(免税事業者)」であった場合、売主には消費税を納める義務がないため、建物の割合を大きくしても売主側に不利益は生じません。
こうした消費税の仕組みと相手の立場を知っていれば、客観的な基準の範囲内で「建物比率を少し高めに設定してもらう代わりに、価格交渉に柔軟に応じる」といった、買主にとって有利な落としどころを見つけやすくなります。
3.古家付き土地を買って壊すなら、解体費も“土地”になる
古い建物が建っている土地を、更地にして使うつもりで買うケースもよくあります。
このとき「建物分の値段」や「解体費用」を経費で落とせると考えると、大きくつまずきます。
取得後おおむね1年以内に取り壊しに着手し、はじめから壊して土地を利用する目的が明らかな場合、取り壊した建物の帳簿価額と取壊し費用の合計は、その年の経費ではなく土地の取得価額に算入されます(法人税基本通達7-3-6)。
建物にいた入居者への立退き料も、同じく土地に含まれます(同7-3-5)。
土地は減価償却できませんから、これらの費用は売却するその日まで一切損金になりません。
「壊すための費用なのに、なぜ土地が増えるのか」と感じるかもしれませんが、更地としての価値を手に入れるための支出だから、という理屈です。
+αの視点:忘れた頃にやってくる「不動産取得税」の決算またぎ
もう一つ、購入時の諸費用として忘れてはいけないのが「不動産取得税」です。
これも全額その年の経費にすることができますが、厄介なのは、買った直後ではなく半年から1年ほど経って「忘れた頃に納付書が届く」という点です。
もし納付書が届く前に法人の決算期をまたいでしまうと、購入初年度の経費にできず、想定していた利益計画や納税シミュレーションが大きく狂ってしまいます。
取得の段階で、この税金がいつ発生し、どの期の経費になるかまで織り込んで資金繰りを立てておく必要があります。
4.まとめ——取得価額の線引きが、初年度から出口まで税金を左右する
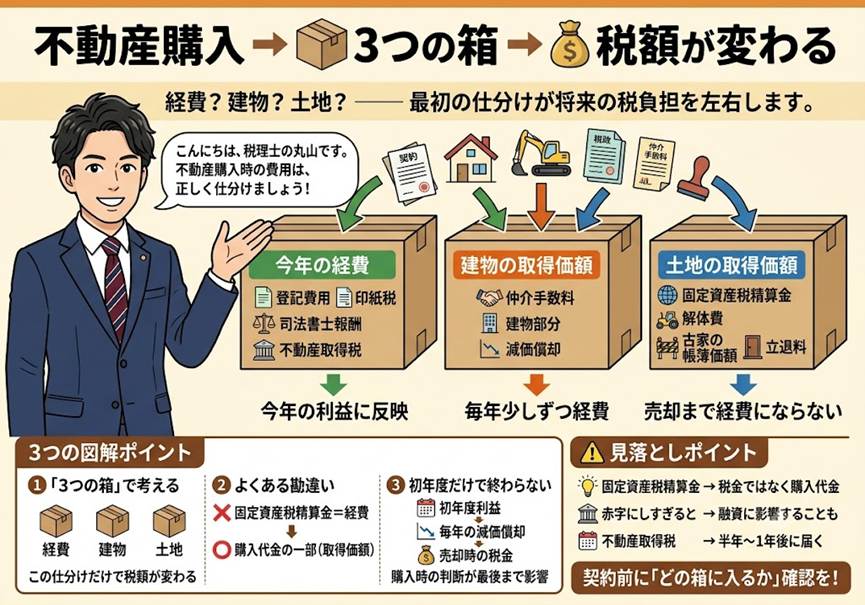
こうして見ると、不動産を買ったときの一つひとつの支出は、「今年の経費」「建物の取得価額(=何年もかけて償却)」「土地の取得価額(=売るまで動かない)」という3つの箱のどれに入るかで、税金のタイミングが大きく変わります。
取得の段階で仕分けを誤ると、初年度の申告だけでなく、その後何年もの減価償却、そして売却時の譲渡所得の計算まで影響が続きます。
逆に言えば、買った瞬間の帳簿づくりこそが、後の税負担を左右する分かれ道なのです。
契約前・引渡し前に「この費用はどの箱に入るのか」を一度整理しておくことを、強くおすすめします。
当事務所では、不動産の購入・売却にあたって、諸費用の仕分けや土地と建物の按分、取得価額の組み立てを、契約前の段階からご一緒に確認しています。
「ともに未来を描く」という理念のとおり、目の前の一件だけでなく、その先の減価償却や出口の税金まで見据えて、いちばん有利な形を一緒に設計していきます。
判断に迷う費用があれば、どうぞお早めにご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別の税務・法務上の判断を保証するものではありません。実際の適用にあたっては、必ず税理士等の専門家にご相談のうえ、最新の法令等をご確認ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


