
不動産を買ったときの諸費用、ぜんぶ「資産」にしていませんか?――初年度の経費が変わる3つの分かれ道
投稿日:2026年07月03日
朝4時起きの名古屋の税理士丸山です。
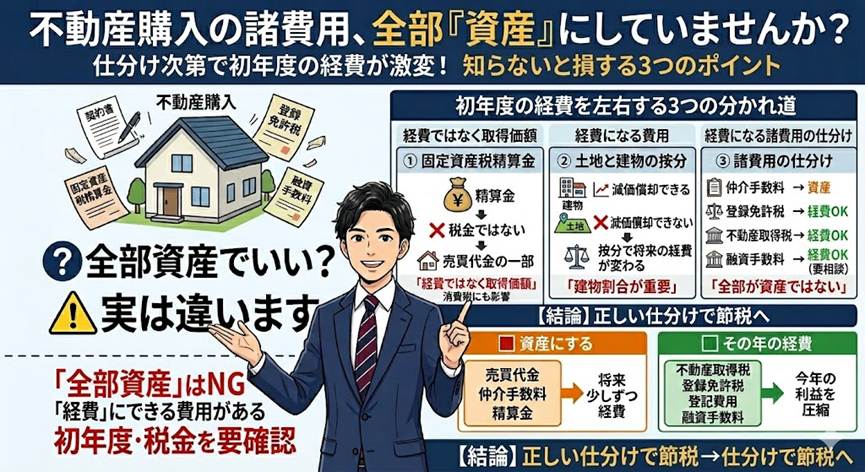
不動産を購入したとき、売買代金や諸費用をまとめて「建物・土地」として資産に計上していませんか。
実は、購入時に支払うお金には、そのまま取得価額に含めるものと、買った年の経費(損金)にできるものが混ざっています。
ここの仕分けを少し変えるだけで、初年度の利益も、毎年の減価償却も、消費税の負担まで変わってきます。
今日は、不動産を買ったときに見落としがちな3つの分かれ道を、数字と仕組みを交えてお話しします。
【目次】
1. 固定資産税の「精算金」は税金ではなく売買代金の一部
2. 土地と建物の「按分」で毎年の減価償却が変わる
3. 取得税・登録免許税・登記費用は「経費」にできる――仲介手数料との違い
4. 迷ったら、契約書と請求書を一度ならべて確認する
1. 固定資産税の「精算金」は税金ではなく売買代金の一部
固定資産税・都市計画税は、その年の1月1日に不動産を所有している人に納税義務が生じる税金です。
法令上は1月1日時点の所有者、つまり売主が納めるもので、買主に納税義務はありません。
ところが売買の現場では、引渡日を境に売主と買主が日割りで負担し合うのが一般的です。
この、買主が売主に支払う「固定資産税の精算金」を、税金だと思い込んで租税公課などの経費で処理してしまう方が少なくありません。
しかし、これは誤りです。
買主が支払う精算金は、自治体に納める税金そのものではなく、不動産を取得するために支払う「売買代金の一部」と考えます。
したがって取得価額に算入することになり、消費税の取扱いでも売買金額の調整分として扱われます(消費税法基本通達10-1-6)。
建物分にかかる精算金は消費税の課税対象になる、という点も見落とすと処理を誤ります。
「税金を立て替えただけ」という感覚で経費に落としてしまわないよう、注意が必要です。
2. 土地と建物の「按分」で毎年の減価償却が変わる
土地と建物をまとめて一つの値段で買った場合、その代金を土地と建物に分ける「按分」が必要になります。
なぜなら、土地は減価償却できない資産であるのに対し、建物は減価償却できる資産だからです。
つまり、同じ総額で買っても、建物に振り分ける金額が大きいほど毎年の減価償却費(=経費)が増え、税負担を抑えられます。
この按分は、その後何年もの利益計算に影響する、とても重要な論点です。
ではどう分けるか。
代金総額を、合理的な基準で土地と建物に配分する必要があります。
実務では、固定資産税評価額の比であん分する方法や、鑑定評価で建物価額を求めて差額を土地とする方法などが使われます。
さらに細かく言えば、建物の中でも「躯体」と「電気・給排水などの附属設備」では耐用年数が異なり、附属設備のほうが早く償却できます。
ここを分けておくと、より早く経費化できる場合があります。
ただし、節税を狙って建物割合を不自然に大きくすると、恣意的な配分として否認されるおそれがあります。
あくまで客観的な根拠に基づいて分けることが大切です。
3. 取得税・登録免許税・登記費用は「経費」にできる――仲介手数料との違い
不動産を買うと、本体価格のほかにさまざまな費用がかかります。
仲介手数料、不動産取得税、登録免許税、司法書士への登記費用などです。
これらは「すべて取得価額に入れて資産計上する」と思われがちですが、税務上の取扱いは分かれます。
不動産取得税と登録免許税、そして登記にかかる司法書士報酬などの費用は、法人税法上、取得価額に含めず、支払った年の経費(損金)にすることが認められています(法人税基本通達7-3-3の2など)。
一方で、仲介手数料は取得に直接かかる費用として取得価額に算入します。
つまり、取得税や登記費用を経費に回せば、買った年の利益を圧縮できる余地があるということです(会計上は原則として取得価額に含めますが、税務上は損金算入を選択できます)。
さらに見落としがちなのが、銀行でローンを組んだ際の「融資手数料(事務手数料)」や、売買契約書・金銭消費貸借契約書に貼る「印紙代」です。
これらも取得価額に含めず、支払った年の経費として処理することが可能です。
ただし、ローン関連の支出でも「信用保証料」については、借入期間にわたって少しずつ経費化(繰延資産として償却)する必要があるため、一括経費にできる手数料との混同には注意しましょう。
なお、不動産取得税は購入後しばらくしてから納税通知書が届くため、計上のタイミングにも注意が必要です。
「全部まとめて資産」ではなく、一つひとつ仕分けることで、初年度の手取りが変わってきます。
不動産取得税は、購入から数ヶ月〜半年以上経ってから都道府県税事務所から納付書(納税通知書)が届きます。
そのため、購入した決算期(個人の場合は年末)をまたいで「翌期」に届くことがよくあります。
「去年の購入費用の経費に入れ忘れた!」と焦る必要はありません。
税務上は原則として「納税通知書が届いた日(賦課決定日)」の属する事業年度の経費として計上できるため、納付書が届いたタイミングでその年の経費として処理すれば問題ありません。
4. 迷ったら、契約書と請求書を一度ならべて確認する
ここまで見てきたように、不動産を買ったときの経理は「代金と諸費用をまとめて資産に計上する」だけでは、損をしてしまうことがあります。
固定資産税の精算金は売買代金の一部、土地と建物の按分は毎年の減価償却を左右し、取得税や登記費用は経費にできる
――この3点を押さえるだけで、初年度の利益や税負担は変わってきます。
購入の際は、売買契約書と諸費用の請求書を一度ならべて、どれを資産に、どれを経費にするのかを確認することをおすすめします。
おわりに
当事務所では、不動産を購入された際の取得価額の按分や諸費用の仕分けについて、消費税や減価償却への影響まで含めて、お一人おひとりの状況に合わせてご提案しています。
「買ったときの経理がこれで合っているか不安」「もっと有利な処理ができないか確かめたい」という方は、どうぞお気軽にご相談ください。
私たちは経営理念に掲げる「ともに未来を描く」の言葉どおり、目先の処理だけでなく、皆様の資産とご事業の未来を見据えて伴走してまいります。
※本記事は一般的な情報提供を目的としたものであり、特定の取引・事案に対する税務上の助言ではありません。税制は改正される場合があり、記事の内容は執筆時点の法令等に基づいています。実際のご判断にあたっては、必ず個別の事情に基づき税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


