
親の駐車場を子ども名義で貸せば、賃料は子どもの所得?——判決から学ぶ「名義」と「実質」を分ける3つの分かれ道
投稿日:2026年10月23日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
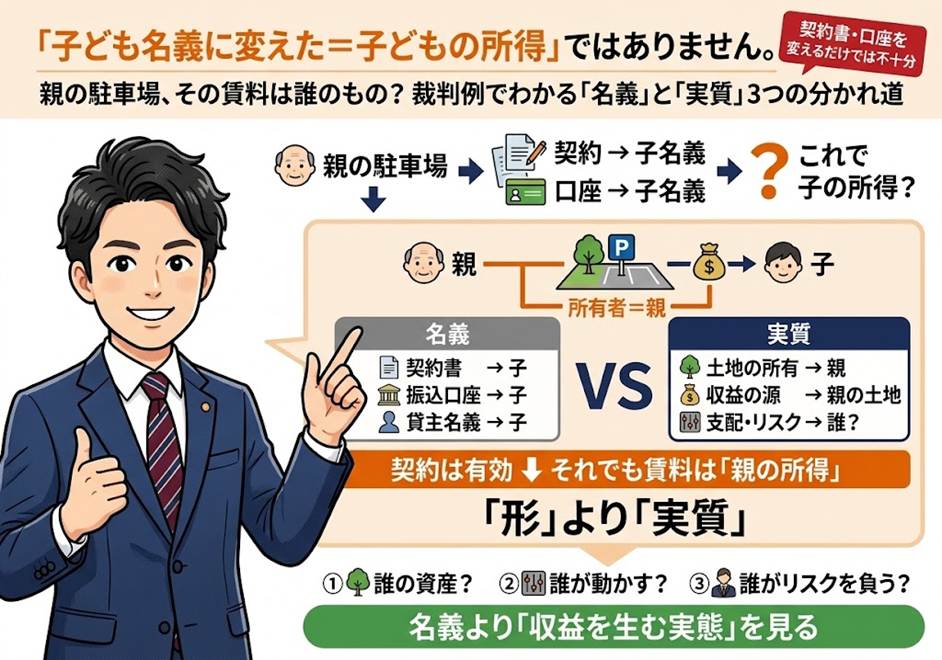
「駐車場の契約と振込口座を子ども名義に変えれば、賃料は子どもの所得になり、親の所得税も将来の相続税も軽くなる」——そう考えておられる不動産オーナーの方は少なくないと思われます。
ところが、契約書をきちんと整えたにもかかわらず、賃料は親の所得だと判断された事例が、実際に裁判で争われています。
本稿では、①契約の形は有効だったのか、②収益を実際に支配していたのは誰か、③何を移せば所得も移るのか、という3つの視点から整理します。
目次
1.どんな争いだったか——月極駐車場を子ども名義に切り替えた親子
2.争点と双方の言い分——「契約は有効」対「名義だけ」
3.裁判所の判断——契約は有効、それでも所得は親のもの
4.経営者・オーナーが今日からできること
1.どんな争いだったか——月極駐車場を子ども名義に切り替えた親子
舞台は、高齢の親が長年経営してきた2か所の駐車場です。
1つは複数の個人・法人に1台あたり月額6千円または7千円で貸す月極駐車場、もう1つは医療法人に職員用として月額19万9千円(年間で約239万円)で一括して貸していた土地でした。
親は長男の意向を受けて税理士に節税対策を相談し、平成26年1月、次の手当てを行いました。
まず、土地を長男と長女にそれぞれ貸す契約書を作成します。
対価は土地の固定資産税・都市計画税相当額のみで、実質的には無償で貸す「使用貸借」です。
あわせて、土地の上のアスファルト舗装などを子どもに贈与する契約書を作り、駐車場の賃貸借契約の貸主と、管理会社との契約の委任者、賃料の振込口座を子ども名義に変更しました。
そのうえで親は、同年2月以降の賃料は子どもの所得であるとして、自分の申告からは外しました。
これに対し税務署は、賃料は引き続き親の所得であるとして、所得税の増額更正と過少申告加算税の賦課を行い、訴訟に発展しました。
2.争点と双方の言い分——「契約は有効」対「名義だけ」
争点は、所得税法12条の「実質所得者課税の原則」の当てはめです。
これは、収益が法律上帰属するように見える人が単なる名義人で、実際には別の人がその収益を享受している場合には、享受している人の所得として課税する、というルールです。
納税者側の言い分は、「使用貸借契約も贈与契約も書面で結び、土地を引き渡し、借主との契約も口座もすべて子ども名義に切り替えた。
法律上、賃料を受け取る権利は子どもにあり、実際にお金も子どもに入っている」というものでした。
一方の税務署側は、「土地の権利関係も利用の実態も何も変わっていない。
親の賃料収入を、所得の少ない子どもに分散させる形を作っただけである」と主張しました。
第一審の大阪地裁令和3年4月22日判決は、納税者の請求を一部認めました。
しかし国が控訴し、結論は高裁で逆転することになります。
3.裁判所の判断——契約は有効、それでも所得は親のもの
大阪高裁令和4年7月20日判決は、国の敗訴部分を取り消し、納税者の逆転敗訴となりました。
以下はこの高裁の判断です。
興味深いのは、高裁が契約を一律に否定したわけではない点です。
アスファルト舗装は敷いた時点で土地と一体になるため(付合)、舗装だけを贈与することはそもそもできず、贈与契約のその部分は無効とされました。
一方で、土地の使用貸借契約そのものは有効に成立しており、子どもは法律上、賃料を受け取る立場にあると認めています。
それでも所得は親のものとされた理由は、大きく3つあります。
第一に、駐車場の賃料は土地を使わせる対価であり、経営者の働きに対する対価ではないため、本来は土地の所有者に帰属する性質のものであること。
第二に、親は所有権を移さず、何の対価も得ずに賃料を受け取る地位だけを子どもに与えており、使用貸借である以上、その承諾は将来に向かって取りやめることもできること。
第三に、管理は従前の管理会社に任せたままで子どもが新たに担った役割は乏しく、一連の取引の主な目的が相続税対策と所得の分散にあったことです。
つまり、「収益を支配していたのは親である」というのが裁判所の結論でした。
契約書が有効であることと、税務上の所得が移ることは、別の問題だということです。
4.経営者・オーナーが今日からできること
この判決から、次の3点は確認しておきたいところです。
1つ目は、名義変更だけに頼らないことです。
国税庁の通達(所得税基本通達12-1)も、資産から生ずる収益は、その資産の真実の権利者に帰属するという考え方を示しており、この取扱いは現在も変わっていません。
更地や舗装しただけの駐車場では、土地そのものを移さない限り、所得は移りにくいと考えておくのが安全です。
2つ目は、「何を移すのか」を見直すことです。
土地自体を贈与する(暦年課税や相続時精算課税の検討)、子どもが自分の資金で建物や設備を建てて貸す、法人に適正な対価で貸す・売るなど、選択肢は複数あります。
それぞれ贈与税・不動産取得税・登記費用などのコストが伴いますので、相続までの年数から逆算して比較することが大切です。
3つ目は、目的と実態を説明できるようにしておくことです。
高齢の親に代わって子どもが契約や管理を実際に担う、という事業承継としての実態があるかどうかは、判断に影響し得ます。
誰が意思決定し、誰が費用とリスクを負担しているかを、記録として残しておくことをおすすめします。
実務上の注意として、すでに子ども名義で申告している駐車場がある場合は、次の申告の前に、土地の所有者・契約名義・入金口座・管理の実態を一度棚卸ししてみてください。
否認されると、親の側で所得税の追徴と加算税が生じるおそれがあります。
なお、舗装や車止めは、会計上は「構築物」として土地と別に扱いますが、所有権の面では土地と一体と判断され得る点にもご留意ください。
所得を正々堂々と子へ移す「王道」は、子が資金を出して『建物や設備』を建てること
なぜ裁判や裁決で否認されるのか。
その最大の理由は『収益を生み出す根本の資産(土地や建物)の投資リスクを、子どもが一切負担していないから』です。
逆に言えば、子ども自身が銀行ローンや自己資金でアパート・マンションを新築・購入するか、あるいは駐車場のアスファルト舗装やコインパーキング設備を子が自ら発注・所有し、親には適正な地代(公租公課の2〜3倍等)を支払って土地を借りる形にすれば、収益の帰属は100%建物の所有者である子どもになります。
「土地だけ貸して収益だけ移す」のではなく、「子が自ら設備投資をして事業主になる」ことこそが、税務署にも一切文句を言わせない確実な所得移転と相続対策の王道です。
当事務所では、「ともに未来を描く」という経営理念のもと、不動産の名義や貸し方を変える前の税務判断のご相談や、税務調査への対応をお手伝いしています。
「うちの駐車場の名義はこのままで大丈夫だろうか」と気になられた方は、手続きを進める前にどうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


