
コインパーキング会社に土地を貸したら、「駐車場業」として事業税がかかる?——判決から学ぶ「貸しただけ」と「自ら営む」を分ける3つの分かれ道
投稿日:2026年11月17日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「空いている土地をコインパーキング会社に貸せば、毎月決まった地代が入るだけ。
所得税の確定申告さえしておけば十分」——そう考えている地主さんは多いのではないでしょうか。
ところが、ある日突然、都道府県から「個人事業税」の納税通知書が届き、しかも過去3年分をまとめて請求される、ということが実際に起きています。
今回は、コインパーキング用地を貸していた個人に「駐車場業」として個人事業税が課された処分を、裁判所が取り消した事例を取り上げます。
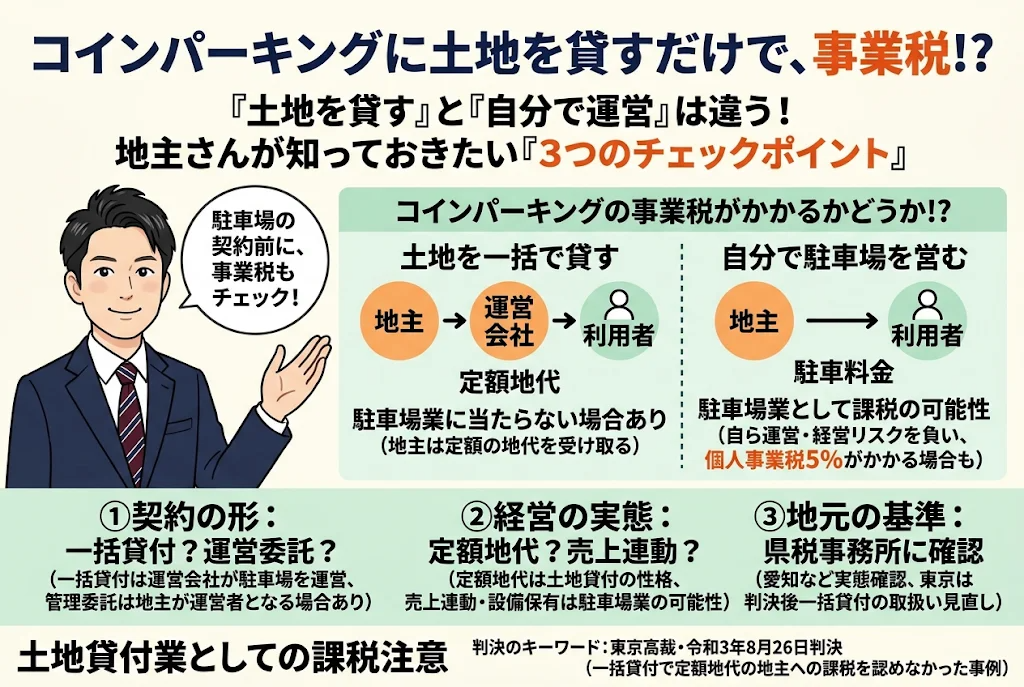
「どんな形で貸しているか」「事業といえる程度の実態があるか」「地元の都道府県がどう扱っているか」という3つの視点から整理します。
目次
1. どんな争いだったか——コインパーキング会社に土地を一括で貸した地主さん
2. 争点——「駐車場として使われている土地」なら駐車場業か
3. 裁判所の判断——事業税がかかるのは「自ら事業として営んでいる」とき
4. 経営者・オーナーが今日からできること——契約の形と地元のルールを確かめる
1. どんな争いだったか——コインパーキング会社に土地を一括で貸した地主さん
東京都内に土地を持つXさんは、その土地をコインパーキングを運営するA社に貸していました。
駐車場の機械を設置するのも、利用者を集めて料金を回収するのも、すべてA社の仕事です。
Xさんは毎月決まった地代を受け取るだけで、その地代は所得税の確定申告で「不動産所得」として申告していました。
ところが東京都は、Xさんが個人事業税の課税対象となる「駐車場業」を営んでいるとして、平成28年分から平成30年分までの3年分の個人事業税を課しました。
個人事業税とは、法律で定められた70の業種を営む個人に対して都道府県が課す税金で、駐車場業や不動産貸付業の税率は5%です(年290万円の事業主控除の後の所得に対して)。
たとえば、地代収入から固定資産税などの経費を引いた所得が年400万円なら、(400万円-290万円)×5%=年5万5千円、3年分で16万5千円になります。
毎年続く負担として考えると、決して小さくない金額です。
Xさんは「土地を貸しているだけで、駐車場業など営んでいない」として、処分の取消しを求めて裁判を起こしました。
2. 争点——「駐車場として使われている土地」なら駐車場業か
争点は、Xさんが地方税法72条の2第8項13号に定める「駐車場業」を行う者に当たるかどうかでした。
東京都の考え方はこうです。
国の取扱通知や都の事務提要では、駐車場業を「対価を得て自動車の駐車場所を提供する事業」とし、建物でない駐車場でも駐車台数が10台以上なら駐車場業と認定する基準になっている。
Xさんの土地は現に有料のコインパーキングとして使われ、この基準に当てはまるのだから、駐車場業に当たる、という立場でした。
これに対しXさんは、駐車場を運営しているのはA社であり、自分はA社に土地を貸して定額の地代を受け取っているにすぎない、と反論しました。
つまり、「土地の使われ方」で判断するのか、「貸主自身が何をしているか」で判断するのか、という対立です。
3. 裁判所の判断——事業税がかかるのは「自ら事業として営んでいる」とき
第一審の東京地裁令和3年3月10日判決はXさんの請求を認め、控訴審の東京高裁令和3年8月26日判決も東京都の控訴を退けて、納税者勝訴が確定しました。
高裁はまず、地方税法は「事業」や「駐車場業」を定義していないため、社会通念に従って判断するほかないとしました。
そのうえで、個人事業税の対象となる事業とは、自分の計算と危険(つまり儲けも損も自分が負う形)で独立して営まれ、営利性・有償性があり、反復継続して行う意思と社会的地位が客観的に認められる業務をいう、と整理しています。
そして、事業税は事業を営む者が地域の行政サービスから受ける利益に応じて負担する税金なのだから、駐車場業として課税するには、その個人が「事業といえる程度の形態で」有料駐車場を営んでいることが必要だと判断しました。
運営会社に土地を貸し、運営には直接関わらず、定額の地代を受け取るだけの典型的な「土地賃貸方式」は駐車場業に当たらない、という結論です。
さらに高裁は、国の通知や都の事務提要は法令ではなく、法律の趣旨と整合する範囲でのみ合理性を持つ、とも述べています。
「通達の基準に当てはまるから課税できる」とは限らないことを示した点で、実務上も意味の大きい判断です。
4. 経営者・オーナーが今日からできること——契約の形と地元のルールを確かめる
この判決の確定後、東京都は取扱いを見直し、令和2年分の所得に係る課税分から、貸主が建物や機械式の駐車設備を設けずに土地を一括で貸し、借主が第三者に駐車させている場合は、駐車場業ではなく「住宅用以外の土地の貸付け」として不動産貸付業の基準(土地の貸付契約が10件以上など)で判断することにしました。
注意したいのは、これはあくまで東京都の取扱いであり、個人事業税は都道府県ごとに運用されている点です。
愛知県が公表している認定基準でも、コインパーキングなどの有料駐車場は駐車場業として認定する旨が示されている一方、運営会社への一括貸付をどう扱うかまでは明示されていません。
また、貸主が舗装や車止めなどを整えて貸している場合には、駐車場業と認定される例もあるとされています。
そこで、地主さんが今日からできることは次の3つです。
第一に、契約書を確認し、「機械の設置・集客・料金回収を誰が行うか」「地代は定額か売上連動か」を整理すること。
売上の一部を受け取る形や、自分で設備を設置して管理だけを委託する「自己経営方式」は、駐車場業と判断される可能性が高まります。
第二に、舗装やフェンスの設置を自分で行うかどうかは、消費税(地面の整備をした駐車場の貸付けは課税となる場合があります)にも影響するため、契約前に検討すること。
第三に、判断に迷う場合は、所管の県税事務所に事前に確認しておくことです。
なお、すでに課税されている場合でも、契約の実態によっては取扱いを争える余地があります。
通知書が届いたら、そのまま納める前に一度ご相談ください。
おわりに
当事務所では、「ともに未来を描く」という経営理念のもと、所得税・相続税の申告だけでなく、土地活用の契約を結ぶ前の税務判断や、地方税を含めた課税関係の整理、税務調査や課税処分への対応まで、オーナーの皆さまと一緒に考えています。
コインパーキングや月極駐車場への土地活用を検討されている方、事業税の通知書に心当たりのない方は、どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


