
底地を持つ地主さん、「借地人が買ってくれるまで待つ」で終わっていませんか?——底地・借地権の整理で手取りが変わる3つの分かれ道
投稿日:2026年09月29日
おはようございます。
朝4時起きの名古屋の税理士の丸山です。
「先代から引き継いだ土地を、昔から人に貸している。
地代は年に数十万円。
売ろうにも上に他人の家が建っていて動かせない」。
こうした底地をお持ちの地主さんは、名古屋でも少なくありません。
相続の話になると「評価額は立派なのに、お金にならない」という声をよく聞きます。
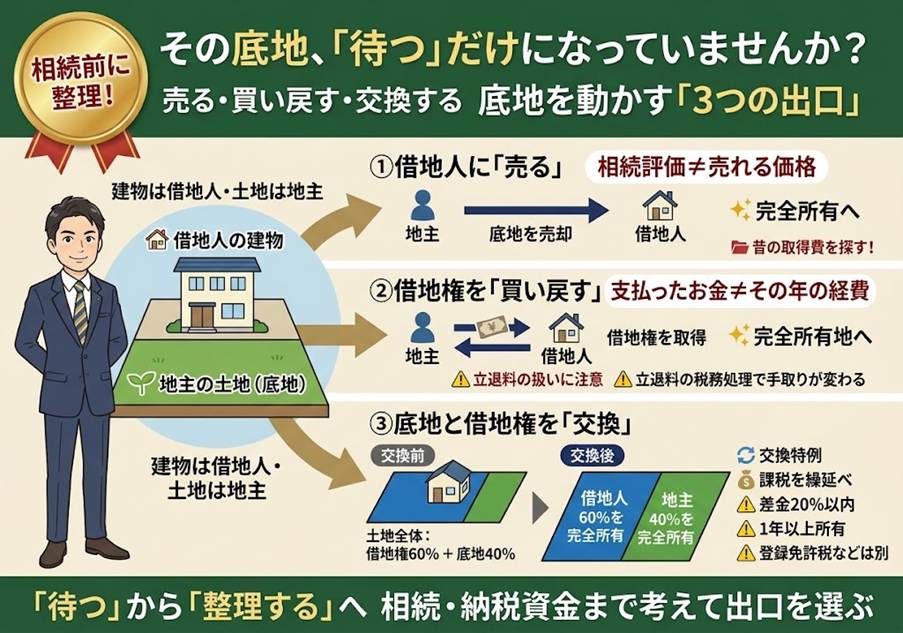
実は底地には、「借地人に売る」「借地権を買い戻す」「借地権と底地を交換する」という3つの出口があり、どれを選ぶかで税金も手取りも大きく変わります。
今日はこの3つの分かれ道を整理します。
目次
1. 底地は「評価は高いのに売れない」資産
2. 分かれ道①:借地人に底地を売る——値段と取得費で決まる手取り
3. 分かれ道②:地主が借地権を買い戻す——支払った代金は経費にならない
4. 分かれ道③:借地権と底地を「交換」して完全所有地に戻す——特例の要件と落とし穴
1. 底地は「評価は高いのに売れない」資産
底地の相続税評価は、更地としての評価額から借地権割合を差し引いて計算します。
たとえば借地権割合が60%の地域なら、底地は更地評価の40%です。
ところが、この底地を第三者(いわゆる底地買取業者)に売ろうとすると、提示される価格は更地価格の1〜2割程度にとどまることも珍しくありません。
買い手にとっては地代しか入らず、自由に使えない土地だからです。
つまり底地は、「相続税を計算するときの評価」と「実際に換金できる金額」の差が非常に大きい資産です。
底地を多く持つ地主さんほど、相続税は重いのに納税資金が用意できない、という事態に陥りやすい。
だからこそ、相続が起きる前に、誰に・どの形で整理するかを決めておく必要があります。
2. 分かれ道①:借地人に底地を売る——値段と取得費で決まる手取り
最も自然な出口は、その土地の上に建物を持つ借地人に底地を売ることです。
借地人にとっては、底地を買えば土地が完全な自分の所有になり、建替えや売却が自由になります。
第三者には1〜2割でしか売れない底地でも、借地人になら「更地価格×(1-借地権割合)」に近い水準で話がまとまることが多く、地主さんの手取りは何倍も変わります。
税務上は、地主さん側は土地の譲渡として分離課税の譲渡所得になります。
ここで見落とされがちなのが取得費です。
先代から相続した土地は、先代の取得費を引き継ぎますが、その金額が分からないケースが大半です。
取得費が不明なら売却価格の5%しか差し引けませんので、古い契約書や登記関係の書類、購入当時の資料を今のうちに探しておく価値があります。
また、土地の売買には消費税はかかりませんが、借地人側には登録免許税と不動産取得税がかかります。
売買価格の交渉では、相手の負担する税金まで含めて考えると話がまとまりやすくなります。
3. 分かれ道②:地主が借地権を買い戻す——支払った代金は経費にならない
逆に、地主さんが借地人から借地権を買い取って、土地を完全所有地に戻す道もあります。
借地人が高齢で建物を使わなくなった、後継ぎがいない、といった場面でよく出てきます。
このとき地主さんが支払った借地権の買取代金は、その年の経費にはなりません。
土地の取得費(法人であれば取得価額)に加算され、将来その土地を売ったときに初めて差し引かれます。
建物を取り壊して更地に戻す費用も同様に、原則として土地の取得費に含めて考えます。
「まとまったお金を払ったのに税金が全く減らない」と驚かれる方が多いところです。
一方の借地人側は、借地権を売った扱いになります。
借地権は税務上、土地と同じ「土地の上に存する権利」として扱われるため、分離課税の譲渡所得として課税されます。
借地人が長年住んでいた自宅であれば、居住用財産の3,000万円特別控除が使える可能性もあります。
相手方の税金まで見据えて価格を組み立てると、双方が納得しやすい取引になります。
借地人に払った立退料を「譲渡費用」に書いて申告すると、税務署から否認される
土地を第三者に売却するにあたり、上に住んでいた借地人に立ち退いてもらうため「立退料5,000万円」を支払って更地にし、その土地を1億円で売却したとします。
確定申告の際、売上1億円から「譲渡費用:5,000万円」と「概算取得費5%:500万円(1億円×5%)」を差し引いて、利益4,500万円で申告書を提出する大家さんが後を絶ちません。
税務署はこの申告書を見た瞬間、速やかに呼び出しを行います。
税法上、借地人に支払った立退料は、売るための「譲渡費用」ではなく、相手の借地権を買い取った「借地権の取得費(5,000万円)」と判定されます(所基通33-7)。
取得費と認定された以上、もともとの土地(旧底地)の取得費不明による「概算取得費5%」は、土地全体(1億円)にかけることはできず、「旧底地部分の対価(5,000万円)の5%=250万円」に削られます。
「立退料5,000万円を譲渡費用と取得費のどちらに書くか」という書類の区分の違いだけで、経費として認められる金額が250万円も減らされ、追徴課税を払わされることになるのです。
4. 分かれ道③:借地権と底地を「交換」して完全所有地に戻す——特例の要件と落とし穴
お金を動かさずに整理する方法として、借地権と底地の交換があります。
たとえば借地権割合60%の土地であれば、土地を6対4に分筆し、借地人は6割部分の底地を、地主は4割部分の借地権をそれぞれ相手から受け取ります。
結果として借地人は6割の土地を、地主は4割の土地を、それぞれ完全所有地として持つことになります。
本来、交換も税務上は「譲渡」ですが、所得税法58条の固定資産の交換特例を使えば、譲渡がなかったものとして課税を繰り延べることができます。
借地権は所得税法上「土地」に含まれるため、借地権と底地は同じ種類の資産として交換特例の対象になります。
ただし、要件は厳格です。
交換する双方の資産を1年以上所有していること、交換のために取得したものでないこと、交換後も同じ用途に使うこと、そして交換差金が高い方の価額の20%以内であること。
差金が20%を超えると特例そのものが使えなくなり、全体が課税されます。
また、特例が使えても、受け取った交換差金の部分には課税されます。
実務上の落とし穴は3つあります。
ひとつは、分筆した線の上に借地人の建物がまたがっていると、交換が成り立たないこと。
ふたつめは、交換特例はあくまで所得税・法人税の話で、登録免許税と不動産取得税は通常どおりかかること。
みっつめは、交換で取得した土地は元の資産の取得費と取得日を引き継ぐため、将来売却したときに課税が「戻ってくる」ことです。
相続まで持ち切るのか、いずれ売るのかという出口を決めてから使う特例です。
結び
底地は「借地人が買ってくれるまで待つ」資産ではなく、地主さんの側から整理を働きかけて初めて動く資産です。
売るのか、買い戻すのか、交換するのか。
どれが正解かは、地主さんの相続までの時間軸、納税資金、借地人との関係、そして土地の形状によって変わります。
当事務所では、底地・借地権の整理について、相続税評価と実勢価格の差、譲渡所得の試算、交換特例の適用可否までを一枚の資料にまとめ、借地人側の税金も含めて「双方が動ける条件」を一緒に組み立てています。
経営理念「ともに未来を描く」のとおり、先代から預かった土地を次の世代にどう渡すか、その設計をご一緒させてください。
まずは、お持ちの底地の契約書と固定資産税の課税明細を手元に、ご相談ください。
【免責事項】
本記事は執筆時点の法令・通達等に基づく一般的な情報提供を目的としたものであり、個別の事案に対する税務上の助言ではありません。
実際の取引・申告にあたっては、必ず税理士等の専門家にご相談ください。
本記事の内容によって生じたいかなる損害についても、当事務所は責任を負いかねます。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


