
更新料は払わなくてもいい?——借地の更新で地主も借地人も取りこぼす3つの税金
投稿日:2026年09月11日
朝4時起きの名古屋の税理士丸山です。
「借地の更新時期が近いのですが、更新料はいくら払えばいいのでしょうか」。
「受け取った更新料は、地代と同じように申告すればいいですか」。
借地のご相談で、この2つは本当によく出てきます。
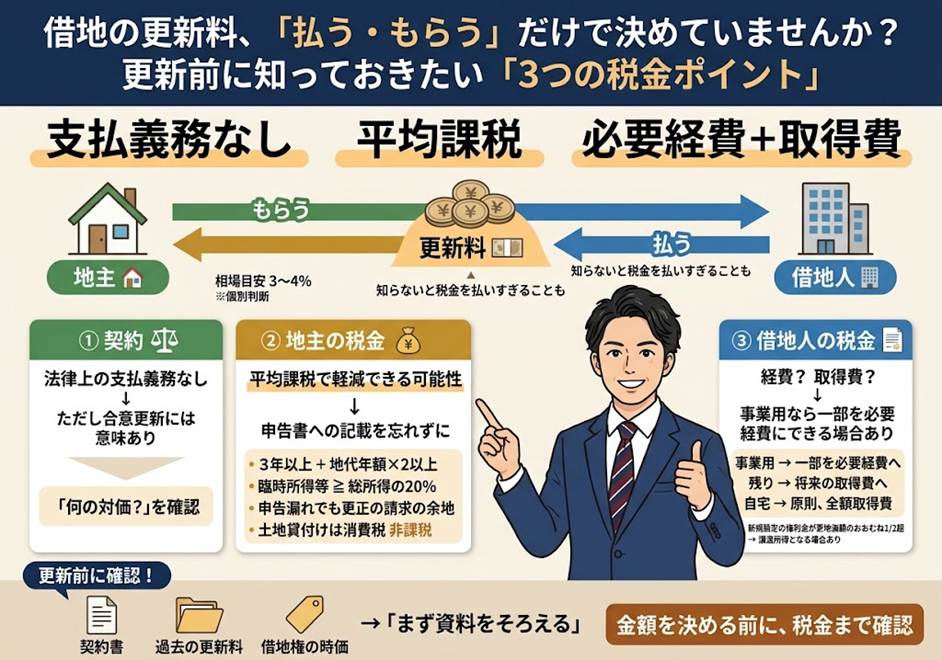
ところが実務では、更新料に法律上の支払義務はないという裁判所の考え方がある一方で、受け取った側には税負担を軽くできる制度があるのに、その一行を申告書に書き忘れたまま納めてしまう、ということが起きています。
今日は、更新料は本当に払う義務があるのか、受け取った地主の税金、支払った借地人はいつ経費にできるのか、という3つの視点で整理してみます。
【目次】
1.更新料に法律上の支払義務はない——それでも授受されるのはなぜか
2.相場は「土地価格の3〜4%」。ただし鵜呑みは危ない
3.受け取った地主——「臨時所得」なら税負担は軽くなる。書き忘れても打つ手はある
4.支払った借地人——「今年の必要経費」と「将来の取得費」に振り分けられる
1.更新料に法律上の支払義務はない——それでも授受されるのはなぜか
借地期間が満了しても、地主の側に正当な事由がなければ契約は自動的に更新されます。
これを法定更新といいます。
最高裁も昭和51年10月1日の判決で、更新料を支払うという商慣習ないし事実たる慣習が存在するとは認められない、と判示しました。
更新料は「払わなければ土地を返さなければならないお金」ではないのです。
それでも実務で更新料が授受されるのは、合意更新に実質的な意味があるからです。
旧借地法では、法定更新の場合、更新後の期間中に建物が朽廃すればその時点で借地権は消滅します。
ところが期間を約定して合意更新をしておけば、途中で朽廃しても約定した期間の満了まで借地権は存続します。
実務上の注意は、「払う義務がない」ことと「払うべきでない」ことは別だ、という点です。
争って法定更新に持ち込めば更新料は不要かもしれませんが、代わりに建物の朽廃リスクや、この先の承諾交渉が難航するという別のコストを抱えます。
2.相場は「土地価格の3〜4%」。
ただし鵜呑みは危ない
更新料の水準として、かつて「更地価格の3%程度」という数字が広まりました。
ただしこれは昭和60年当時の調査でたまたま得られた統計値で、3%が理論的に正しいという根拠はありません。
比較的新しい調査では、東京23区の更新料が土地価格に占める割合は、商業地系で平均3.7%(中央値2.9%)、住宅地系で平均3.8%(中央値3.7%)とされています。
また、木造から非木造への建替えのように借地条件を変更する場合の承諾料は、裁判所の許可事例では更地価格の10%前後に集中しており、7%から13%が一応の水準です。
実務上の注意は、実際に授受された「更新料」の中身です。
単純な期間の更新だけでなく、建替承諾料、条件変更承諾料、名義変更料などが混ざって一本の金額になっている例が少なくありません。
「いま何の対価を払おうとしているのか」を分解しておくことが先です。
3.受け取った地主——「臨時所得」なら税負担は軽くなる。
書き忘れても打つ手はある
受け取った更新料や各種の承諾料は、譲渡所得に該当する場合を除いて、地代と同じ不動産所得になります。
問題は金額です。
数百万円単位になることが多く、所得税は累進課税ですから、受け取った年に一気に上乗せされると税率が跳ね上がります。
今後何十年分かの使用の対価を先にもらったようなものなのに、その年だけで課税されるのは酷だ、というわけです。
そこで用意されているのが、臨時所得の平均課税という計算方法です。
臨時所得に当たるのは、その土地を3年以上使用させるもので、かつ、金額が地代年額の2倍以上である場合。
更新料や承諾料は通常この条件を満たします。
さらに平均課税を使うには、変動所得と臨時所得の合計額がその年の総所得金額の20%以上であることが必要です。
実務上の注意は、この平均課税が自動的には適用されないことです。
申告書に適用を受ける旨を記載し、計算明細を添付してはじめて使えます。
もっとも、記載を忘れたまま申告してしまっても、あきらめる必要はありません。
所得税法90条4項は、確定申告書のほか修正申告書や更正請求書に記載と添付があれば適用すると定めていますので、後から更正の請求でやり直せる余地があります。
なお、更新料も承諾料も土地の貸付けの対価ですので、消費税は非課税です。
また、新たに借地権を設定して受け取る権利金が、その土地の更地価額のおおむね2分の1を超える場合は、不動産所得ではなく譲渡所得として扱われます。
名目ではなく中身で判定してください。
4.支払った借地人——「今年の必要経費」と「将来の取得費」に振り分けられる
では、支払った側はどうでしょうか。
全額をその年の経費に落とせると考えている方が多いのですが、そうではありません。
借地条件の変更や増改築の承諾料は、借地権の客観的な価値を高めるための支出ですから、借地権の取得費に加算される取扱いとされています(所得税基本通達38-12)。
更新料も、借地権を強化する法的効果を持つことから、同じく取得費に含まれると解されています。
ただし、事業用の借地について更新料等を支払ったときは、「(借地権設定時の対価+過去に支払った更新料等)×(今回の更新料の額)÷(更新時の借地権の時価)」で計算した金額を、その年の必要経費に算入することとされています(所得税法施行令182条)。
こうして必要経費にした金額は、将来譲渡したときの取得費からは除かれます。
気をつけたいのは自宅の借地です。
事業用ではないため必要経費に落とす余地がなく、更新料は全額が取得費になります。
ところが売却時にマイホームの3,000万円特別控除を使い、譲渡益が控除枠に収まってしまえば、取得費をいくら積み上げても税額は変わりません。
譲渡益が3,000万円を超えるときには効いてきますので、出口の規模を見てから考えることになります。
実務上の注意は、この算式が使えるかどうかが資料の有無で決まることです。
借地権を設定したときの対価、過去の更新料、今回の更新時点の借地権の時価。
この3つがそろってはじめて計算できます。
更新の話が出た段階で、書類の棚卸しから始めてください。
当事務所では、借地・底地に関するご相談を数多くお受けしています。
更新料や承諾料は金額の交渉に目が向きがちですが、「誰が・何の対価として・いつ払うのか」を整理するだけで、手元に残る金額は変わります。
更新の話が出てきたら、契約書と過去の授受の記録をお持ちのうえ、早めにご相談ください。
私たちは経営理念として「ともに未来を描く」を掲げています。
その土地の10年後、20年後の姿から逆算して、いまとるべき手をご一緒に考えてまいります。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


