
5棟10室で激変する大家の青色申告 節税の分かれ道
投稿日:2026年07月13日
朝4時起きの税理士、丸山です。
本日は「大家さんの青色申告」、それも“事業的規模”という切り口からお話しします。
「青色申告の届出さえ出しておけば、誰でも65万円の特別控除が受けられる」——そう思っていませんか。
実はここに、知らないと毎年数十万円単位で損をする落とし穴があります。
同じ青色申告でも、あなたの賃貸経営が「事業的規模」と認められるかどうかで、受けられる特典は天と地ほど変わるのです。
今日はこの“分かれ道”を一緒に確認しましょう。
「5棟10室」——この数字があなたの節税を決める
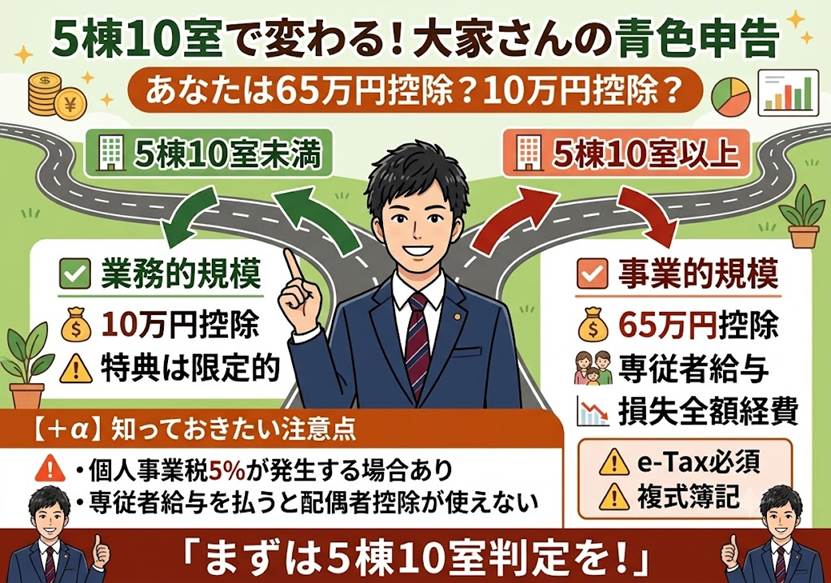
税務上、不動産賃貸が「事業的規模」かどうかは、原則として「5棟10室基準」で判定します。
独立した貸家なら概ね5棟、アパート・マンションなら10室、貸地は概ね5件、月極駐車場は5台で1室相当として換算します。
たとえばアパート8室+戸建て1棟なら、合計10室となり事業的規模に届くケースもあります。
この線を超えると特典が一気に増えます。
最大65万円の青色申告特別控除、家族へ支払う青色事業専従者給与の必要経費算入、入居者の家賃滞納による貸倒損失や建物取り壊し損失の“全額”経費化などです。
一方、規模未満(業務的規模)だと特別控除は最大10万円どまり。
所得税・住民税合わせて税率30%の方なら、控除差55万円で年間およそ16万円もの差が生まれます。
+αの視点:特典の裏にある「個人事業税(5%)」の発生に要注意
5棟10室を超えると強力な節税メリットがある反面、忘れてはいけないのが「個人事業税」の存在です。
不動産貸付が事業的規模と認定されると(※自治体により多少基準が異なります)、不動産所得から事業主控除(290万円)を差し引いた残額に対して、「5%」の個人事業税が毎年課税されるようになります。
「青色申告による節税額」と「新たに発生する事業税の負担額」をシミュレーションし、トータルで手残りが増えるよう事業規模をコントロールするのも、法人化を含めた不動産経営の重要な戦略となります。
65万円控除は“自動”では取れない
事業的規模なら無条件で65万円、というわけではありません。
65万円控除には、
①複式簿記による記帳、②貸借対照表と損益計算書の添付、③e-Taxによる電子申告または電子帳簿保存
——この要件を満たす必要があります。
紙で申告すると、要件を満たしても控除額は55万円に下がります。
「たった10万円の差」と侮ってはいけません。
税率20%・住民税10%の方なら約3万円、それが毎年積み上がります。
会計ソフトとe-Taxを使えばクリアできる要件です。
攻めの節税は、まず取りこぼしをなくすところから始まります。
青色専従者給与——所得を“分散”する攻めの一手
事業的規模で本当に効いてくるのが、青色事業専従者給与です。
生計を共にする配偶者や家族に、賃貸管理の対価として給与を支払い、その全額を経費にできます。
所得税は累進課税ですから、オーナー一人に集中していた所得を家族に分散すれば、世帯全体の税負担を大きく下げられます。
たとえば課税所得900万円のオーナーが、専従者給与を年200万円支払えば、オーナーの所得税率33%帯の200万円分が圧縮され、受け取る家族側は低い税率で済む。
ただし、専従者給与は「その年の3月15日まで(新規開業は開業から2か月以内)」に届出が必要で、金額も労務の実態に見合うことが条件です。
期限と実態ここを外すと否認されます。
+αの視点:専従者給与を「1円」でも払うと配偶者控除が消える
所得分散として非常に有効な青色事業専従者給与ですが、絶対に知っておくべきジレンマがあります。
それは、「青色事業専従者給与を家族に1円でも支払うと、その年は配偶者控除や扶養控除の対象から外れてしまう」というルールです。
つまり、支払う専従者給与の額が少額すぎると、「給与を経費にしたことによる節税額」よりも「配偶者控除(最大38万円)等を失ったことによる増税額」の方が大きくなり、かえって世帯全体の手残りが減ってしまう「逆転現象」が起きます。
給与の額は、控除が外れるデメリットを上回るラインを見極めて設定しなければなりません。
規模が足りなくても、道はある——丸山会計の視点
「うちはまだ6室だから事業的規模に届かない」。
そんな方こそ、私たち丸山会計事務所の出番です。
「不動産」が小規模でも、別の「個人事業」があれば65万円控除が使える
アパートが1棟6室しかなく、不動産貸付としては業務的規模であっても、もしあなたが「別の個人事業(事業所得)」を営んでいる場合は朗報があります。
青色申告特別控除は、不動産所得と事業所得の「合計」に対して最大65万円の枠を使えるため、事業所得側で帳簿等の要件を満たしていれば、満額の65万円控除を受けることが可能です。
不動産所得から引ききれなかった控除枠は事業所得から差し引けるため、無理に不動産を買い増して5棟10室に届かせなくても、最大の特典を享受できるケースがあります。
あと数室をいつ・どう増やせば事業的規模に乗るのか、法人化と個人継続のどちらが有利か、家族への管理委託や承継をどう設計するか——お金が大きく動くその一手を、先回りしてご提案します。
私たちは記帳代行で終わる税理士ではありません。
経営理念「ともに未来を描く」のもと、節税実績で培った“攻める”視点で、オーナー様の手元に最大限の利益を残します。
節税効果以上の報酬がかかる提案はしない——その一線を守りながら、本気で伴走します。
まとめ
青色申告は「届出を出して終わり」ではありません。
5棟10室の事業的規模に乗れば、65万円控除・専従者給与・損失の全額経費化という強力な武器が手に入ります。
控除には複式簿記とe-Taxが必須、専従者給与は届出期限が命。
規模が足りなくても打つ手はあります。
「知らずに損」をなくす第一歩を、今期から始めましょう。
本記事は一般的な情報提供を目的としており、個別の税務相談については専門家にご確認ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


