
自分の会社に土地を貸すとき、地代はどう決めていますか?——「権利金の認定課税」を避けて相続でも得する3つの分かれ道
投稿日:2026年07月07日
朝4時起きの名古屋の税理士丸山です。
同族会社をお持ちの社長から、こんなご相談をよくいただきます。
「自分名義の土地に、自分の会社でアパートを建てたい。家賃は会社に入れたいが、地代はどうすればいいのか」。
ここで「身内同士だから、権利金も地代もタダでいい」と進めてしまうと、思わぬ税金が会社に降りかかることがあります。
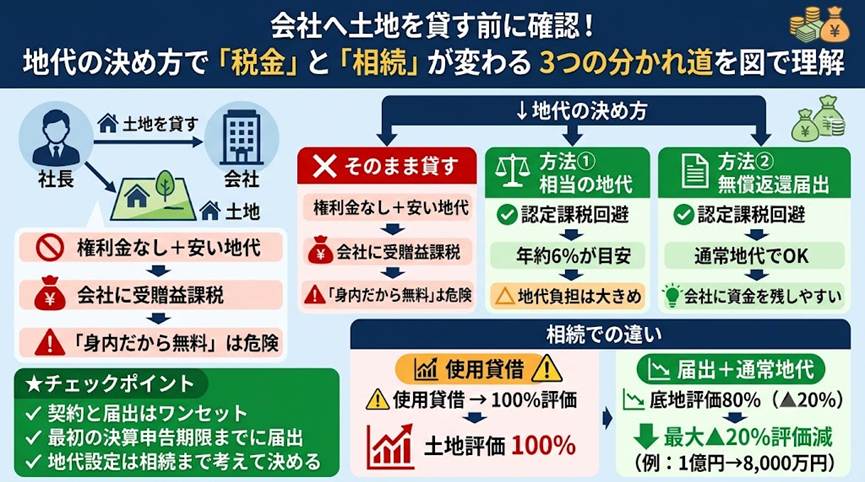
実は、個人の土地を会社に貸す場面は、地代の決め方ひとつで『会社への課税』『毎年の手取り』『将来の相続税』が同時に動く、税務の分岐点なのです。
今日は、知らないと損をする3つの視点を整理します。
◆ 目次
1.なぜ「権利金ゼロ」で土地を貸すと課税されるのか
2.回避策①——「相当の地代」を払う方式
3.回避策②——「無償返還の届出書」を出す方式
4.出口(相続)で効く——底地評価が2割下がる
1.なぜ「権利金ゼロ」で土地を貸すと課税されるのか
借地権の取引慣行がある地域では、他人の土地を借りて建物を建てるとき、借り手は地主に「権利金」を支払うのが通例です。
ところが、社長個人の土地を自分の会社に貸す場合、「身内だから」と権利金を取らないケースが少なくありません。
税務上はここに落とし穴があります。
権利金を授受する慣行のある地域で、相当の地代に満たない地代しか取らずに土地を貸すと、会社は本来支払うべき権利金相当の経済的利益をタダで受け取ったとみなされ、その分が「受贈益」として法人税の課税対象になってしまうのです。
これがいわゆる権利金の認定課税です。
権利金の慣行がある地域では、借地権の価額が更地価額の6〜7割に達することも珍しくありません。
その規模の経済的利益がまるごと会社の受贈益として課税されうると考えれば、「身内だから無償で安心」とは到底言えないのです。
良かれと思った「無償」が、かえって会社に税金を生む——これが第一の分かれ道です。
2.回避策①——「相当の地代」を払う方式
では、どうすれば認定課税を避けられるのか。
ひとつ目の方法が「相当の地代」を収受することです。
相当の地代とは、ざっくり言えば、その土地の更地価額に対しておおむね年6%程度の地代をいいます。
権利金を取らない代わりに、この水準の地代を会社からきちんと受け取っていれば、権利金の認定課税は行われません。
ただし、地代が高めになるぶん、会社の経費は増える一方で、社長個人の不動産所得(地代収入)も増えます。
所得の置き場所が「個人」に偏るため、所得を会社へ移して分散を図りたい法人化の狙いとは、相性が良くないこともあります。
地代の水準と所得のバランスを見て選ぶ必要があります。
3.回避策②——「無償返還の届出書」を出す方式
実務でより多く使われるのが、ふたつ目の「土地の無償返還に関する届出書」を提出する方式です。
将来その土地を無償で返すことを契約で定め、地主と借地人(会社)の連名でこの届出書を所轄の税務署長に提出しておけば、権利金の認定課税は見合わせてもらえます。
しかも相当の地代まで取る必要はなく、固定資産税の数倍程度の「通常の地代」でも構いません。
地代を低めに抑えられるので会社にキャッシュを残しやすく、設立まもない同族会社と相性が良い方式です。
提出のタイミングは、借地契約を結んだ後、遅滞なく——が原則。
建物が建ってから慌てて出すのでは遅れることもあるので、土地を貸すと決めた段階で税理士に声をかけてください。
「遅滞なく」のタイムリミットは『最初の決算』まで
無償返還の届出書の提出期限である「遅滞なく」とは、具体的にいつまででしょうか。
税務の実務上、これは「土地の貸し借りが始まってから最初に到来する、会社の確定申告書の提出期限まで」と解釈されています。
つまり、建物を建ててから何年も放置して、後から「忘れていました」と提出しても認められない可能性が高く、その時点で過去に遡って多額の権利金認定課税を受けるという最悪の事態になりかねません。
「契約と届出は必ずワンセット」が鉄則です。
4.出口(相続)で効く——底地評価が2割下がる
無償返還の届出書には、相続のときに効いてくる「もう一つの顔」があります。
届出書を提出して同族会社に土地を貸している場合、その土地(底地)の相続税評価は、原則として自用地価額の80%で評価されます。
更地のまま持っているより2割低く評価されるわけです。
一方で、その会社の株式を評価するときには、借地権部分(自用地価額の20%相当)を会社の純資産に取り込みます。
土地で2割下がったぶんが会社の株価に乗る——一族全体で見れば帳尻が合う設計になっているのです。
ただし注意点があります。
地代をまったく取らない「使用貸借」だと、届出書を出しても底地は自用地の100%評価のまま。
2割下げの恩恵を受けるには、通常の地代をきちんと収受していることが前提になります。
仮に自用地価額1億円の土地であれば、底地評価は8,000万円。
たったひと手間の届出書の有無で、2,000万円もの評価差が生まれる計算です。
むすびに
当事務所では、社長個人と会社のあいだの土地の貸し借りについて、地代の設定から無償返還届出書の作成・提出、そして将来の相続税シミュレーションまで、一気通貫でご支援しています。
「もう会社に土地を貸してしまった」という方も、今からの軌道修正で間に合うケースは少なくありません。
私たちは経営理念「ともに未来を描く」のもと、目先の節税だけでなく、十年先のご家族の安心まで一緒に設計してまいります。
気になることがあれば、どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別の税務判断を保証するものではありません。
実際の適用にあたっては、お客様の個別の状況に応じて、税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


