
「土地の相続税評価は、路線価に面積を掛ければ決まる」と思っていませんか?——貸家建付地・広い土地・路線価否認で評価額が変わる3つの分かれ道
投稿日:2026年11月08日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
相続対策で土地を考えるとき、「路線価×面積が評価額だから、あとは計算するだけ」と思っていませんか。
実は同じ土地でも、貸しているか、どれだけ広いか、そして買い方や使い方によって、相続税の評価額は大きく変わります。
逆に、評価額を下げることだけを狙うと、否認されるリスクもあります。
今日は、土地の評価額を考える前に押さえたい3つの視点をお伝えします。
目次
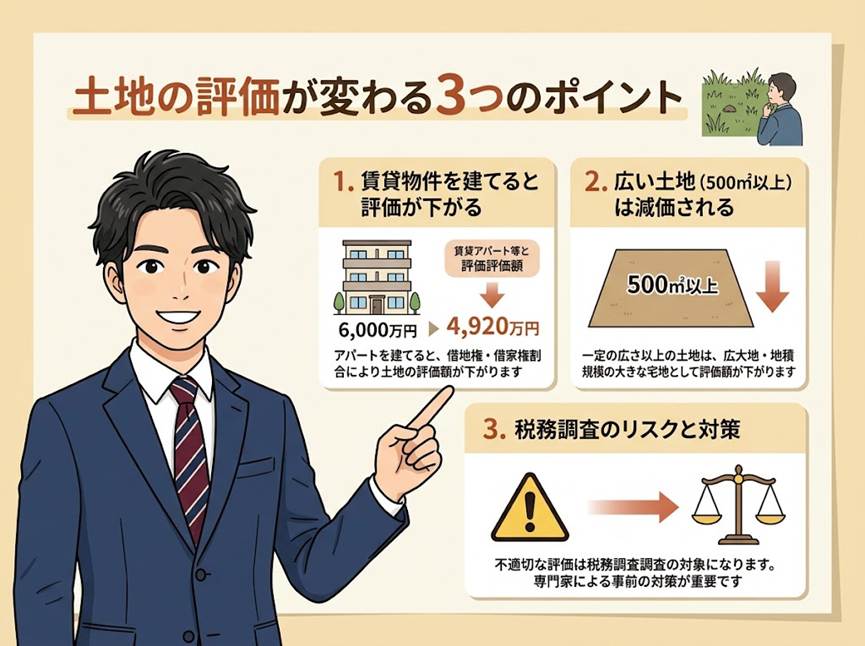
1.貸している土地は、評価額が下がる(貸家建付地)
2.広い土地は、さらに補正がかかる(地積規模の大きな宅地)
3.やり過ぎると、路線価が使えなくなる(評価通達6項)
4.まとめ:評価額を見る前の3チェック
1.貸している土地は、評価額が下がる(貸家建付地)
アパートなど貸家が建っている土地は、自分で使う土地(自用地)より評価額が低くなります。
借りている人の権利が付いているためで、算式は「自用地評価額×(1−借地権割合×借家権割合×賃貸割合)」です。
借家権割合は全国一律30%、借地権割合は地域ごとに国税局が定めています。
たとえば自用地評価が6,000万円、借地権割合が60%の土地なら、満室(賃貸割合100%)で6,000万円×(1−0.6×0.3)=4,920万円です。
ところが半分が空室で賃貸割合が50%だと、5,460万円になり、評価は540万円高くなります。
つまり、同じ土地でも、相続の時点で何割貸しているかが評価額を左右します。
空室を放置していないか、一時的な空室なのか、募集をしているのか。
賃貸割合は、相続の直前に慌てて変えられるものではありません。
日頃の管理が、そのまま相続税に表れます。
2.広い土地は、さらに補正がかかる(地積規模の大きな宅地)
路線価は、標準的な広さの土地を前提につくられています。
そのため、広い土地は、道路や区画を整える分の負担を見込んで、評価額がさらに減る仕組みがあります。
それが「地積規模の大きな宅地」の評価です。
対象は、三大都市圏では500㎡以上、それ以外の地域では1,000㎡以上の宅地です。
名古屋は三大都市圏に含まれます。
ただし、普通住宅地区などにあること、市街化調整区域でないこと、工業専用地域でないこと、容積率が東京都の特別区で300%未満・その他の地域で400%未満であること、といった要件があります。
計算では、奥行補正などに加えて「規模格差補正率」を掛けます。
三大都市圏の600㎡なら補正率は約0.79です。
路線価による評価額が5,880万円の土地なら、約4,645万円と、1,200万円超の減額になり得ます。
一方で、分筆して500㎡を下回るようにしたり、要件を外れる使い方をしたりすると、この減額が受けられません。
『広いから売りにくい』と考えて安易に分けると、税金面で損をする場合があります。
3.やり過ぎると、路線価が使えなくなる(評価通達6項)
評価額を下げる方法として、借入で収益不動産を買う方法が知られています。
現金で持つより、不動産のほうが相続税の評価が低くなるためです。
ただし、これには限度があります。
令和4年4月19日の最高裁判決では、被相続人が、多額の借入を使って、8億3,700万円と5億5,000万円の賃貸不動産を購入していました。
相続税評価額は約2億円と約1億3,000万円でしたが、鑑定評価額は約7億5,400万円と約5億1,900万円でした。
裁判所は、評価通達によらず鑑定評価額で評価した課税庁の処分を適法としました。
理由は、相続税の負担が減ることを知り、かつ期待して購入しており、他の納税者との間に看過し難い不均衡が生じるためです。
どこまでなら許されるのか、明確な基準は示されていません。
ただ、類似の判決では、購入から相続開始までが短い場合や、相続直後に売却した場合に否認される傾向があります。
節税のためだけの購入ではなく、長期保有の目的や収支計画を説明できるようにしておくことが大切です。
4.まとめ:評価額を見る前の3チェック
土地の評価額は、路線価に面積を掛けて終わりではありません。
次の3点を確認してください。
第一に、貸している土地なら、賃貸割合は何%か。
第二に、500㎡(地域によっては1,000㎡)以上の土地なら、地積規模の大きな宅地の要件を満たすか。
第三に、借入で不動産を買う対策なら、長期保有の理由と収支計画を説明できるか。
評価額を下げる工夫は大切ですが、そのために経営や家計の安全性を崩しては本末転倒です。
出口は、相続後に家族が困らないことだと考えます。
あなたの持っている土地は、貸しているのか、広いのか、そして何のために持っているのか。
一度、整理してみてはいかがでしょうか。
結びに
当事務所では、土地の相続税評価の試算から、賃貸割合や地積の要件確認、不動産の購入・保有・売却を含めた相続対策の設計まで、お手伝いしています。
私たちの経営理念は「ともに未来を描く」。
評価額の数字だけでなく、ご家族が安心して引き継げる着地点を、一緒に描きましょう。
お気軽にご相談ください。
※本記事は一般的な情報提供を目的としており、個別の事案に対する税務アドバイスではありません。
実際の判断にあたっては、事前に税理士等の専門家へご相談ください。
税制は改正されることがあるため、最新の法令等をご確認ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


