
「道路をつくるので土地を譲ってほしい」——その補償金、5,000万円控除が消える前に確認したい3つのこと
投稿日:2026年09月05日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「市が道路を広げるので、土地を譲ってほしい」「所有しているビルの一帯が再開発区域に入った」。
ある日、そんな申出が届くことがあります。
公共事業なのだから税金は優遇されるはずだ——多くの方がそう考えます。
たしかに手厚い特例はあります。
ただしこの特例は「後から思い出して使う」ものではなく、申出を受けた日から期限の時計が動き出します。
今日は、補償金の性質・5,000万円控除の期限・再開発の権利変換という3つの視点で整理します。
目次
1. 補償金は「名前」ではなく「性質」で税金が決まる
2. 5,000万円控除は「6か月」と「最初の年」で消える
3. 再開発の権利変換は自動。ただし清算金が出たら申告が要る
4. 申出を受けた日から逆算して動く
1. 補償金は「名前」ではなく「性質」で税金が決まる
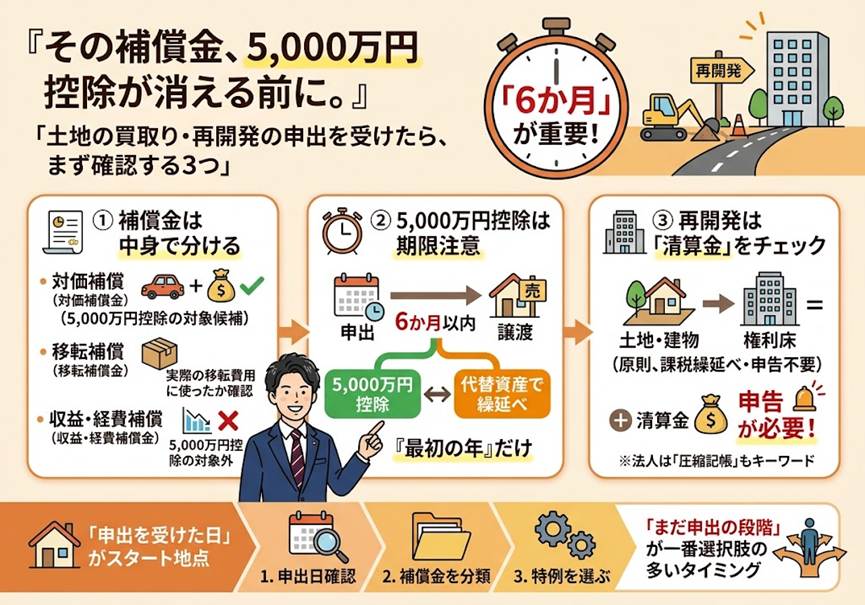
収用や土地区画整理で受け取るお金は、まとめて「補償金」と呼ばれますが、税務上は性質ごとに扱いが分かれます。
土地や建物そのものの対価にあたる「対価補償金」は譲渡所得の収入金額となり、後述の特例の対象になります。
一方、資産の移転費用にあてる「移転補償金」は、交付の目的どおりに実際の移転費用へ充てたときは総収入金額に算入しません(所得税法44条)。
裏を返せば、使わずに手元へ残した分は課税されるということです。
さらに、事業の減収を埋める「収益補償金」や「経費補償金」は不動産所得・事業所得に区分され、5,000万円控除の対象にはなりません。
同じ振込明細に並んでいても、行ごとに扱いが違う。
ここを一括りにすると、申告後に思わぬ追徴を招きます。
たとえば、店舗を移すための移転補償金を受け取ったものの、実際には移転せず、その資金を移転費用に充てなかった場合には、充てなかった部分が課税対象として残ります。
まず内訳書を開き、一行ずつ性質を確かめることが出発点です。
2. 5,000万円控除は「6か月」と「最初の年」で消える
対価補償金には、譲渡所得の金額から最高5,000万円を控除できる特例があります(措置法33条の4)。
ただし要件が厳しい。
①最初に買取り等の申出があった日から6か月を経過した日までに譲渡していること、
②施行者から最初に買取り等の申出を受けた本人(またはその相続により取得した人)が譲渡していること、
③同じ事業で複数年に分けて補償金を受ける場合は、原則として最初の年の分だけであること。
つまり、条件交渉で粘って7か月目に契約すると、それだけで5,000万円の枠が消えます。
また、代わりの資産を取得して課税を繰り延べる「代替資産の特例」(措置法33条、取得は原則2年以内)とは選択関係にあり、その年の収用事業でこちらを使っていると特別控除は受けられません。
繰り延べるか、控除して決着させるか。
手取りと次の投資まで見て決める判断です。
3. 再開発の権利変換は自動。ただし清算金が出たら申告が要る
第一種市街地再開発事業で、土地建物を手放す代わりに再開発ビルの床(権利床)を取得した場合は、譲渡がなかったものとみなされ課税が繰り延べられます(措置法33条の3第2項、33条の6)。
これは納税者が選ぶまでもなく強制的に適用され、確定申告も不要です。
取得した権利床は、従前の土地建物の取得時期と取得価額を引き継ぎます。
問題はここから先です。
従前資産の価値が権利床より大きく、差額として「清算金」を受け取った場合には、その部分は収用等による譲渡があったものとみなされ、前述の5,000万円控除か代替資産の特例を選んで申告する必要があります。
「申告は不要と聞いたから」と放置し、清算金の部分だけ申告漏れになる——これが実務で最も多い事故です。
なお法人が権利床を取得した場合は、圧縮記帳(措置法65条)を、損金経理と申告書への記載・一定の書類の添付によって受けることになります。
4. 申出を受けた日から逆算して動く
私がこの相談を受けたら、まず「最初に買取り等の申出を受けた日」を書面で確定させます。
ここが6か月の起算点であり、すべての判断の基準日になるからです。
次に、補償金の内訳書を性質ごとに仕分けし、対価補償金がいくらなのかを把握します。
そのうえで、5,000万円控除で今年に決着させるのか、代替資産を取得して繰り延べるのかを、次の投資計画と相続の時期から逆算して選びます。
法人であれば、圧縮記帳の適用可否と繰越欠損金の残高もあわせて見ます。
判断材料が揃うのは、たいてい申出から1〜2か月後。
交渉と並行して税務の検討を始めておかないと、選択肢のほうが先に消えてしまいます。
当事務所では、収用・土地区画整理・市街地再開発にともなう補償金について、内訳の性質判定から特例の選択、申告書の作成までを一貫してお手伝いしています。
「まだ申出の段階だから」という時期こそ、選べる手が最も多いタイミングです。
私たちは経営理念に「ともに未来を描く」を掲げています。
資産を手放す場面であっても、その先にどんな資産構成と経営を描くのかまで、ご一緒に考えさせてください。
【免責事項】
本記事は一般的な情報提供を目的としたものであり、個別の税務判断を保証するものではありません。税制は改正される場合があり、実際の取扱いは個々の事実関係によって異なります。具体的なご判断にあたっては、必ず税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


