
隣の地主から「一緒にビルを建てないか」と言われたら?——共同ビルで損しない3つの分かれ道
投稿日:2026年09月16日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
駅前や幹線道路沿いで、古い木造の店舗が肩を寄せ合っている一角。
そこに道路の拡幅や再開発の話が来ると、必ずと言っていいほど持ち上がるのが「隣同士で土地を出し合って、一棟のビルを建てないか」という相談です。
土地を売らずに済み、資産は残り、収益力は上がる。
たしかに魅力的な話です。
ただ、共同ビルは「建てる話」ではなく「分ける話」で決まります。
しかも分け方を誤ると、現金が一円も動いていないのに税金だけが動く、ということが現実に起こります。
今日は、この話が持ち込まれたときに最初に確認したい3つの分かれ道を整理します。
目次
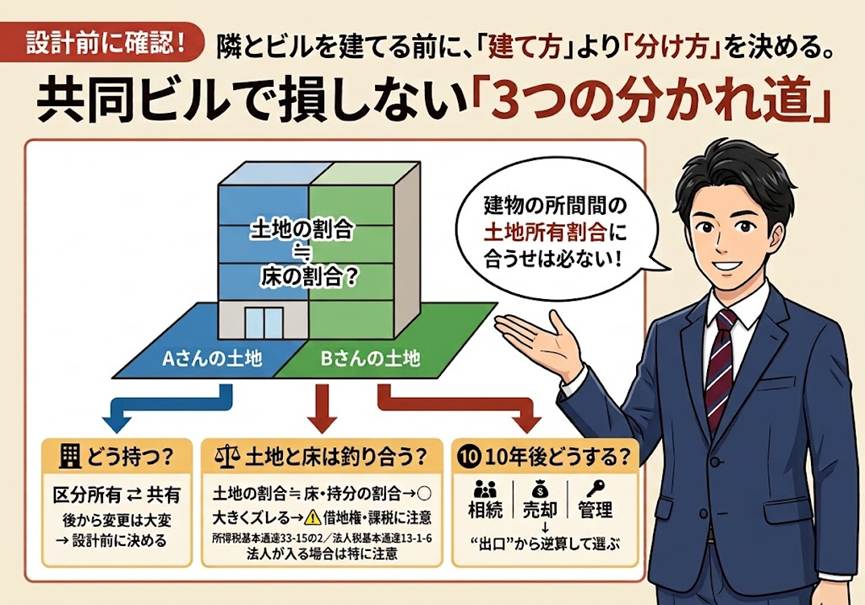
1. 区分所有か、共有か——最初の分岐は後から変えられない
2. 「床の配分」が土地の割合とズレると、税金が動く
3. 借地人・借家人がいるときは、権利調整の順番が決め手
4. 10年後の出口から逆算して、形を選ぶ
1. 区分所有か、共有か——最初の分岐は後から変えられない
共同ビルの所有形態は、大きく「区分所有方式」と「共有方式」に分かれます。
区分所有方式はさらに、自分の敷地の真上を専有する“タテ割り”と、1階はAさん、2階はBさんと階で分ける“ヨコ割り”に分かれます。
タテ割りは関係がすっきりしています。
Aさんの土地の上にAさんの床が乗っているだけだからです。
ところがヨコ割りになると、1階のBさんの床の一部はAさんの敷地に乗り、2階のAさんの床の大半はBさんの敷地に乗る。
お互いに相手の土地を使い、自分の土地を使わせている状態です。
共有方式も持分で全体を共有しますから、構造はヨコ割りと同じです。
つまり、タテ割り以外を選んだ瞬間に「他人の土地の上に自分の建物がある」状態が生まれます。
ここが借地権の話の入口です。
完成後に形態を変えるのは登記も税金も含めて現実的ではありません。
設計の前に決めるべき論点です。
2. 「床の配分」が土地の割合とズレると、税金が動く
では、お互いに土地を使わせ合っているのだから、権利金や地代をやり取りすべきなのか。
同じお金が行き来するだけなのに、権利金には譲渡所得、地代には不動産所得の課税が生じてしまう——この点について、国税庁は明確な取扱いを示しています。
所得税基本通達33-15の2および法人税基本通達13-1-6です。
一団の土地に土地を持つ2人以上が共同で建物を建て、区分所有または共有する場合、各人の床面積の比(階などで利用の効用が異なるときは効用に応じた適正な割合で調整した比)または共有持分の割合が、各人の所有地の面積比または価額比とおおむね等しいときは、相互に借地権の設定等はなかったものとして取り扱う、という内容です。
逆に言えば「おおむね等しい」から外れると、差に対応する部分の土地について借地権の設定等があったものとして扱われます。
土地はAさん3分の1・Bさん3分の2なのに、床の配分が逆になっている——そういうケースです。
そのとき何が起きるか。
どちらも個人であれば土地の無償使用は使用貸借として認められ、その場で課税は生じません。
しかし一方でも法人が入ると話は変わり、権利金の認定課税という重い処理が待っています。
避けるには「土地の無償返還に関する届出書」を出すか、相当の地代を設定して調整する必要があります。
同族会社を1社かませただけで結論が変わる、ということです。
ですから実務では、床の配分根拠——面積比か価額比か、階層別の効用比をどう置いたか——を必ず書面で残します。
1階を100として各階の実質賃料から効用比を出す、という地味な作業が、後々の説明資料になります。
3. 借地人・借家人がいるときは、権利調整の順番が決め手
実際の現場では、参加者が土地所有者だけということは稀です。
ここで順番を間違えると計画が止まります。
まず借地人。
多くの借地契約は木造などの非堅固建物に限定され、増改築には地主の承諾が必要という条件が付いています。
鉄筋コンクリートのビルを建てるには底地所有者から条件変更の承諾を得る必要があり、承諾料と地代の増額がセットになります。
承諾が得られなければ裁判所に地主の承諾に代わる許可を申し立てる道(借地非訟)がありますが、その地域がまだ木造中心であれば許可は期待できません。
話し合いで決着させるほかなく、承諾料は当然つり上がります。
次に借家人。
「ビルに建て替えるから」という理由だけでは、まず明渡しは認められません。
立退料を前提に交渉することになります。
この立退料は、受け取る側の所得区分が中身で分かれる点が要注意です。
借家権の消滅の対価に相当する部分は譲渡所得(所得税法施行令95条、所得税基本通達33-6)、休業補償に相当する部分は事業所得等、それ以外は一時所得。
一括で「立退料」と書いた領収書だけでは、後で整理がつきません。
支払う側も、譲渡のために支払ったのか建て替えのために支払ったのかで、譲渡費用か必要経費かが変わります。
契約書に内訳を書き分けておく、これだけで税額が動きます。
4. 10年後の出口から逆算して、形を選ぶ
共同ビルは建てた時点がゴールではありません。
10年後、この床を誰が持ち、誰が管理し、誰が相続するのか。
そこから逆算して形を選ぶべきです。
区分所有方式は各人が独立した所有権を持つため、相続や売却のときに動かしやすい。
一方で共用部分の大規模修繕は全員の合意が要り、区分ごとに空室リスクを丸ごと背負います。
共有方式は空室リスクを全員で分け合える反面、相続が重なるたびに共有者が増え、いずれ「連絡のつかない共有者」問題に行き着きます。
両者のいいとこ取りを狙うのが管理会社の活用です。
区分所有にしたうえで管理会社に一括委託する、あるいは一括で借り上げて転貸させる。
ただし同族会社に委託する場合、管理料や借上げ家賃が過大だと行為計算の否認の対象になり、近年は個人側の否認だけが残る扱いが定着しています。
相場を意識した設定が欠かせません。
「隣と一緒にビルを建てる」は資産規模を一段上げるチャンスです。
同時に、一度組み上げた権利関係は簡単にほどけません。
設計図より先に、権利と税金の図面を引いてください。
おわりに
当事務所では、共同ビルの権利調整について、床の配分根拠の整理、法人を絡めた場合の借地権課税の検討、借地人・借家人との調整の段取り、相続まで見据えた所有形態の設計を、一体でご相談いただけます。
隣地の方から声をかけられた、まだ図面すらない段階でのご相談が一番効果的です。
私たちは経営理念に「ともに未来を描く」を掲げています。
目の前の一棟をどう建てるかではなく、その先の10年をどう描くかから、ご一緒に考えさせてください。
【免責事項】本記事は一般的な情報提供を目的としたものであり、個別の税務判断・法律判断を保証するものではありません。税制および関連法令は改正される場合があり、また具体的な取扱いは個々の事実関係により異なります。実際の意思決定にあたっては、必ず税理士等の専門家にご相談ください。本記事の情報に基づく行動により生じた損害について、当事務所は責任を負いかねます。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


