
2割特例の次は3割特例 大家の出口戦略
投稿日:2026年08月02日
朝4時起きの税理士、丸山です。
本日は「消費税・インボイス制度の最新動向」、令和8年度税制改正で新設された“3割特例”を踏まえた、不動産オーナーの出口設計についてお話しします。
「2割特例が2026年で終わるから、来年から一気に納税額が跳ね上がる」——そう身構えている大家さんは少なくありません。
ですが、それは正確ではありません。
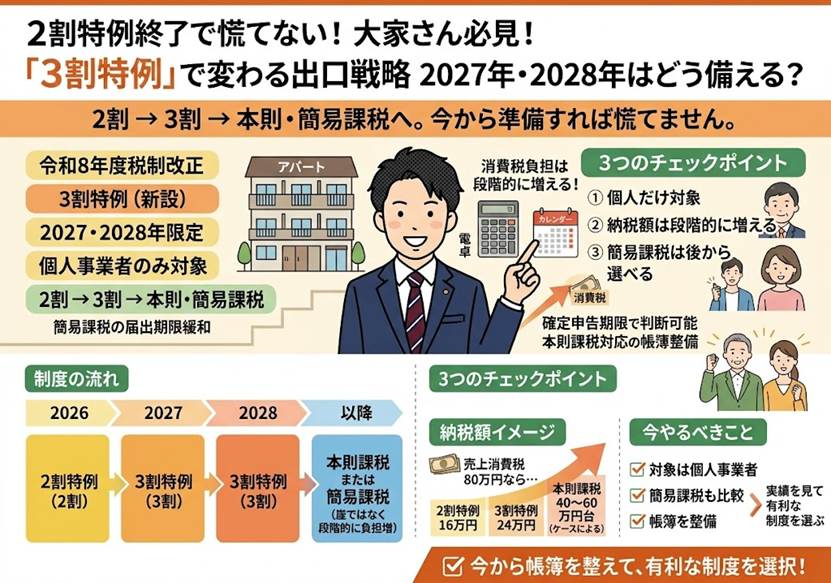
令和8年度税制改正(2026年4月成立)で、個人事業者向けの“3割特例”が新設されました。
2割特例(納税額=売上にかかる消費税の2割)が令和8年分(2026年)で終わっても、一定の個人には令和9年・10年分(2027・2028年)に3割特例(納税額=売上にかかる消費税の3割)が続きます。
つまり負担は“崖”ではなく、2割→3割→本則(または簡易課税)と段階的に上がっていく設計なのです。
まずはこの全体像を正しくつかむことが、無駄な焦りを防ぐ第一歩です。
① 3割特例は「個人だけ」の2年間
3割特例の対象は、インボイス登録を機に免税事業者から課税事業者になった個人事業者に限られます。
法人は対象外です。
適用要件は、基準期間(適用する年の前々年)の課税売上高が1,000万円以下であること、インボイス発行事業者であること。
事前の届出は不要で、確定申告書に適用する旨を記載するだけで使えます。
テナントや駐車場など課税売上のある個人大家の多くが対象になり得ます。
ただし令和9年・10年分(2027・2028年)の2年限り。
その後は本則課税か簡易課税を自分で選ぶことになります。
② 数字で見る「段階的な負担増」
課税売上ベースで年880万円(うち消費税80万円)のテナントを持つ個人オーナーを例にしましょう。
2割特例なら納税16万円、3割特例なら24万円です。
そして特例終了後に本則課税へ戻ると、経費にかかった消費税(仕入税額控除)がもともと少ない賃貸業では、40万〜60万円台に膨らむことも珍しくありません。
いきなり16万円から60万円ではなく、16万→24万→…と上がるぶん、準備の時間は十分にあります。
この“猶予期間”に出口をどう設計するかで、数年後の手取りが大きく変わります。
③ 簡易課税の届出期限は“緩和”された
ここで知っておきたいのが簡易課税です。
不動産賃貸業はみなし仕入率40%(第六種)。
従来、簡易課税は“適用したい年の前年末まで”に届出が必要で、個人が翌年から使うには12月31日が期限でした。
ところが令和8年度改正により、2割・3割特例を使った直後の課税期間から簡易課税へ移る場合は、その課税期間の確定申告期限(個人の消費税申告は原則翌年3月31日)まで届出できるようになりました。
つまり“年が明けて実績を見てから”簡易か本則かを選べるのです。
年内に慌てて手続きを急ぐ必要はありません。
ただし課税期間の末日が令和8年9月30日以前のケースは従来どおりの期限となる点にはご注意を。
④ 丸山会計としての視点——段差を先読みして攻める
丸山会計事務所は、こうした“制度の段差”を先読みして動く「攻める税理士」です。
2割特例・3割特例・簡易課税・登録取りやめ——最適解は物件ごと、オーナーごとに異なります。
私たちは家賃の構成と借主の属性を一件ずつ確認し、向こう5年の納税シミュレーションを描いたうえでご提案します。
判断のカギは、特例期間中も本則課税で計算できる帳簿を整え、経費の区分経理をしておくこと。
「知らないうちに選択を誤って損をした」を、経営理念“ともに未来を描く”のもとで、一緒に防いでいきましょう。
まとめ
2割特例は2026年で終わりますが、個人には3割特例が2027・2028年と続き、負担は段階的に上がります。
簡易課税の届出期限も改正で緩和され、特例の直後の課税期間は確定申告期限まで判断を待てるようになりました。
焦って年内に手続きを急ぐ必要はありません。
むしろ実績を見て有利な方を選べるよう、今から本則課税に対応した帳簿を整えておくことが賢い備えです。
本記事は一般的な情報提供を目的としており、個別の税務相談については専門家にご確認ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


