
「住宅家賃だけの大家さんはインボイス無関係」——その油断が2割特例終了で高くつく3つの理由
投稿日:2026年08月11日
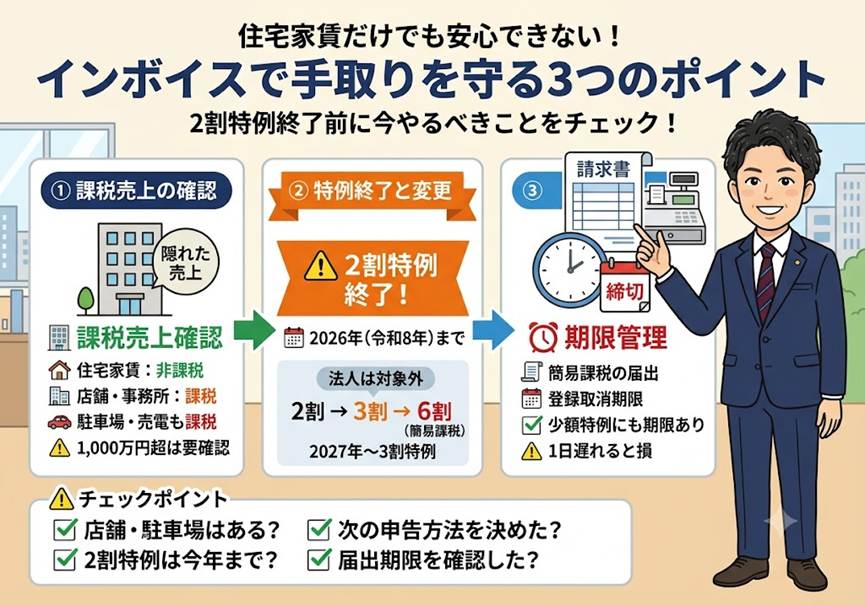
朝4時起きの名古屋の税理士丸山です。
「うちは住宅の家賃だけだから、消費税もインボイスも関係ない」——不動産オーナーの方から、今でもよくこう言われます。
確かに居住用の家賃は消費税が非課税ですが、だからといって安心はできません。
むしろ、消費税を納めていない免税の大家さんほど、インボイス制度の影響を受けやすいのです。
しかも、多くの方が使ってきた「2割特例」は令和8年分(2026年分)の申告で終了します。
今日は、知らないと手取りを減らしかねない3つの視点を整理します。
目次
1. 「住宅家賃だけ」でも隠れた課税売上を見落とすな
2. 2割特例は今年が最後——個人限定の「3割特例」への切り替え
3. 登録の出口と落とし穴——届出の期限を1日でも間違えない
4. まとめ——インボイスは「登録して終わり」ではない
1. 「住宅家賃だけ」でも隠れた課税売上を見落とすな
不動産オーナーの消費税は、住宅家賃だけを見ていると判断を誤ります。
同じ賃貸業でも、事務所や店舗などのテナント賃料、駐車場収入、屋上のアンテナ設置料、自動販売機の設置手数料、太陽光の売電収入は、いずれも消費税の課税売上に当たります。
これらを合計した基準期間(2年前)の課税売上高が1,000万円を超えれば、免税ではいられません。
さらに、テナントが課税事業者の場合、貸主がインボイスを発行できないと、その借主は支払家賃にかかる消費税を仕入税額控除できなくなります。
結果として「消費税分を値下げしてほしい」「インボイスを出せる物件に移りたい」という交渉につながりかねません。
住宅専用の物件なら登録は不要ですが、店舗や事務所を貸しているなら、まず自分の課税売上を洗い出すことが出発点です。
2. 2割特例は今年が最後——個人限定の「3割特例」への切り替え
免税だった大家さんが登録して課税事業者になったときの切り札が「2割特例」でした。
納める消費税を、売上にかかる消費税額の2割で済ませられる制度です。
ところが、この2割特例は令和8年9月30日を含む課税期間まで、つまり個人事業者は令和8年分(2026年分)の申告が最後です。
その後は、令和8年度の税制改正で新設された「3割特例」に引き継がれます。
これは個人事業主だけが対象(法人は対象外)で、令和9年分・令和10年分の申告について、納付税額を売上税額の3割にできる制度です。
2割特例と同じく事前の届出は不要で、確定申告書に付記するだけで使えます。
注意したいのは、こうした特例を使わずに何もしないと、原則課税か簡易課税に戻る点です。
不動産業の簡易課税はみなし仕入率が40%(第六種事業)ですから、納税額は売上税額の6割。
2割・3割特例と比べて負担が一気に増えます。
特例が使えるうちに、その先の申告方法まで見据えておきたいところです。
3. 登録の出口と落とし穴——届出の期限を1日でも間違えない
出口の設計と手続きの期限にも落とし穴があります。
まず、2割特例や3割特例を使った人が翌年から簡易課税に移りたい場合、改正により「翌課税期間の確定申告期限までに簡易課税制度選択届出書を出せば、その翌年から簡易課税を適用できる」と緩和されました。
従来の「適用したい年の前年末まで」に比べ、判断の猶予ができた形です。
次に、いったんインボイス登録をすると、簡単には元へ戻れません。
登録をやめるには、やめたい課税期間の初日から起算して15日前の日までに「登録取消届出書」を提出する必要があり、タイミングを逃すと解除は1年先延ばしになります。
加えて、免税事業者などからの仕入れについて一定割合を控除できる経過措置は、令和8年10月から控除割合が70%に下がり、その後50%、30%と段階的に縮小します(適用期限は延長)。
税込1万円未満の少額な仕入れはインボイスがなくても帳簿保存で控除できる少額特例も、期限のある措置です。
細かい制度ほど、期限を1日間違えるだけで損に直結します。
4. まとめ——インボイスは「登録して終わり」ではない
インボイスは「登録するかどうか」で終わる話ではなく、その後の申告方法や期限管理まで含めた、数年がかりの設計です。
当事務所では、大家さんお一人おひとりの課税売上と物件構成を確認したうえで、2割特例の後をどう着地させるかまで一緒に考えています。
「ともに未来を描く」——それが私たちの経営理念です。
判断に迷ったら、動く前にぜひ一度ご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別の税務・法務上の助言を行うものではありません。
制度の適用には個々の状況により例外や要件があり、税法改正等により内容が変わる場合があります。
実際の判断にあたっては、必ず最新の法令をご確認のうえ、税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


