
「住宅の家賃は非課税だから消費税は関係ない」と思っていませんか?——大家に潜む“隠れ課税売上げ”と、納税額が変わる3つの分かれ道
投稿日:2026年07月18日
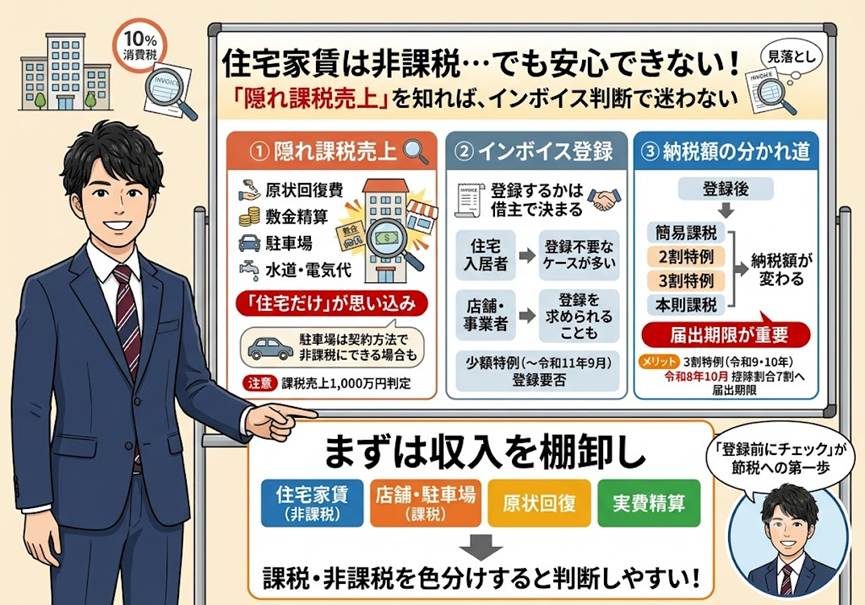
朝4時起きの名古屋の税理士丸山です。
住宅を貸している大家さんの多くが、「家賃は非課税だから消費税は無縁」と考えていらっしゃいます。
ところが実務では、非課税の家賃だけを見ていたために、気づかぬうちに課税事業者になっていた、あるいはインボイス登録の要否を読み違えていた、というケースが少なくありません。
しかも令和8年10月からは経過措置の割合が切り替わり、いわゆる「2割特例」も9月末で節目を迎えます。
今日は、
①住宅家賃の陰に隠れた課税売上げ、
②登録が必要かどうかは“貸す相手”で決まること、
③登録するなら計算方法しだいで納税額が変わること、
この3つの視点で整理します。
目次
1. 住宅家賃の陰に潜む“隠れ課税売上げ”を見落とさない
2. インボイス登録が要るかどうかは“貸す相手”で決まる
3. 登録するなら、簡易課税・2割特例・3割特例で納税額が変わる
4. 迷ったら、判定より先に「棚卸し」から
1. 住宅家賃の陰に潜む“隠れ課税売上げ”を見落とさない
消費税は、住宅用の家賃や共益費、そして土地の賃貸料が非課税です。
一方で、店舗・事務所の家賃や共益費、駐車場(施設として整備したもの)の賃料は課税売上げになります。
ここまでは比較的知られています。
問題は、住宅だけを貸しているつもりの大家さんにも、課税売上げが紛れ込んでいることです。
たとえば入居者が退去する際、原状回復のために敷金の一部を返さずに充てることがあります。
この“返さなくてよくなった分”は、大家さんが入居者に代わって原状回復という役務を提供した対価とみなされ、住宅用の部屋であっても課税売上げになります。
また、各戸に個別メーターがなく、大家さんが電気代・水道代を一括で払って入居者に実費請求している場合、支払額と請求額に差額が生じて「預り金」として処理できないときは、その請求分が課税売上げと扱われることがあります。
こうした取引を私は“隠れ課税売上げ”と呼んで、注意を促しています。
なぜ重要かというと、これらを積み上げた金額が、基準期間(原則2年前)の課税売上高が1,000万円を超えるかどうかの判定に効いてくるからです。
「うちは住宅だけだから関係ない」という思い込みが、課税事業者判定の入口でつまずく原因になります。
+αの視点:アパートの駐車場代を「非課税(家賃に含める)」にするテクニック
本来は課税売上げとなる駐車場代ですが、これを非課税の「住宅の家賃」に含めてしまう合法的な方法があります。
「1戸あたり1台分以上の駐車スペースが確保されていること」「車の保有の有無にかかわらず全戸に割り当てられていること」「家賃とは別に駐車場使用料を受け取っていないこと」という要件を全て満たせば、駐車場付きの住宅として全体を非課税取引にできます。
契約書の書き方や募集条件を工夫して隠れ課税売上げを消すことも、立派なインボイス対策の一つです。
2. インボイス登録が要るかどうかは“貸す相手”で決まる
インボイス(適格請求書)の登録が必要かどうかは、自分の都合ではなく、家賃を払う相手が仕入税額控除をしたいかどうかで決まります。
住宅用の家賃はそもそも非課税なので、借主は仕入税額控除ができません。
したがって住宅だけを貸している大家さんは、登録しなくても取引に支障が出にくいのが実情です。
一方、店舗や事務所、駐車場を事業者に貸している場合、その借主は家賃にかかる消費税を控除したいと考えます。
登録がないと控除できず、値下げ交渉などの火種になり得ます。
ここで登録の要否を検討することになります。
見落としがちなのが「少額特例」です。
基準期間の課税売上高が1億円以下などの事業者は、税込1万円未満の課税仕入れについて、インボイスがなくても帳簿の保存だけで仕入税額控除ができます(令和11年9月30日まで)。
つまり、月額1万円未満の小さな駐車場などは、借主側がこの特例を使えるため、大家さんが登録していなくても選ばれ続ける余地があります。
「課税の貸付けがあるから即登録」ではなく、金額と相手を見て判断する視点が大切です。
番外編:免税事業者のままで「一方的な値下げ要請」を受けたら?
もし免税事業者のままでいることを選び、借主(課税事業者)から「インボイスがないなら消費税分を全額値下げしてくれ」と要請されたらどうすべきでしょうか。
インボイス制度が始まったからといって、免税事業者が消費税相当額を受け取ってはいけないという法律はありません。
借主の都合による一方的な全額値下げの強要は、独占禁止法(優越的地位の濫用)や下請法違反となる恐れがあるため、安易に言いなりになるのではなく、お互いが納得できる落としどころをしっかりと「話し合い」で決めることが大切です。
3. 登録するなら、簡易課税・2割特例・3割特例で納税額が変わる
登録して課税事業者になると決めたら、次は計算方法の選択です。
不動産賃貸業は簡易課税の第六種事業にあたり、みなし仕入率は40%です。
売上にかかる消費税の40%を仕入分とみなして差し引くため、実際の課税仕入れが売上消費税の40%未満なら、簡易課税のほうが有利になります。
適用には、基準期間の課税売上高が5,000万円以下であること、そして適用したい課税期間の開始日の前日までに「簡易課税制度選択届出書」を提出することが要件で、いったん選ぶと2年間は継続が必要です。
もう一つが「2割特例」です。
免税事業者から課税事業者に切り替えた小規模事業者は、納税額を売上税額の2割に抑えられますが、これは令和8年9月30日を含む課税期間で終了します。
その後、個人事業者に限っては、令和9年分・令和10年分について納税額を売上税額の3割とする「3割特例」が新たに設けられました。
あわせて、令和8年10月からは免税事業者からの仕入れに係る経過措置の控除割合が、これまでの8割から7割に引き下がります(以降、令和10年10月から5割、令和12年10月から3割へ)。
自分が納める側か、相手が控除する側かで影響が変わりますので、簡易課税・特例・本則のどれが有利かは、実際の課税仕入れの割合と照らして、届出の期限までに見極めておきたいところです。
+αの視点:「インボイス登録すれば、建築費の消費税が還付される」の誤解
大家さんの中には「どうせインボイスに登録して課税事業者になるなら、アパートを建てたときの多額の消費税を仕入税額控除して還付を受けよう」と期待される方がいます。
しかし、過去に行き過ぎた消費税還付スキームが横行したため、令和2年の税制改正により、現在では原則として「居住用賃貸建物」の取得にかかった消費税は、全額が仕入税額控除の対象外(還付不可)とされています。
課税事業者になったからといって、居住用建物の消費税が還付されるわけではない点には十分ご注意ください。
4. 迷ったら、判定より先に「棚卸し」から
ここまでの3つは、いずれも「まず自分の収入の中身を分解する」ところから始まります。
家賃を住宅・店舗・駐車場・実費精算・原状回復といった項目に仕分けし、それぞれが課税か非課税かを色分けする。
この棚卸しさえできていれば、課税事業者になるのか、登録するのか、どの計算方法を選ぶのかは、順を追って判断できます。
逆に、ここが曖昧なまま「登録したほうが安心だから」と動くと、不要な納税や届出の縛りを背負い込みかねません。
むすびに
当事務所では、大家さんの家賃収入を一件ずつ課税・非課税に仕分けするところから、インボイス登録の要否、簡易課税や各特例の有利判定、届出の期限管理まで、数字とスケジュールの両面でご一緒に整理しています。
「住宅だけだから大丈夫」と思っていた方ほど、一度棚卸しをすると発見があります。
経営理念に掲げる「ともに未来を描く」の言葉どおり、目先の納税だけでなく、これからの賃貸経営の設計まで見据えて伴走します。
気になる点があれば、どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別の税務判断を保証するものではありません。
制度は改正される場合があり、実際の適用は個々の状況により異なります。
具体的な取扱いについては、税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


