
「取得費がわからないから仕方ない」で諦めていませんか?——相続した不動産を売るときに結果が変わる3つの分かれ道
投稿日:2026年10月17日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
相続で受け継いだ実家や収益物件を売却しようとしたとき、「親がいくらで買ったのかわかる書類が見当たらない」というご相談をよくいただきます。
ここで多くの方が「取得費がわからないなら仕方ない、譲渡収入の5%(概算取得費)で申告するしかない」と諦めてしまいます。
しかし、この判断には踏むべき順番があり、また、一度そう申告した後でも打てる手と打てない手があります。
今日は、①書類がなくても実額を拾える可能性がある「間接証拠」の使い方、②申告後に取得費を直せるケースと直せないケースの分かれ道、③概算5%を選ぶ前に確認しておきたいポイント、という3つの視点から整理します。
目次
1. 「取得費不明=即5%」ではない——実額を探す順番を踏んでいますか
2. 抵当権の金額やマンションの成約価格が「実額」の代わりになることがある
3. 申告後に取得費を直せるか——「実額」なら直せても「推計」では直せない
4. 概算5%で損をしないために——今すぐ確認したい3つの分かれ道
1. 「取得費不明=即5%」ではない——実額を探す順番を踏んでいますか
取得費が不明な不動産を売却する場合、譲渡収入金額の100分の5に相当する金額を取得費とみなす「概算取得費」という規定があります(租税特別措置法31条の4、同法通達31の4-1)。
取得費は本来、所得税法38条により購入代金や設備費・改良費の実額で計算するのが原則で、概算取得費はあくまで「実額が証明できない場合」に使う特例にすぎません。
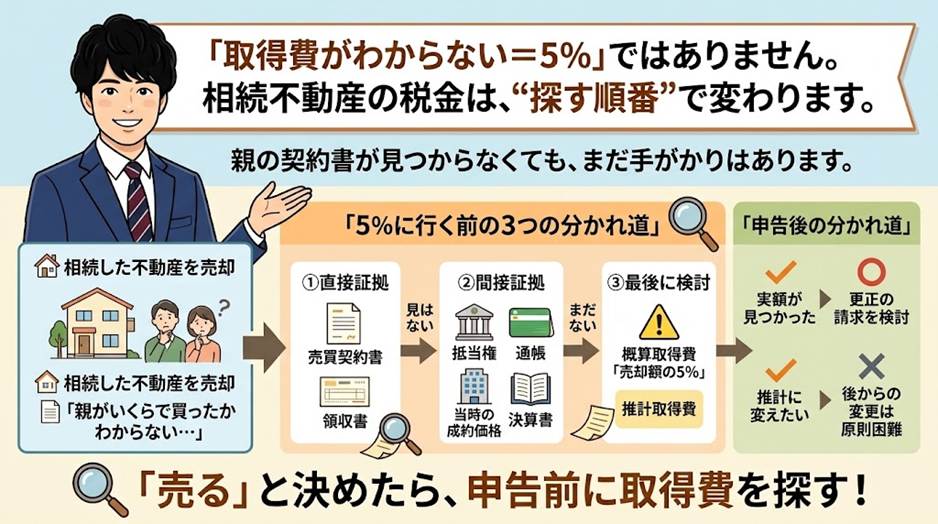
実額を検討する際の順番は、①買換え・交換特例の適用有無の確認、②売買契約書や領収書といった直接証拠の収集、③間接証拠からの実額把握、④それでも実額がわからない場合にはじめて概算取得費や推計取得費の検討、という流れになります。
相続した不動産では、被相続人の取得時の資料が既に散逸しているケースが多く、つい概算5%に飛びつきがちですが、とくに取得時期が古い不動産ほど、その後の地価上昇を踏まえると実際の取得費のほうが譲渡収入の5%よりずっと高いことが珍しくありません。
この検討順序を飛ばして安易に概算5%で申告すると、本来より多い譲渡所得税を納めることになりかねません。
2. 抵当権の金額やマンションの成約価格が「実額」の代わりになることがある
直接証拠(売買契約書や領収書)が手元になくても、間接証拠から実額を合理的に把握できることがあります。
代表的なのが登記簿謄本(閉鎖謄本を含む)に残る抵当権の設定額です。
住宅ローンなどの借入額は、頭金や諸費用を除いた購入価格のかなり有力な手がかりになります。
マンションであれば、取得当時の同一物件内の成約価格情報を不動産鑑定士などから入手できることもあります。
実際の相談事例でも、登記簿に残る抵当権設定額(2,600万円)から実額を把握できたケースがあります。
この事例では、結果として取得費が譲渡価額を上回る「譲渡損」となり、譲渡所得税・住民税は生じませんでした。
ほかにも、古地図や過去の航空写真、当時の通帳やメモ、仲介手数料の領収書、販売時のパンフレットや広告、事業用不動産であれば青色申告決算書の不動産所得収支内訳書など、探せば残っている資料は意外と多くあります。
大切なのは、依頼者自身は「もう何も残っていない」と思い込んでいることが多い点です。
ご本人には価値がわからない古い資料でも、税理士や不動産鑑定士が見れば実額把握の手がかりになることがあるため、売却前の早い段階で一度相談してみる価値があります。
3. 申告後に取得費を直せるか——「実額」なら直せても「推計」では直せない
概算取得費5%でいったん申告した後、更正の請求の期限内(原則、法定申告期限から5年以内。国税通則法23条)に売買契約書などが見つかり実額が判明した場合、実額に基づく更正の請求は認められます。
この取扱いは、国税当局の内部の審理研修資料でも解説されている考え方です。
一方、実額が判明せず、市街地価格指数や不動産鑑定評価などによる「推計取得費」で更正の請求をしようとしても、これは原則として認められません。
更正の請求では納税者側に立証責任があり、推計はあくまで取得当時の時価を推測するにとどまるため、実際の取得費(実額)を証明したことにはならないからです。
この考え方を裏づける審査請求の事例も実在します。
つまり、「実額の直接証拠」と「推計」とでは、申告後に是正できるかどうかがまったく異なります。
当初申告の段階であれば推計取得費で申告する余地がまだ残されていますが、いったん概算5%や推計取得費で申告してしまうと、後から推計取得費に差し替える更正の請求は通りにくい、という非対称な構造になっている点に注意が必要です。
4. 概算5%で損をしないために——今すぐ確認したい3つの分かれ道
ここまでの内容から、実務で確認しておきたい分かれ道を整理します。
第一に、概算取得費5%に飛びつく前の分かれ道です。
直接証拠→間接証拠→推計取得費という検討順序を踏んだかどうかで、納める税額が大きく変わります。
第二に、間接証拠をどこまで集めたかという分かれ道です。
登記簿の抵当権設定額、通帳、マンションの成約価格情報など、専門家に相談すれば見つかる資料は意外と多くあります。
第三に、当初申告と更正の請求とで扱いが違うという分かれ道です。
実額の証拠は申告後に見つかっても取得費に反映できますが、推計取得費は当初申告の段階でこそ検討の余地があり、後から差し替えることはできません。
売却の申告期限が近づいてからではなく、「売ると決めた時点」でできるだけ早く取得費の調査に着手しておくことが、結果的に納税額を左右します。
おわりに
当事務所では、相続で引き継いだ不動産の売却にあたり、取得費が分からず困っている方の実額調査のご相談や、概算取得費と推計取得費のどちらで申告すべきかの判断について、事前のご相談を承っています。
「親の不動産を売ろうと思うが、いくらで買ったかわからない」という段階でご相談いただくほど、選べる選択肢は広がります。
経営理念「ともに未来を描く」のとおり、目先の申告だけでなく、ご家族の資産承継の先まで見据えたご提案を心がけています。
まずはお気軽にお問い合わせください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


