
「親の自宅の土地は、相続すれば330㎡まで80%減額される」と思っていませんか?——二世帯住宅の登記・老人ホーム入所・修正申告で結果が変わる3つの分かれ道
投稿日:2026年11月14日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「親の自宅の土地なら、小規模宅地等の特例で評価が8割下がる」。
相続の相談で、よくお聞きする言葉です。
確かに使えれば効果は大きい特例ですが、実際には「誰が取得するか」「建物の登記はどうなっているか」「親が施設に入っていなかったか」で、使えるかどうかがはっきり分かれます。
さらに、一度申告してしまうと、あとから有利な土地に選び直せないこともあります。
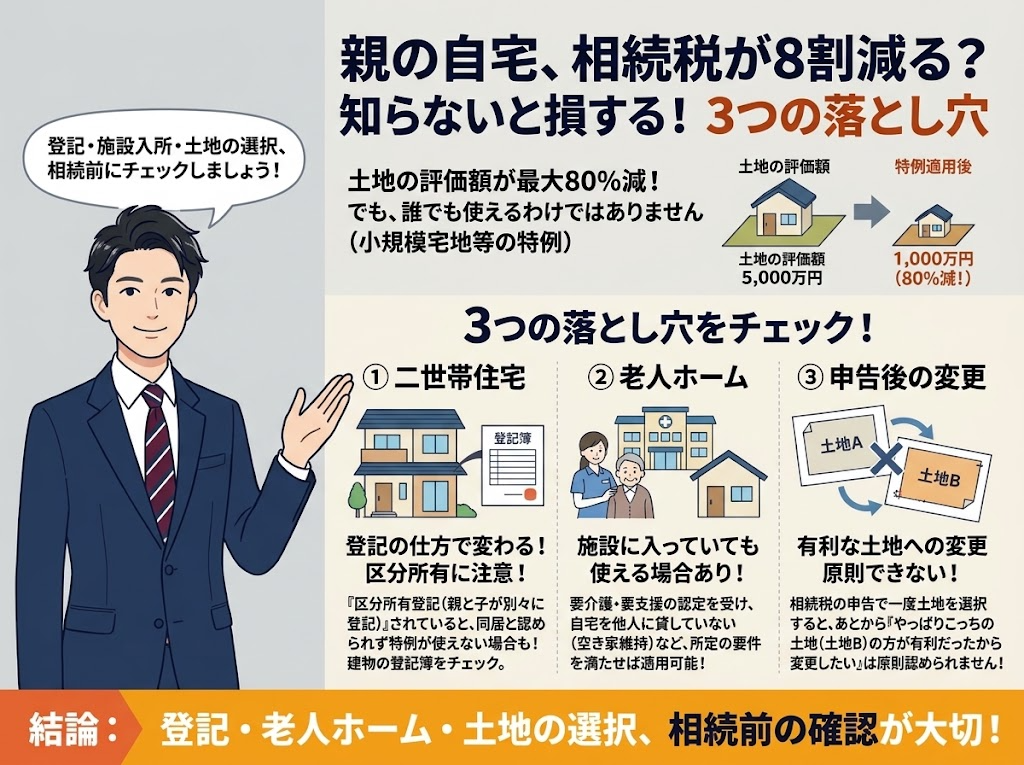
今日は、二世帯住宅の登記、老人ホームへの入所、修正申告時の選択替えという3つの視点から、特例の落とし穴を整理します。
【目次】
1.まず押さえたい特例の基本——「居住用なら誰でも8割減」ではありません
2.視点① 二世帯住宅は「登記の仕方」で特例の可否が変わる
3.視点② 老人ホームに入っていても、自宅の土地が対象になることがある
4.視点③ 申告後に「別の土地に選び直したい」はできるのか
1.まず押さえたい特例の基本——「居住用なら誰でも8割減」ではありません
小規模宅地等の特例のうち、亡くなった方の自宅の敷地に使うものを「特定居住用宅地等」といいます。
要件を満たせば、330㎡までの部分について、土地の評価額を80%減額できます(租税特別措置法69条の4)。
たとえば評価額5,000万円の自宅の敷地なら、課税対象が1,000万円になるイメージです。
ただし、自動的に適用されるわけではありません。
取得する人が配偶者であるか、同居していた親族であるか、あるいは一定の要件を満たす別居の親族であるかといった条件があり、申告期限までの保有や居住の継続も求められます。
しかも、この特例は相続税の申告書に適用を受ける旨を記載し、明細書や遺産分割協議書の写しなどを添付して初めて使えます。
「使える土地がある」ことと「正しく使えている」ことは別の話です。
2.視点① 二世帯住宅は「登記の仕方」で特例の可否が変わる
たとえば、父が2階、長男が1階に住む二世帯住宅で、建物が区分所有登記されているケースを考えます。
父の相続で長男が土地を取得した場合、長男が住んでいた1階の部分は、生計が別であれば対象になりません。
では父が住んでいた2階の部分はどうかというと、区分所有登記がされている場合、長男は父と同居していたとは扱われないため、ここも特定居住用宅地等に該当しません。
結果として、土地全体で特例が使えない可能性があります。
二世帯住宅は、構造上は完全に分かれていても、区分所有登記がなければ同居として扱える余地があります。
つまり、建築時や相続対策としての登記の選び方が、将来の相続税に直結します。
すでに区分所有登記をしている場合は、特例が使えない前提で、他の評価対策や納税資金を考える必要があります。
建物の登記簿を一度確認することが、最初の一歩です。
3.視点② 老人ホームに入っていても、自宅の土地が対象になることがある
「父は3年前から施設にいて、自宅は空き家だった。
もう居住用とは認められないのでは」と諦めてしまう方がいます。
しかし、次の要件を満たせば、老人ホームに入所したために空き家になっていた自宅の敷地でも、特例の対象になります。
一つ目は、相続開始の直前に、要介護認定・要支援認定、または障害支援区分の認定を受けていて、有料老人ホームや特別養護老人ホーム、サービス付き高齢者向け住宅などに入所していたことです。
この認定は相続開始時点で判断されるため、入所前に受けている必要はありません。
二つ目は、自宅を事業(貸付けを含みます)に使ったり、同居していた親族以外の人の住まいにしたりしていないことです。
空き家のまま貸し出してしまうと、対象から外れます。
注意したいのは、介護のために親族の家へ引っ越し、自宅が空き家になったケースです。
この場合は老人ホームのような救済措置がなく、特例の対象にならないと考えられています。
同じ「空き家」でも、行き先によって結論が逆になるのです。
4.視点③ 申告後に「別の土地に選び直したい」はできるのか
最後は、申告後の話です。
賃貸業を営んでいた方の相続で、貸家の敷地であるX宅地に特例を適用して期限内に申告したところ、後からY宅地に適用した方が有利だと分かった、というケースがあります。
この場合、修正申告でY宅地に選び直したいと考えるのは自然ですが、当初申告でX宅地を適法に選んでいる限り、変更は認められないというのが国税庁の考え方です。
選び直しが認められるのは、当初に選んだ土地が実は要件を満たしておらず、誤った選択をしていたような場合に限られると考えられています。
つまり、申告の時点で「どの土地に使うのが最も有利か」を比較しておかなければ、後からは取り返せません。
複数の土地がある場合は、評価額・面積・減額割合を並べて、使う順序を事前にシミュレーションすることが欠かせません。
おわりに
今回の3つの視点をまとめると、次のとおりです。
二世帯住宅は建物の登記を確認する、施設入所のあった自宅は認定の有無と空き家の使い方を確認する、複数の土地があるときは申告前に適用する土地を比較する。
この3点です。
ご自身やご家族の土地に当てはまるものはありませんか。
まずは登記簿や介護認定の資料を手元に集めるところから始めてみてください。
当事務所では、相続が起きる前の段階から、土地の評価・特例の適用可否・納税資金までを一緒に整理しています。
私たちの経営理念は「ともに未来を描く」です。
ご家族の想いを大切にしながら、税負担だけでなく、その後の暮らしや事業まで見据えたご提案をいたします。
気になる点があれば、お気軽にご相談ください。
【免責事項】本記事は一般的な情報提供を目的としており、個別の事案に対する税務上の助言ではありません。
税制は改正されることがあり、実際の適用にあたっては個別の事情や最新の法令・通達をご確認ください。
具体的なご判断は、必ず税理士等の専門家にご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


