
相続直前の不動産購入は危ない?最高裁も認めた「総則6項」の落とし穴
投稿日:2026年09月09日
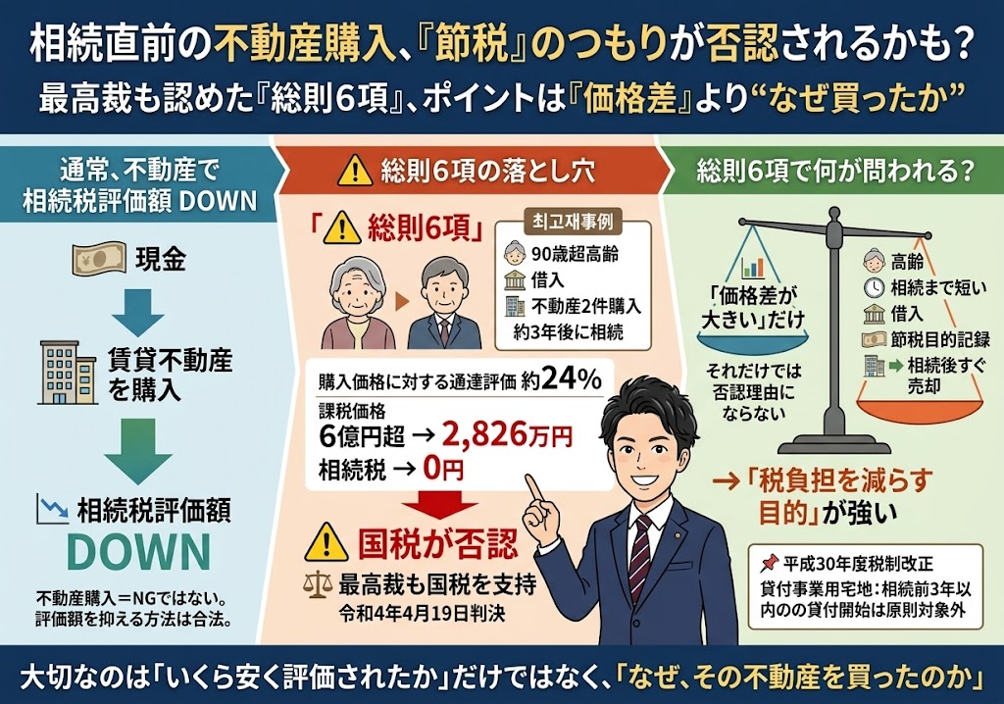
「相続税を減らしたいので、借入をして賃貸マンションを買っておこう」――相続対策としてよく聞くお話です。
たしかに不動産は現金より相続税評価額が低くなりやすく、効果は小さくありません。
ところが、この方法が国税から否認され、最高裁まで争って納税者が敗れた事件があります。
鍵になったのが、財産評価基本通達の「総則6項」と呼ばれる短い一文です。
本記事では、何が問題になり、どこに線が引かれたのかを整理します。
目次
1. 相続税の土地評価は「路線価」が原則
2. 例外を認める「総則6項」という一文
3. 最高裁が国税を支持した実例(令和4年4月19日判決)
4. 「評価額と時価の乖離」だけでは否認されない
5. これから相続対策を考える方が押さえるべき視点
まとめ
免責事項
1. 相続税の土地評価は「路線価」が原則
相続税や贈与税を計算するとき、財産は「時価」で評価すると法律(相続税法22条)に定められています。
とはいえ、すべての土地を一つひとつ鑑定していては手間もお金もかかりますし、評価する人によって金額がぶれてしまいます。
そこで国税庁は「財産評価基本通達」というルールブックを作り、土地は路線価、建物は固定資産税評価額といった決まった方法で計算することにしています。
この画一的な方法があるからこそ、納税者どうしの公平が保たれ、申告の実務も回っているわけです。
そして、路線価は公示地価のおおむね80%を目安に設定されています。
つまり、通達どおりに評価すると、実際の市場価格より2割ほど低い金額になるのが通常です。
賃貸用の不動産であれば、貸家建付地の評価減や小規模宅地等の特例まで重なり、購入価格の3割から4割程度まで下がることもめずらしくありません。
この「差」が、不動産を使った相続対策の源泉になっています。
2. 例外を認める「総則6項」という一文
ただし、この通達には最後に例外規定が置かれています。
財産評価基本通達6項、いわゆる「総則6項」です。
条文はごく短く、「この通達の定めによって評価することが著しく不適当と認められる財産の価額は、国税庁長官の指示を受けて評価する」とだけ書かれています。
かみくだくと、「通達どおりに計算するとかえって不公平になる場合は、通達を使わずに評価してよい」ということです。
実務上は、税務署が不動産鑑定士に鑑定を依頼し、その鑑定評価額で課税してくるかたちになります。
過去の裁判例では、この「著しく不適当」と、判決文でよく使われる「特別の事情」は同じ意味だと整理されています。
そして、通達による評価が合理的である限り、原則としてすべての納税者に通達を適用しなければならない――例外はあくまで例外だ、という考え方が土台にあります。
3. 最高裁が国税を支持した実例(令和4年4月19日判決)
総則6項をめぐる代表的な事件が、令和4年4月19日の最高裁判決です。
事案の流れはこうでした。
被相続人は当時90歳を超える高齢者でした。
平成21年1月と同年12月に、銀行からの借入れなどを使って2件の賃貸不動産を購入します。
そして平成24年6月に相続が発生し、相続人は通達どおりに評価して申告。
うち1件は申告後の平成25年3月に売却しています。
問題は金額でした。
通達による評価額は、購入価格に対して甲不動産が約23.9%、乙不動産が約24.3%。
国税が依頼した鑑定評価額と比べても、それぞれ約26.5%、約25.8%にとどまっていました。
おおよそ4分の1の水準です。
結果として、購入と借入れがなければ課税価格の合計は6億円を超えるはずだったところ、申告額は2,826万1,000円まで圧縮され、基礎控除により相続税はゼロになりました。
国税はここに総則6項を適用し、鑑定評価額で更正処分。
裁判所も地裁・高裁・最高裁と一貫してこれを認めました。
4. 「評価額と時価の乖離」だけでは否認されない
ここが最も大事な点です。
最高裁は「通達評価額と鑑定評価額に大きな乖離がある」というだけでは、総則6項を適用してよい事情にはあたらない、とはっきり述べています。
乖離は路線価の仕組み上どうしても生じるものだからです。
では何が決め手になったのか。
最高裁が重く見たのは、被相続人と相続人が、近い将来の相続で税負担が減ることを知り、それを期待して、あえて購入と借入れを企画・実行したという事実でした。
銀行の貸出稟議書に相続税対策である旨が記載されていたことも証拠になっています。
つまり、「乖離があること」ではなく「租税負担の軽減を意図した行為によって、同じことをしなかった他の納税者との間に看過しがたい不均衡が生じたこと」が判断の分かれ目だった、ということです。
この線引きは、納税者側にとって不利なだけではありません。
平成20年3月28日の裁決では、市が買収を予定していた土地の贈与について、国税が買収予定価額を時価だと主張しましたが、審判所は「売買契約前の予定価額にすぎず、客観的な交換価値が顕在化したとはいえない」として通達評価を認めています。
乖離の大きさだけを理由に総則6項を持ち出すことはできない、という判断です。
5. これから相続対策を考える方が押さえるべき視点
第一に、「借入れ+不動産購入」という手法そのものが否定されたわけではない、という点です。
否認されたのは、高齢・短期間・借入依存・相続税ゼロ・申告後すぐ売却といった要素が一度に重なったケースでした。
第二に、購入の目的を説明できるかどうかが重要になります。
賃貸経営として収益を得るため、事業承継の一環として、といった経済的な合理性が実際にあり、かつ記録として残っているかどうか。
銀行の稟議書や社内資料まで確認されることを前提に考えるべきでしょう。
第三に、保有期間です。
購入から相続まで、そして相続から売却までの期間が短いほど、「相続税の圧縮だけが目的だったのでは」と見られやすくなります。
参考として、借入れをともなわず現金で購入した不動産については通常の相続税評価が認められた古い裁判例もありますが、これをもって安全と考えるのは危険です。
なお、この事件で使われた貸付事業用の小規模宅地等の特例は、平成30年度税制改正で相続開始前3年以内に貸付を始めた不動産が原則として対象外とされ、同じ効果は出にくくなっています。
制度は動くという前提も忘れないでください。
まとめ
相続税の財産評価は、路線価や固定資産税評価額による通達評価が原則です。
ただし総則6項という例外があり、通達どおりの評価が著しく不公平になる場合には、鑑定評価額で課税されることがあります。
最高裁は、評価額と時価の乖離だけでは足りず、租税負担の軽減を意図した行為によって他の納税者との間に看過しがたい不均衡が生じている場合にかぎって例外が許されると判断しました。
不動産を使った相続対策は今も有効ですが、「税金を減らすためだけの取引」と見られない設計と、その根拠を残しておくことが欠かせません。
ご自身の対策が大丈夫かどうか、一度点検してみてはいかがでしょうか。
免責事項
本記事は一般的な情報提供を目的としており、個別の税務判断を保証するものではありません。
実際の取引や申告にあたっては、必ず税理士などの専門家にご相談ください。
記載内容は執筆時点の法令・通達等に基づいています。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


