
「親から住宅資金をもらうなら、非課税枠いっぱいまで使えば安心」と思っていませんか?——贈与日・所得・申告で非課税が消える3つの分かれ道
投稿日:2026年11月19日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「親が出してくれるのだから、非課税の枠を使えば税金はゼロ」。
マイホームを建てる、買う経営者やそのお子さんから、こうしたお話をよく伺います。
住宅取得等資金の贈与税の非課税制度は、令和8年12月31日までの贈与が対象です。
つまり期限まで、あと2か月を切りました。
ところが、枠があっても要件を一つ外すと、非課税が使えず贈与税がかかるケースがあります。
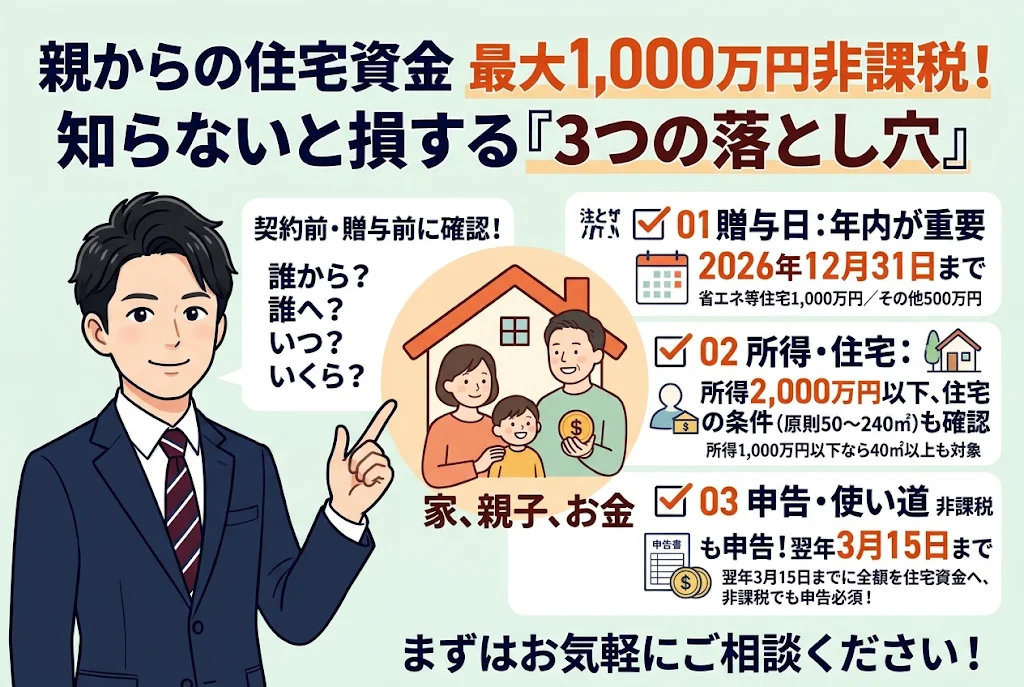
今日は「①非課税枠の決まり方」「②受け取る人と家の要件」「③申告と資金の使い方」の3つの視点で整理します。
目次
1. 非課税枠は「贈与日」と「住宅の性能」で決まる
2. 受け取る人と家に、見落としやすい要件がある
3. 非課税でも「申告」は必須、資金の使い道にも条件
4. 当事務所の考え方と、今日の一歩
1. 非課税枠は「贈与日」と「住宅の性能」で決まる
この制度は、18歳以上の子や孫が、父母・祖父母(直系尊属)から住宅の新築・取得・増改築のための資金をもらったとき、一定額まで贈与税がかからなくなるものです。
令和4年1月以降の非課税枠は、省エネ等住宅で1,000万円、それ以外の住宅で500万円です。
ここで大切なのは、枠(1,000万円か500万円か)を決めるのが住宅の種類(省エネ等住宅かどうか)で、贈与日は「適用期間に入るか」を決めるという点です。
現行制度の対象は令和8年12月31日までの贈与で、令和8年度税制改正大綱にも延長は見当たりません(令和9年度改正は例年12月に判明します)。
年内に贈与を済ませるのか、年明けにするのかで、この制度を使えるかどうかが分かれるおそれがあります。
もう一つは「省エネ等住宅」の中身です。
新築なら断熱等性能等級5以上かつ一次エネルギー消費量等級6以上、中古なら等級4以上の基準などが目安になります。
耐震等級2以上や高齢者配慮対策等級3以上でも該当します。
つまり、同じ家でも設計図書や性能評価の書類があるかどうかで、枠が500万円も変わるわけです。
契約前に、建築会社へ性能を証明できる書類の有無を確認しておく価値があります。
2. 受け取る人と家に、見落としやすい要件がある
次の落とし穴は、人と家の要件です。
まず受け取る側は、贈与を受けた年の合計所得金額が2,000万円以下でなければなりません。
経営者のお子さんが役員報酬を受け取っている場合、この所得要件でアウトになることがあります。
贈与者も要注意です。
対象は直系尊属ですから、父母・祖父母は対象になる一方、配偶者の父母は、一般には対象外です(養子縁組をしていれば直系尊属に該当します)。
名義の工夫で解決する話ではないので、誰から誰への資金なのかを最初に確認してください。
家にも条件があります。
床面積は原則50㎡以上240㎡以下で、合計所得金額が1,000万円以下の場合は40㎡以上に緩和されます。
また、床面積の2分の1以上が自分の居住用でなければなりません。
賃貸併用住宅は、この「2分の1」で外れることがあります。
さらに、配偶者や直系血族、生計を一にする親族、内縁関係にある人、自分の資金で生計を維持されている人など、政令で定める特別の関係にある人との請負契約・売買契約は適用できません。
生計が別の親族との取引まで一律に外れるわけではありませんが、同居や生計の実態で結果が変わるため、契約前の確認が必要です。
3. 非課税でも「申告」は必須、資金の使い道にも条件
3つ目は手続です。
「非課税なら申告はいらない」と思われがちですが、これが一番多い誤解です。
この特例は、贈与を受けた翌年の2月1日から3月15日までに、贈与税の申告書へ適用を受ける旨を記載し、書類を添付して初めて使えます。
申告しなければ、非課税の効果は受けられません。
資金の使い道にも条件があります。
贈与を受けた資金は、翌年3月15日までに、住宅の取得等の対価に全額充てる必要があります。
貯金に回したり、車や家具の購入に使ったりすると、その部分には贈与税がかかる可能性があります。
そして、翌年3月15日までに居住するか、同日後遅滞なく居住することが確実で、遅くとも翌年12月31日までに居住している必要があります。
建売住宅やマンションは「取得」にあたるため、翌年3月15日までに引渡しを受けていることも必要です。
なお、この非課税制度は、暦年課税でも相続時精算課税でも使えます。
枠を超えた部分に、暦年課税の基礎控除110万円を重ねるのか、精算課税を選ぶのかは、将来の相続まで見て判断すべきテーマです。
最終的な出口である相続税の姿から逆算して、選択を決めていきましょう。
4. 当事務所の考え方と、今日の一歩
当事務所では、住宅取得資金の贈与について、非課税枠の判定、所得要件の確認、申告書の作成までを一貫してサポートしています。
贈与は「やってしまってから」では取り返しがつきません。
経営理念「ともに未来を描く」のもと、ご家族の5年後、10年後の姿から逆算して、最適な贈与の時期と方法をご提案します。
ご自身やお子さんの家づくりが頭に浮かんだ方は、ぜひ契約前、贈与前にご相談ください。
まずは、誰から誰へ、いつ、いくら贈与する予定か、メモを一枚つくってみませんか。
【免責事項】本記事は一般的な情報提供を目的としており、個別の事案に対する税務アドバイスではありません。
税制は改正されることがあり、令和9年以降の取扱いは最新の法令・通達等をご確認ください。
具体的な判断は、必ず専門家にご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


