
「マイホームは高く売れれば得をする」と思っていませんか?——控除・所有期間・費用で手取りが変わる3つの分かれ道
投稿日:2026年10月20日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
都心のマンション価格が上がり、購入時の倍近い金額で売れた、という話も珍しくなくなりました。
そこで「高く売れたのだから、あとは3,000万円控除で税金はかからないはず」と考えていませんか。
実は、控除が使える条件を満たしているか、所有期間をいつの時点で数えるか、売却にかかった費用をどう扱うかによって、同じ売却価格でも手取りが数百万円変わることがあります。
本稿では、マイホームを売る前に確認したい3つの視点を整理します。
目次
1. 3,000万円特別控除は「誰でも・いつでも」使えるわけではない
2. 売る時期が数か月違うだけで、税率が約2倍変わる
3. 仲介手数料やリフォーム費用は「どこに入れるか」で税額が変わる
4. 売る前に確認したい3つのチェックポイント
1. 3,000万円特別控除は「誰でも・いつでも」使えるわけではない
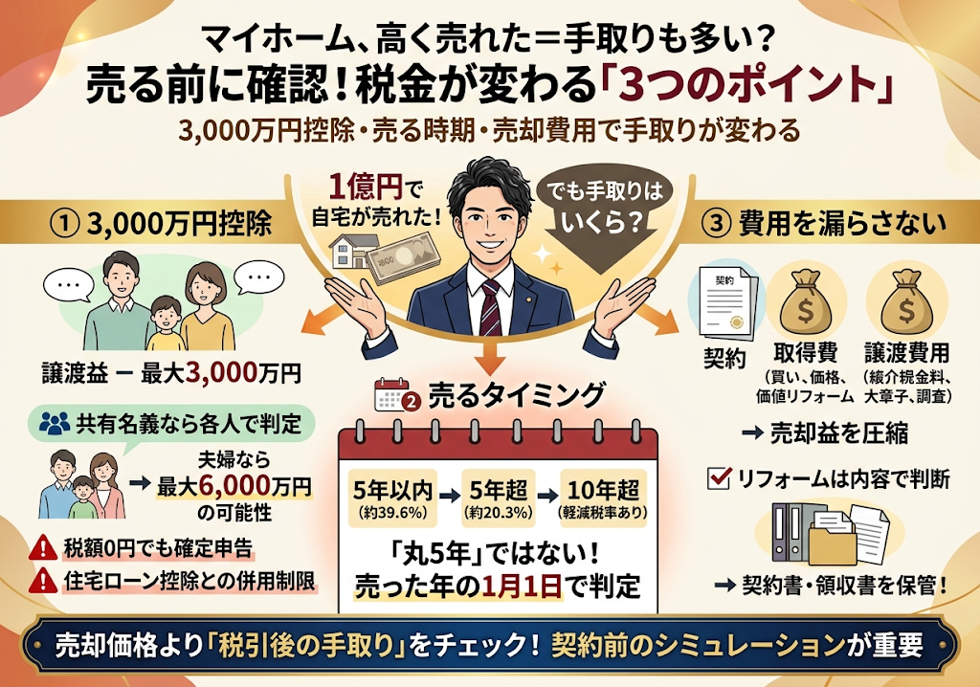
マイホームを売って利益(譲渡所得)が出たとき、その利益から最大3,000万円を差し引けるのが居住用財産の3,000万円特別控除です。
所有期間が短くても使えるのが大きな特徴です。
ただし、次のような条件があります。
まず、自分が住んでいた家であること。
住まなくなってから3年目の12月31日までに売る必要があります。
次に、配偶者や親子など特別な関係にある人への売却は対象外です。
さらに、前年と前々年にこの特例を受けていないことも必要で、実質的に3年に1回のペースでしか使えません。
見落としやすいのが手続きです。
利益が3,000万円以内で税額がゼロになる場合でも、控除を受けるには確定申告が必要です。
また、売却後に新しい家を買って住宅ローン控除を受けたい場合、入居する年の前後数年間にこの特例を使っていると、住宅ローン控除が使えなくなる制限があります。
どちらが有利かは、売る前に比較しておく必要があります。
夫婦で持分を持っているなら、控除枠は「最大6,000万円」に跳ね上がる!
マイホームの所有名義が夫婦や親子の「共有名義」になっているご家庭では、非常に大きな節税チャンスがあります。
この3,000万円特別控除は、不動産1物件に対して3,000万円ではなく、『要件を満たす所有者(共有者)1人につき最大3,000万円』適用できるルールになっています(措置法通達35-1)。
例えば、自宅を夫婦で2分の1ずつ所有し、売買益(譲渡所得)が5,000万円出た場合、夫の譲渡益2,500万円から3,000万円控除、妻の譲渡益2,500万円から3,000万円控除をそれぞれ差し引くことで、合計5,000万円の利益全体を非課税(税金ゼロ)にできます。
「単独名義か共有名義か」によって使える控除枠の総額が大きく変わるのです。
2. 売る時期が数か月違うだけで、税率が約2倍変わる
売却益にかかる税率は、所有期間で大きく変わります。
売った年の1月1日時点で所有期間が5年を超えていれば長期譲渡で、税率は約20.3%(所得税・復興特別所得税15.315%、住民税5%)です。
5年以内なら短期譲渡となり、約39.6%まで上がります(同30.63%、住民税9%)。
ここでの注意点は、購入日から売却日までの丸5年ではなく、「売却した年の1月1日」で判定することです。
たとえば2021年10月に購入した家は、2026年中に売ると短期、2027年に売ると長期です。
年をまたぐだけで税率が変わるため、年末の引渡しか、年明けの引渡しかが大きな分かれ道になります。
売却の時期は、引渡した日と契約した日のどちらかを選べる取扱いがあります。
さらに、1月1日時点で10年を超えて所有していた自宅には、課税される利益のうち6,000万円以下の部分を約14.2%とする軽減税率があり、3,000万円特別控除と併せて使えます。
具体例です。
取得費(建物の減価償却後)が4,600万円の自宅を1億円で売り、仲介手数料などが約337万円かかったとします。
譲渡所得は約5,063万円で、3,000万円控除後は約2,063万円です。
税額は長期なら約419万円、短期なら約818万円、10年超の軽減税率なら約293万円となり、時期の違いだけで約400万円以上の差が出ます。
3. 仲介手数料やリフォーム費用は「どこに入れるか」で税額が変わる
譲渡所得は、売却代金から、買ったときの費用(取得費)と、売るためにかかった費用(譲渡費用)を差し引いて計算します。
費用の入れ漏れは、そのまま税金の払い過ぎにつながります。
譲渡費用の代表は仲介手数料です。
売買価格が400万円を超える場合の上限は、売買価格の3%に6万円と消費税を加えた額とされています。
ほかにも売買契約書の印紙代、測量費、借家人に支払う立退料などが対象になります。
一方、取得費のうち建物部分は、購入からの年数に応じた減価償却相当額を差し引いて計算します。
売却前のリフォームは判断が分かれます。
建物の価値を高める工事は取得費に、売却のために直接必要だった費用は譲渡費用になる余地がありますが、単なる修繕や見栄えを整えるための費用は認められない場合があります。
工事の内容が分かる契約書と領収書は、必ず保管しておいてください。
4. 売る前に確認したい3つのチェックポイント
ここまでの内容を、売却前の3つのチェックポイントとして整理します。
第一に、3,000万円特別控除の要件を満たしているか。
住まなくなってからの期間、前年・前々年の適用、売却先の相手を確認します。
第二に、売却時期は1月1日基準で有利な側に入っているか。
5年超・10年超の節目の直前であれば、数か月待つだけで手取りが大きく変わる可能性があります。
第三に、費用の資料がそろっているか。
購入時の契約書や仲介手数料、リフォームの領収書が手元にあるかを確認します。
相場が高い今は売り時かもしれませんが、大切なのは売却価格ではなく、税金や費用を引いた手取りです。
売買契約を結ぶ前に、一度シミュレーションしておくことをおすすめします。
あなたの自宅は、この3点を満たしているでしょうか。
おわりに
当事務所では、マイホーム売却の際の3,000万円特別控除や軽減税率の適用判定、売却時期による手取りのシミュレーション、住み替え先での住宅ローン控除との比較まで、契約前の段階からご提案しています。
「売り時かどうか分からない」という段階でご相談いただくほど、選べる選択肢は広がります。
経営理念「ともに未来を描く」のとおり、目先の売却額だけでなく、その後の暮らしと資産の未来まで見据えたお手伝いをいたします。
まずはお気軽にお問い合わせください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


