「住宅ローンを組めば、控除は誰でも受けられる」と思っていませんか?——入居年・併用できない特例・手続で結果が変わる3つの分かれ道
投稿日:2026年11月09日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
住宅ローンを組んでマイホームを買えば、年末の借入残高に応じて税金が戻ってくる。
そう考えて、控除の中身を細かく確認しないまま契約を進めていませんか。
実は住宅ローン控除は、入居した年や住宅の性能、そして売却や転勤といった「買った後の動き」によって、戻る金額が大きく変わり、場合によっては適用そのものを失います。
今日は、①控除額が決まる仕組み、②受けられなくなる落とし穴、③手続とその後の動き、という3つの視点で整理します。
目次
1. 控除額は「入居年」と「住宅の性能」で決まる
2. 経営者ほど見落としやすい「対象外」のパターン
3. 住み替えの売却特例とは、選ぶ順番を間違えると両立できない
4. 転勤と申告手続——忘れると取り戻せない
1. 控除額は「入居年」と「住宅の性能」で決まる
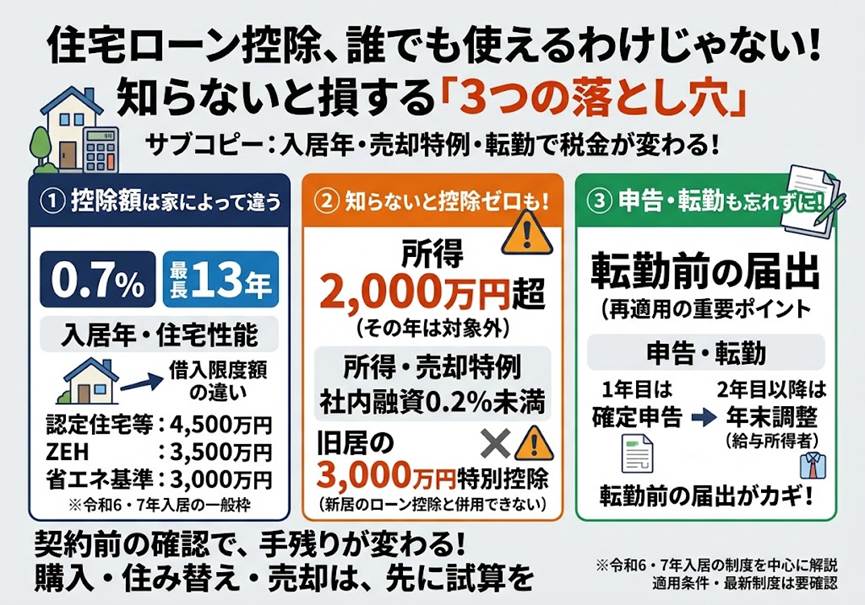
令和6年・7年に入居する新築住宅や買取再販住宅は、年末のローン残高に0.7%を掛けた額が控除され、期間は最長13年です。
ただし、残高のどこまでを対象にできるかという「借入限度額」は、住宅の性能で変わります。
認定住宅等は4,500万円、ZEH水準省エネ住宅は3,500万円、省エネ基準適合住宅は3,000万円です。
19歳未満の扶養親族がいる方、または本人か配偶者が40歳未満の「子育て世帯等」なら、それぞれ5,000万円・4,500万円・4,000万円まで上乗せされます。
例えば省エネ基準適合住宅で年末残高が3,500万円の場合、限度額3,000万円×0.7%で年21万円が上限(初年度の目安)です。
子育て世帯等なら3,500万円×0.7%で年24.5万円。
この差が毎年積み上がります。
一方、買取再販ではない中古住宅は、限度額3,000万円・期間10年です。
さらに、床面積50㎡以上、返済期間10年以上、購入から6か月以内の入居、その年の12月31日まで引き続き居住、という要件もあります。
控除が始まるのは住民票を移した年ではなく、実際に住み始めた年からです。
つまり、物件選びの段階で数十万円の差が決まっているのです。
2. 経営者ほど見落としやすい「対象外」のパターン
その年の合計所得金額が2,000万円を超えると、その年分は控除を受けられません。
役員報酬に配当や不動産所得が重なる経営者は、年によって超える可能性があります。
全期間ではなく超えた年だけが対象外になる点も、資金計画では押さえておきたいところです。
もう一つ注意したいのが、会社からの借入です。
社内融資で利率が年0.2%未満(無利息を含む)の場合、その借入金は控除の対象になりません。
自社から低利で借りて自宅を買う社長は、金利設定を見直さないと控除がゼロになりかねません。
さらに、生計を一にする親族から中古住宅を買う場合や、贈与で取得した場合も対象外です。
自己資金で家を建てる予定なのに、先に土地だけローンで買っていたケースも、土地分の借入金だけでは控除は受けられません。
「ローンを組んだ」という事実だけでは足りないのです。
3. 住み替えの売却特例とは、選ぶ順番を間違えると両立できない
住み替えを考える方に特に知ってほしいのがこの論点です。
居住した年・前年・前々年のいずれかに、居住用財産の3,000万円特別控除や買換え特例などを使っていると、新居の住宅ローン控除は全期間受けられません。
さらに、新居に入居した翌年から3年以内に、旧自宅を売ってこれらの特例を使う場合も要注意です。
すでに受けた前年以前3年分の住宅ローン控除を、修正申告で返還しなければなりません。
つまり、新居のローン控除と旧居の売却特例は、金額を比べて有利なほうを選ぶ関係にあります。
売却益が大きければ3,000万円控除を優先し、小さければローン控除を優先する、という判断もあり得ます。
売却時期を数か月ずらすだけで結論が変わることもあるため、契約前に試算しておくことをおすすめします。
4. 転勤と申告手続——忘れると取り戻せない
転勤で家族ごと赴任し、自宅に住まなくなると、その年分以降の控除は止まります。
ただし、転居までに「転任の命令等により居住しないこととなる旨の届出書」を税務署に出しておけば、再び住み始めた年(賃貸していた場合は翌年)から再適用を受けられます。
届出を忘れると、この道が閉ざされてしまいます。
手続は、1年目は確定申告(翌年2月16日〜3月15日。
還付だけなら2月15日以前でも受付可)で、ローン年末残高証明書、登記事項証明書、売買契約書、源泉徴収票などを添付します。
給与所得者は、2年目以降は年末調整で済みます。
入居前に、①住宅の性能と入居年、②所得と社内融資の条件、③旧居の売却予定、④転勤の可能性、の4点を確認してください。
なお、ここまでの内容は令和7年度の制度を前提としており、入居年によって取扱いが異なります。
最新の取扱いは必ず確認してください。
おわりに
当事務所では、住宅の購入や住み替え、売却のご相談に際して、控除の組み合わせと手残りを数字で試算し、ご家族と会社の将来から逆算した選び方をご提案しています。
経営理念「ともに未来を描く」のもと、契約前の一度の確認が、10年以上続く税負担を左右します。
あなたのケースで控除はいくら戻りそうですか。
購入や売却を決める前に、ぜひ一度ご相談ください。
【免責事項】本記事は一般的な情報提供を目的としており、個別の事案に対する税務上のアドバイスではありません。
税制は改正される可能性があり、適用の可否は個別の事情により異なります。
実際の判断にあたっては、必ず税理士等の専門家にご相談ください。
この記事の監修
税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。