
親からもらった土地を売るとき、贈与で払った登記費用は差し引ける?——最高裁判決から学ぶ「親の取得費」と「自分が払った費用」を分ける3つの分かれ道
投稿日:2026年11月18日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
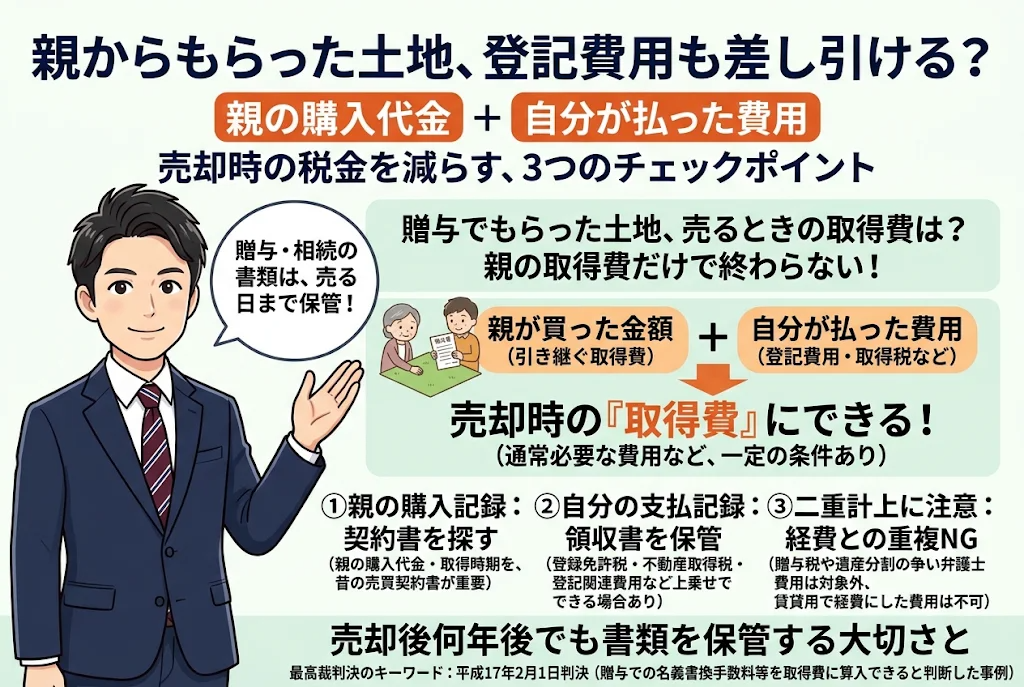
親から土地や建物の贈与を受けると、登記の登録免許税、不動産取得税、司法書士報酬など、意外とまとまったお金を支払います。
ところが、いざその不動産を売る段になると、「取得費は親が買ったときの金額を引き継ぐもの。
自分がもらうときに払った費用は関係ない」と考え、差し引かずに申告してしまう方が少なくありません。
実はこの点は、かつて納税者と税務署が最高裁まで争った論点です。
本稿では、実際に裁判で争われた事例をもとに、①取得費は誰のものを引き継ぐのか、②もらう側が払った費用はどう扱われるのか、③今から何を残しておけばよいのか、の3つの視点で整理します。
目次
1.どんな争いだったか——父から贈与されたゴルフ会員権
2.争点——もらう側が払った手数料は「取得費」か
3.最高裁の判断——「課税の先送り」という考え方
4.経営者・オーナーが今日からできること
1.どんな争いだったか——父から贈与されたゴルフ会員権
取り上げるのは、最高裁平成17年2月1日判決(いわゆる右山事件)です。
父親が昭和63年に1,200万円で購入したゴルフ会員権を、平成5年に息子さんが贈与で受け取りました。
息子さんは正会員になるため、ゴルフ場の運営会社に名義書換手数料82万4,000円を支払っています。
その後の平成9年、バブル崩壊で値下がりした会員権を100万円で売却しました。
息子さんは、父の購入代金1,200万円に自分が払った手数料82万4,000円を加えた1,282万4,000円を取得費とし、譲渡損失1,182万4,000円を申告しました。
当時はゴルフ会員権の譲渡損失をほかの所得と損益通算(赤字と黒字の相殺)できたため、損失額がそのまま税額に響きます。
これに対し税務署は、手数料は取得費にならず、損失は1,100万円にとどまるとして更正処分を行いました。
2.争点——もらう側が払った手数料は「取得費」か
所得税法38条1項は、取得費を「資産の取得に要した金額」などと定めています。
一方、同法60条1項は、贈与や相続で取得した資産を売ったときは、もらった人が「引き続きこれを所有していたものとみなす」としています。
つまり、もらった人は親の取得費と取得時期をそのまま引き継ぎます。
税務署の言い分は、「取得に要した金額」とは贈与者である父が取得するのに要した金額であり、息子の支出は含まれない、というものでした。
当時の通達もそうした取扱いでした。
納税者の言い分は、手数料は会員権を自分のものにするために欠かせない支出であり、差し引くべきだ、というものです。
第一審の東京地裁、控訴審の東京高裁はいずれも税務署の主張を認め、納税者は敗訴しました。
3.最高裁の判断——「課税の先送り」という考え方
最高裁は高裁判決を破棄して自ら判断し、納税者の主張を認めました(逆転勝訴)。
理由の骨格はこうです。
贈与の時点では値上がり益がまだ現金化されていないため、そこでは課税せず、もらった人が売ったときにまとめて清算する——これが60条1項の趣旨(課税の繰延べ)である。
だから親の保有期間の値上がり益は引き継がれる。
しかし、この規定は、親と自分の保有期間の値上がり益を合わせた以上のものを所得とみることまでは予定していない。
もらった人が資産を手に入れるために払った付随費用は、自分の保有期間の利益を計算する際に「取得に要した金額」として差し引くべき性質のものだ、という判断です。
例えるなら、親から受け取ったバトンの「値段」は親のものを引き継ぎつつ、受け取るために自分が払った手数料も上乗せできる、ということです。
この判決を受けて国税庁は所得税基本通達60-2を設け、贈与・相続・遺贈で取得する際に「通常必要と認められる費用」を支出した場合は取得費に算入できることを明らかにしました。
現在の国税庁の案内(令和8年4月1日現在法令等)でも、業務に使っていない土地建物を相続や贈与で取得した際の登記費用や不動産取得税は取得費に含まれるとされています。
なお、ゴルフ会員権は平成26年4月以降、譲渡損失を他の所得と損益通算できなくなっており、本件と同じ効果は現在は生じません。
4.経営者・オーナーが今日からできること
一つ目は、贈与や相続のときの支払記録を「売る日まで」保管することです。
例えば固定資産税評価額3,000万円の宅地を贈与で受けると、登録免許税は60万円(2%)、不動産取得税は45万円(3,000万円×1/2×3%。
宅地の特例は令和9年3月31日までの取得が対象)です。
この105万円を取得費に加えられれば、長期譲渡所得の税率約20.315%で計算して約21万円の差になります。
売却は20年後かもしれません。
領収書・納税通知書・登記の書類は、物件ファイルに綴じておきましょう。
二つ目は、賃貸用など業務に使う不動産は扱いが違う点です。
登録免許税や不動産取得税は不動産所得の必要経費にできる場合があり、経費にした分は取得費に重ねて入れることはできません。
どちらで処理したかを記録しておくことが、将来の申告ミスを防ぎます。
三つ目は、何でも入るわけではない点です。
遺産分割でもめた際の弁護士費用は「通常必要な費用」にあたらないとされ、贈与税そのものも取得費にはなりません。
また、親の購入価格が分からず売却額の5%を取得費とする方法を使うと、登記費用などは上乗せできません。
まずは親が買ったときの契約書を探すことが先決です。
親から受け継いだ財産は、売るときに初めて税金の計算が問われます。
そのとき手元に記録があるかどうかで、納める税額が変わることがあります。
当事務所では「ともに未来を描く」を経営理念に、贈与・相続の段階から将来の売却や税務調査まで見据えた事前の税務判断をお手伝いしています。
親からの贈与や相続した不動産の売却をお考えの方は、動く前にぜひ一度ご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


