「小口の不動産投資は、分配金が出ない年なら税金もかからない」と思っていませんか?——組合出資の損益・赤字・匿名組合で結果が変わる3つの分かれ道
投稿日:2026年11月09日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
少額から始められ、毎月や四半期ごとに分配金が届く小口の不動産投資商品。
「分配金が出ていない年は申告しなくていい」「赤字になれば給与と相殺して税金が戻る」と考えている方は少なくありません。
ところが、組合に出資する形の不動産投資には、現金の動きと課税の動きがずれる独特のルールがあります。
出資してから気づくと手遅れになりやすい、①損益が帰属するタイミング、②赤字の扱い、③出資の形による所得区分の違い、という3つの視点を整理します。
目次
1. 分配金がゼロでも課税される——「帰属」と「分配」は別物
2. 赤字が出ても他の所得と相殺できない——実質的に何もしない組合員の落とし穴
3. 匿名組合は原則「雑所得」——個人と法人で効き方が変わる
4. 出資する前に確認したい3つのこと
1. 分配金がゼロでも課税される——「帰属」と「分配」は別物
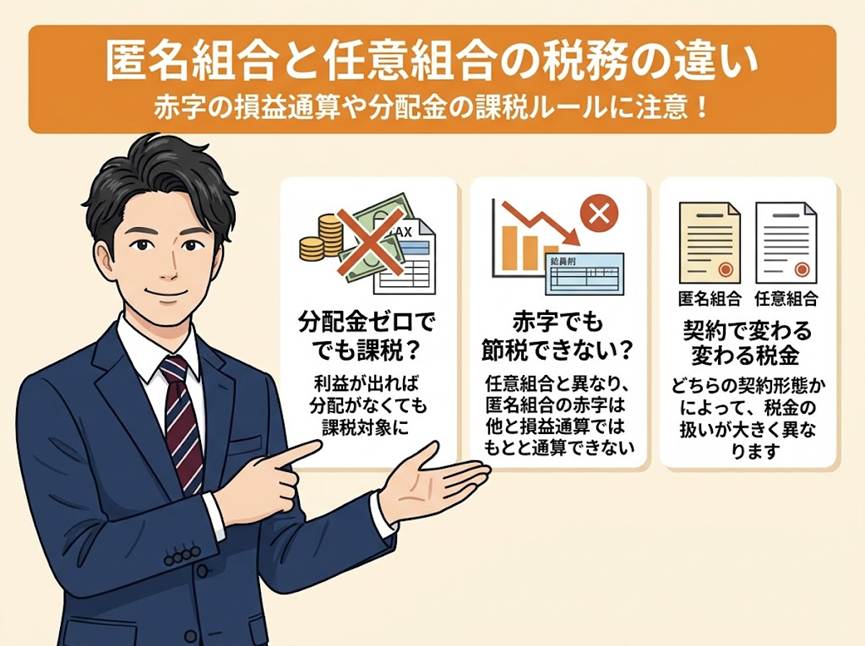
任意組合の形で不動産に投資した場合、組合事業から生じた損益は、組合に課税されるのではなく、各組合員にそのまま帰属します。
しかも、現実に分配金を受け取っていなくても、また損失を実際に負担していなくても、組合員に帰属する金額をその年の収入や費用として計上するのが原則です。
たとえば、組合が賃貸収入から経費を引いて100万円の利益を出し、組合の事情で現金は分配せず内部に留保したとします。
出資割合10%のあなたの手元に1円も入っていなくても、10万円分の利益があなたの所得として認識される、ということです。
「通帳に入金がないから申告に含めなくていい」という理解は、税務上は通りません。
個人の場合、組合の計算期間の終了日が属する年分で計上できる取扱いもあります。
いずれにせよ、組合から届く損益計算の資料が申告の起点です。
確定申告の期限(原則3月15日)までに資料が間に合うよう、出資の段階で「いつ、どんな資料が届くのか」を確かめておきましょう。
2. 赤字が出ても他の所得と相殺できない——実質的に何もしない組合員の落とし穴
不動産投資の魅力として、「建物の減価償却費で帳簿上の赤字をつくり、給与所得などと損益通算して税金を減らす」という方法を耳にしたことがあるかもしれません。
ところが、組合に出資する個人には、これを封じる規定があります。
組合事業に係る重要な財産の処分や多額の借入れの決定には関与するものの、日常の業務は自分で執行しない、いわゆる特定組合員に当たる個人が、組合事業から不動産所得の損失を受けた場合、その損失は「生じなかったもの」とみなされます。
つまり、給与所得や自分で持つ賃貸物件の黒字と通算できません。
小口の不動産投資商品に出資する方の多くは、日々の運営を事業者に任せていますから、この規定の対象になる場面が少なくないのです。
法人が出資する場合も、組合事業の損失は一定の範囲で損金に算入できない仕組みがあります。
出資金額に組合の利益積立金額を加え、分配額を引いた調整出資等金額を基準に、損失の損金算入が制限されます。
ただし、損金不算入となった額は、その後に組合の利益が出たときに、一定の要件を満たせば取り戻せる仕組みがあります。
個人と法人で結論が違うため、「誰が出資するのか」を最初に決めることが、出口まで見据えた設計の第一歩です。
3. 匿名組合は原則「雑所得」——個人と法人で効き方が変わる
もう一つの代表的な形が匿名組合です。
匿名組合は、出資者である匿名組合員と、事業を行う営業者との二者間の契約で、組合そのものは納税義務者になりません。
出資者は利益の分配を受ける権利を持つだけで、不動産を直接持つわけではない点が任意組合との違いです。
個人の匿名組合員に分配される利益は、原則として雑所得に区分されます。
雑所得は、他の所得で生じた損失と通算できませんから、仮に損失が生じても、給与所得などと損益通算できません。
「不動産所得だから通算できるはず」と思い込んで出資すると、想定した節税効果が得られない結果になります。
一方、法人が匿名組合員となる場合は、分配された損益が法人税の課税対象となります。
ただし、損失が出たときの損金算入には、先ほどの任意組合等と同様の制限が及びます。
同じ「小口の不動産投資」でも、契約の形(任意組合か匿名組合か)と出資者の属性(個人か法人か)の組み合わせで、所得区分も損益通算の可否も変わる。
ここが3つ目の分かれ道です。
4. 出資する前に確認したい3つのこと
申込書にサインする前に、次の3点を確認してください。
一つ目は、契約の形です。
任意組合なのか、匿名組合なのか。
契約書で確認すれば、所得区分の見通しが立ちます。
二つ目は、自分が特定組合員に当たるかどうかです。
業務を事業者に任せる前提であれば、赤字による節税は期待しないほうが安全です。
三つ目は、損益資料が届く時期と、申告に使う書類の中身です。
経営者の方は、個人で出資するか法人で出資するかの選択もあります。
「節税のために入る」のではなく、「投資として成り立つか、税金を含めて手残りで判断する」という順番で考えることが、結果として失敗しにくい考え方です。
結び
組合形式の不動産投資は、分配金の入金と課税のタイミングがずれる点、赤字が思うように使えない点、契約の形で所得区分が変わる点を理解して初めて、手残りの計算ができます。
「この商品は、自分の場合どの区分になるのか」「個人と法人のどちらで出資するのが合理的か」。
一度立ち止まって、出資前に確かめてみませんか。
当事務所では、出資を検討している商品の契約書をもとに、所得区分や損益通算の可否、個人と法人の有利不利を、税引後の手残りで比較するお手伝いをしています。
経営理念である「ともに未来を描く」のもと、目先の節税ではなく、5年後・10年後に資産がどう残るかから逆算してご提案します。
お申込みの前に、お気軽にご相談ください。
免責事項
※本記事は一般的な情報提供を目的としたものであり、個別の事案に対する税務上の助言ではありません。
実際の判断にあたっては、法令や最新の取扱いをご確認のうえ、必ず税理士等の専門家にご相談ください。
この記事の監修
税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。