
土地を貸すなら「定期借地にしておけば安心」と思っていませんか?——地主が一時金・相続税・満了時で損しない3つ
投稿日:2026年10月09日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「土地は売りたくないが、遊ばせておくのももったいない」。
そんな地主さんに「定期借地なら期限が来れば必ず土地が戻ってきます」という提案が届くことが増えました。
更新のない定期借地権は、「貸したら二度と戻らない」という地主の最大の不安を解消してくれる仕組みです。
ところが税務の現場では「戻ってくるから安心」で止まり、一時金の受け取り方、相続税の評価、数十年後の満了時の設計を詰めないまま契約している例が少なくありません。
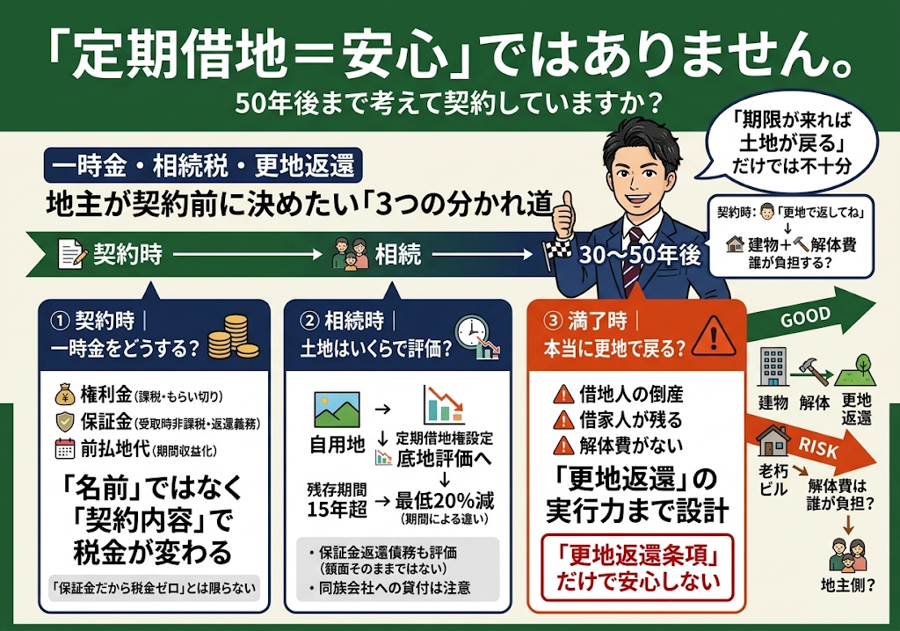
今日は、定期借地で土地を貸す地主さんの3つの分かれ道
──「一時金は権利金か保証金か前払地代か」「相続税の評価はどう変わるか」「満了時に本当に更地で戻るのか」──
を整理します。
目次
1.定期借地権は3種類——契約の「形式」を間違えると普通借地権になる
2.一時金の受け取り方で所得税が変わる——権利金・保証金・前払地代
3.相続税の評価はどう動くか——底地の評価と保証金の返還債務
4.満了時から逆算する——建物の借家人と「更地で戻る」の中身
1.定期借地権は3種類——契約の「形式」を間違えると普通借地権になる
定期借地権には借地借家法上、三つのタイプがあります。
存続期間50年以上の一般定期借地権(22条)
もっぱら事業用建物の所有を目的とし期間10年以上50年未満の事業用定期借地権(23条)、
期間30年以上で満了時に地主が建物を買い取る建物譲渡特約付借地権(24条)です。
地主にとって大切なのは中身以上に「形式」です。
事業用定期借地権は公正証書で契約しなければならず、私製の契約書で済ませると定期借地としては無効で、更新のある普通借地権を設定したことになります。
また事業用定期借地権は賃貸マンションなど居住用建物には使えません。
「借地人が事業者だから事業用定借でよい」という判断だけでは足りない、というのが最初の分かれ道です。
2.一時金の受け取り方で所得税が変わる——権利金・保証金・前払地代
設定時に地主が受け取る一時金には三つの形があります。
一つ目は権利金。
もらい切りのお金で、更地価格の2分の1を超えれば譲渡所得、2分の1以下なら不動産所得です。
定期借地の権利金は多くても更地価格の2〜3割ですから通常は不動産所得ですが、一時に多額の所得が乗るため、地代年額の2倍以上・使用期間3年以上などの条件を満たせば臨時所得として「平均課税」を選ぶ余地があります。
二つ目は保証金。
満了時に返す預り金なので、それ自体は課税されません。
ここで多くの方が油断します。
無利息や低利の保証金を長期間預かることは「利息を払わずに借金している」のと同じで、税務上は「特別の経済的利益」と扱われます(所得税法施行令80条)。
保証金の額から、基準年利率の2分の1で割り引いた返還時の現在価値を差し引いた額が経済的利益とされ、権利金との合計が更地価格の2分の1を超えると譲渡所得になります。
低金利の時代はまず超えませんでしたが、基準年利率が上がった今、期間60年で更地価格と同額の保証金を預かると、経済的利益だけで更地価格の7割近くに達し、2分の1を超える計算になります。
2分の1以下でも、保証金を自宅の改築や生活費に充てていると、適正利率(その年の10年長期国債の平均利率)を乗じた利息相当額を毎年の不動産所得の収入に計上します。
預貯金運用なら利子課税で完結、アパート建築資金なら同額が経費で差引ゼロ。
何に使うかで毎年の申告が変わるのです。
三つ目は地代の一括前払いです。
国税庁の文書回答(平成17年1月7日)に沿い、期間全体の賃料の前払いであること、毎月の充当額、満了時に消滅の対価を授受しないこと、中途解約時に未経過分を返還することを契約書に明記すれば、地主は前受収益として各年に按分して収入計上できます。
契約書の書きぶりで結論が変わる形です。
3.相続税の評価はどう動くか——底地の評価と保証金の返還債務
定期借地権が付いた土地(底地)の相続税評価は、普通借地権のように路線価図の借地権割合を一律に引く方式ではありません。
原則は、自用地評価額から、設定時に借地人に帰属した経済的利益と残存期間をもとに計算した定期借地権の価額を控除します(財産評価基本通達25、27-2)。
ただし控除額には下限があり、残存期間15年超なら自用地評価額の20%、10年超15年以下なら15%、5年超10年以下なら10%、5年以下なら5%は最低でも減額されます。
権利金も保証金もなく相当の地代だけの契約でも、設定直後なら2割の評価減は得られるということです。
さらに、借地権割合30〜70%の地域で第三者との間に設定した一般定期借地権には、地域ごとの底地割合(55〜75%)と逓減率を使う個別通達があり、原則法より低く評価されることがあります。
ただし親族間や同族会社との契約は対象外です。
「自分の会社に定期借地で貸せば底地評価が下がる」と単純に考えると、期待した減額にならない可能性があります。
保証金の見落としも多いところです。
預かった保証金は相続時に返還債務として控除できますが、額面ではなく返還時期まで割り引いた複利現価で評価します。
例えば保証金600万円を50年後に返す契約なら、債務としては約175万円にしか評価されません。
権利金か保証金かは、相続税でも結果が違ってくるのです。
4.満了時から逆算する——建物の借家人と「更地で戻る」の中身
最後は出口です。
定期借地の魅力は「満了すれば更地で戻る」ことですが、借地上の建物が賃貸されている場合、借家人は借地権の消滅とともに退去を迫られる立場になります。
借地人(家主)が借家契約に「〇年〇月〇日に建物を取り壊すので同日に終了する」旨を書面で定めていなければ、満了を1年前までに知らなかった借家人は裁判所に明渡しの猶予を求めることができ(借地借家法35条)、返還が遅れた損害は借地人が地主に賠償することになります。
50年後に土地を受け取るのは、多くの場合ご本人ではなく子や孫です。
誰が、どんな状態で、何を受け取るのかを設定時に描いておくことが、定期借地を「安心」にする条件だと考えています。
「更地で返す」と契約書に書いても、50年後に企業が倒産していたら解体費用は誰が払うのか?
定期借地権の一番の売りは「期間が来れば、借地人が建物を壊して更地にして返してくれる」点です。
しかし、数十年という長い月日の間には、借りていたテナント企業や事業者が倒産したり、経営悪化で資金が空っぽになったり、相続で借地人が行方不明になるリスクが常に存在します。
満了時に借地人が破産していた場合、契約書に「更地返還」と書いてあっても絵に描いた餅です。
上に残された老朽化ビルや店舗の解体費用(数千万円)は、結局、土地の所有者である地主(あるいはその子や孫)が泣く泣く自腹で被ることになります。
この未来の悲劇を防ぐためには、契約締結時に単に更地返還条項を入れるだけでなく、『契約期間の後半(例:満了前の10年間)から、毎月の地代とは別に解体費用相当額を「保証金」として追加預託させる』『信託口座や解体積立金口座を設定し、地主の同意なしに引き出せない仕組みを作る』という厳格な契約防衛策を最初から埋め込んでおくことが、次の世代へ安全な土地を引き継ぐ絶対条件です。
おわりに——ともに未来を描くために
当事務所では、定期借地権の設定前に、権利金・保証金・前払地代のどの形が地主さんの所得税と相続税にどう効くかをシミュレーションし、契約書の文言まで確認するお手伝いをしています。
土地を貸す判断は、数十年先のご家族への引き継ぎを決める判断でもあります。
当事務所の経営理念は「ともに未来を描く」。
目先の一時金の額ではなく、満了時の姿から逆算して今の契約をどう組むかを一緒に考えます。
定期借地の提案を受けている方、既に定期借地で貸している土地の相続が気になる方は、お気軽にご相談ください。
免責事項
本記事は一般的な情報提供を目的としたものであり、個別の事案に対する税務上の助言ではありません。
記載内容は執筆時点の法令・通達等に基づいていますが、その正確性・完全性を保証するものではなく、法令改正等により取扱いが変更される場合があります。
具体的な判断にあたっては、必ず税理士等の専門家にご相談ください。
本記事の内容に基づいて生じたいかなる損害についても、当事務所は責任を負いかねます。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


