
持っているだけでかかる不動産の税金、減らせる余地を見落としていませんか?――固定資産税で損しない3つの着眼点
投稿日:2026年07月06日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
不動産は「買うとき」と「売るとき」に税金がかかる、と身構える方は多いのですが、実は持っている間も毎年、固定資産税・都市計画税という形で課税が続きます。
送られてくる納税通知書を、つい言われるがままに納めていないでしょうか。
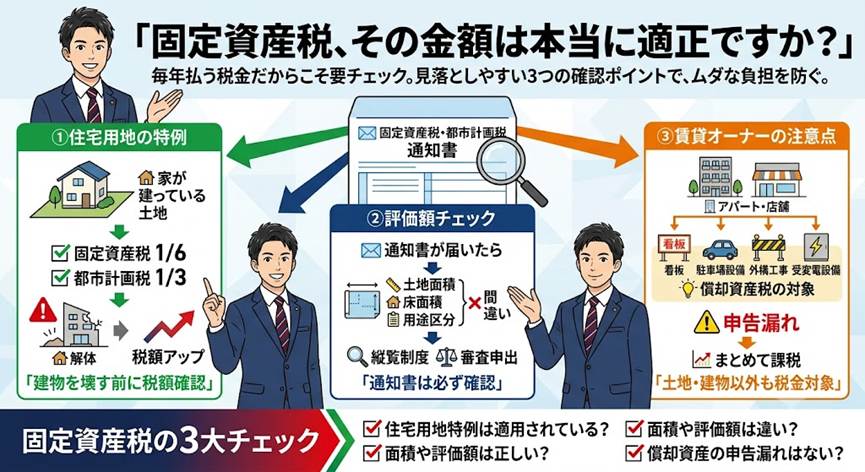
ところがこの保有中の税金には、住宅用地の特例、評価額そのものへの不服申立て、そして賃貸オーナー特有の償却資産税という、知っているかどうかで負担が変わる論点が隠れています。
今日は、毎年の固定資産税で損をしないための3つの着眼点を整理します。
目次
1. まず押さえたい――保有中にかかる3つの税金
2. 住宅用地の特例は「建物があるから安い」――更地化と空き家の落とし穴
3. 評価額は鵜呑みにしない――縦覧と審査申出という是正のしくみ
4. 賃貸オーナーが見落とす償却資産税と都市計画税
1. まず押さえたい――保有中にかかる3つの税金
固定資産税は、毎年1月1日時点で土地・家屋・償却資産を所有している人に、市町村が課す地方税です。
標準税率は課税標準額の1.4%。
これに加えて、市街化区域内の不動産には都市計画税が上限0.3%(制限税率)で上乗せされます。
評価額は3年に一度の評価替えで見直され、直近では令和6年度が基準年度にあたります。
納期は原則として年4回です。
ここで大切なのは、通知書の金額は「特例や負担調整を市町村側で当てはめた結果」であって、当てはめ漏れがあれば本来より高い金額のまま届くこともある、という点です。
まずは保有中も毎年課税が続くという前提を押さえましょう。
2. 住宅用地の特例は「建物があるから安い」――更地化と空き家の落とし穴
土地の固定資産税が思ったより安いのは、多くの場合「住宅用地の特例」が効いているからです。
人が居住する家屋の敷地は、200平方メートルまでの部分(小規模住宅用地)が課税標準を評価額の6分の1に、200平方メートルを超える部分が3分の1に圧縮されます。
都市計画税でもそれぞれ3分の1、3分の2に下がります。
問題は、この特例が「建物があること」を前提にしている点です。
古家を取り壊して更地にすると特例が外れ、翌年から土地の課税標準が一気に跳ね上がります。
さらに、空き家を放置して「特定空家等」として市町村の勧告を受けると、建物が建っていても特例の対象外になります。
「解体すれば固定資産税が下がる」と思い込んで動くと、かえって負担が増えることがあるのです。
3. 評価額は鵜呑みにしない――縦覧と審査申出という是正のしくみ
固定資産税評価額は人が付けるものですから、誤りが紛れ込むこともあります。
床面積や地積、建物の用途区分の取り違えは珍しくありません。
これを確かめる手段が「縦覧」と「審査申出」です。
縦覧は毎年4月1日から、4月20日かその年度最初の納期限のいずれか遅い日までの間、自分の土地・家屋の評価額を周辺と見比べられる制度です。
評価額そのものに不服がある場合は、価格の公示日から納税通知書を受け取った日後3か月までの間に、固定資産評価審査委員会へ審査の申出ができます(評価替えの年度以外は、地目変更や家屋の損壊など特別の事情がある場合に限られます)。
期限を過ぎると、その年度は是正できず1年待つことになります。
通知書が届いたら、まず床面積や地積が登記と合っているかを確かめる習慣をつけたいところです。
4. 賃貸オーナーが見落とす償却資産税と都市計画税
事業として不動産を貸している方が見落としがちなのが「償却資産税」です。
これは土地・家屋以外の事業用設備にかかる固定資産税で、外構や看板、店舗の内装造作、受変電設備などが対象になります。
税率は同じ1.4%。
同一市町村内の課税標準額の合計が150万円未満なら免税点で課税されませんが、超えれば課税対象です。
償却資産は土地・家屋と違って役所が自動で把握してくれるわけではなく、所有者が毎年1月1日時点の保有状況を申告する建前になっています。
申告漏れは後からまとめて課税されることもあるため、設備を入れたら台帳に載せておくことが大切です。
あわせて、市街化区域では都市計画税0.3%も土地・建物に上乗せされている点も忘れないでください。
おわりに――ともに未来を描くパートナーとして
保有中の不動産は、何もしなくても毎年同じ金額が出ていくように見えますが、実際には特例の当てはめ、評価額の確認、申告の要否といった「手を入れられる余地」が残されています。
当事務所では、お手元の納税通知書を一枚拝見するところから、住宅用地特例の適用状況や償却資産の申告漏れがないかを確認し、無理のない見直しをご提案しています。
経営理念に掲げる「ともに未来を描く」の通り、目先の一年だけでなく、保有から承継までを見据えた税務のパートナーとして伴走いたします。
気になる通知書がございましたら、どうぞお気軽にご相談ください。
免責事項
本記事は一般的な情報提供を目的としたものであり、個別の税務・法務上の判断を保証するものではありません。
税制は改正される場合があり、実際のお取り扱いは適用時期や個別事情により異なることがあります。
具体的なご判断にあたっては、必ず税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


