
「親族に土地を売るなら、相続税評価額で売れば安心」と思っていませんか?——評価額の目安・第三者間・使用貸借地で変わる3つの分かれ道
投稿日:2026年11月18日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
親族や知人に土地を売るとき、「相続税評価額(路線価)で売れば、贈与税は問題にならない」と聞いたことはありませんか。
半分は正しく、半分は危険です。
評価額は“目安”にはなっても、税務上の「時価」そのものではないからです。
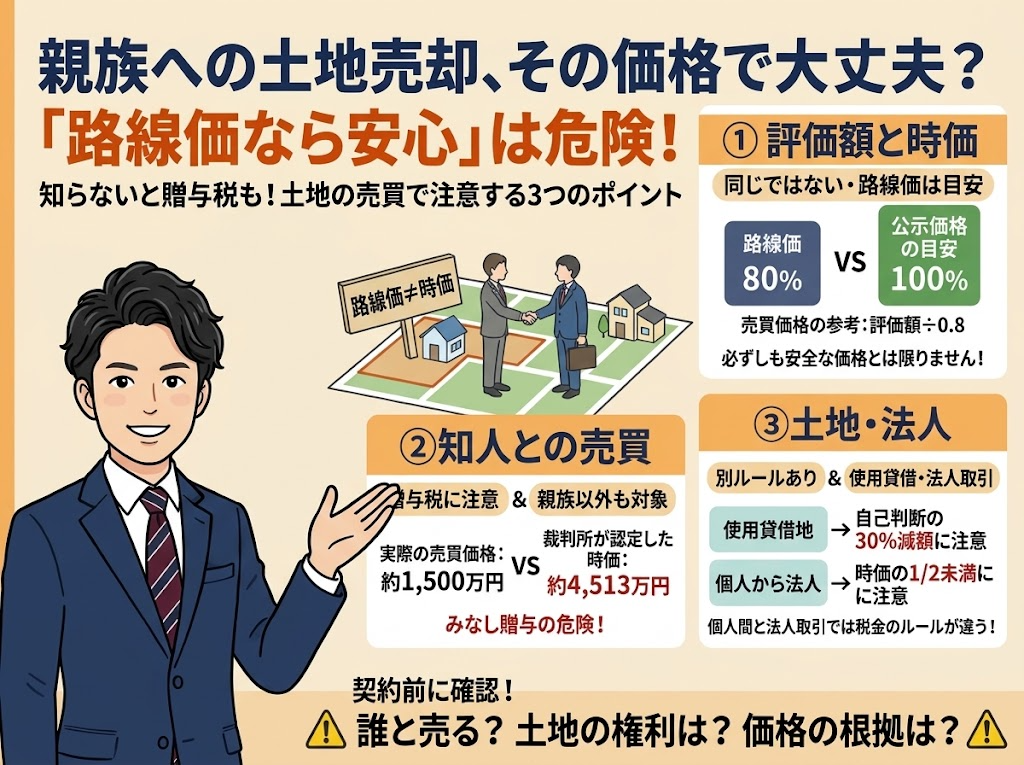
今日は、①評価額で売った場合の扱い、②第三者間の売買でも課税される場合、③使用貸借地や法人が絡む場合の落とし穴、の3つの視点で整理します。
目次
1.「評価額で売れば安心」の本当の意味
2.視点① 評価額は“目安”、時価は通常の取引価額
3.視点② 赤の他人との売買でも贈与とみなされる
4.視点③ 使用貸借地の減額と、法人が絡む売買の別ルール
1.「評価額で売れば安心」の本当の意味
親族間で土地を著しく低い価額で買った場合、時価との差額は贈与とみなされ、買主に贈与税がかかります(相続税法第7条)。
ここでの論点は「著しく低い価額」とは何か、そして差額を測る「時価」とは何かです。
平成19年8月23日の東京地裁判決は、相続税評価額と同水準かそれ以上の価額で売買した場合、原則として「著しく低い価額」には当たらないと判断しました。
納税者が勝訴し、確定しています。
路線価は公示価格の80%程度を目安に設定されるため、評価額での売買は、一定の合理性が認められたわけです。
つまり、単に「時価より低い」というだけで直ちに贈与税が課されるわけではありません。
一方で、課税側が時価を高く見積もって争う余地は残ります。
経営者や不動産オーナーにとっては、「売れたか」よりも「あとから否認されない価格か」が判断軸になります。
2.視点① 評価額は“目安”、時価は通常の取引価額
ただし、この判決は「評価額なら絶対に安全」とまでは言っていません。
例外として、何らかの事情で評価額が時価の80%より明らかに低くなっていると認められる場合は、「著しく低い価額」になり得るとしています。
また、贈与とみなされる差額を測る時価は、評価額ではなく通常の取引価額(客観的交換価値)です。
平成元年3月29日付の個別通達も同じ考え方です。
実務では「相続税評価額÷0.8」を売買価額の目安にするケースが多く、これは合理的な出発点です。
ただ、高額な物件や形状に特殊事情がある土地では、不動産鑑定評価や近隣の取引事例も併せて確認しておくと、あとから説明しやすくなります。
3.視点② 赤の他人との売買でも贈与とみなされる
「親族ではなく知人との取引だから関係ない」という考えにも注意が必要です。
相続税法第7条は、親族か第三者かを区別していませんし、贈与の意思も要件ではありません。
平成17年1月12日のさいたま地裁判決では、親族関係のない知人間で、売主が病気の家族の治療費を工面するために土地を売却しました。
当事者の合意額は約1,500万円でしたが、裁判所は複数の鑑定評価をもとに時価を約4,513万円と認定し、みなし贈与としました。
専門家が価格の査定に関与しておらず、公開市場と同視できる状況で買い手を募った証拠もなかったことが響きました。
事情があって急いで売るときほど、価格の根拠を残しておくことが大切です。
複数の不動産会社への査定依頼書、鑑定評価書、周辺の取引事例といった資料が、いざという時の説明材料になります。
4.視点③ 使用貸借地の減額と、法人が絡む売買の別ルール
親子間で使用貸借している土地を売買した平成21年5月22日の裁決では、請求人が自ら使用貸借の権利を考慮して30%の減額をした価額を主張しましたが、認められませんでした。
審判所は近隣の取引事例や公示地を調べて時価を算定し、結論として売買価額は時価の7割程度とされ、みなし贈与課税の一部が維持されています。
路線価をそのまま時価とする主張も採用されていません。
さらに、売主が個人で買主が法人の場合は、相続税法ではなく所得税法のルールが働きます。
時価の2分の1未満での譲渡は、時価で譲渡したものとみなされ、売主に譲渡所得課税が生じます(所得税法第59条第1項第2号、同法施行令第169条)。
買主の法人には受贈益課税の問題も出ます。
個人間と同じ感覚で価格を決めると、思わぬ側に税金が出てしまいます。
結び
親族や関係者との不動産売買は、「いくらで売るか」より「その価格をどう説明できるか」が勝負です。
当事者が誰か(個人か法人か)、土地の権利関係はどうか、価格の根拠は残っているか。
この3点を契約前に確認するだけで、あとから課税されるリスクは大きく下がります。
ご自身の売買予定は、評価額÷0.8で一度試算してみましたか。
当事者間の売買、親族への譲渡、法人との取引など、価格の決め方でお悩みの方は、売買契約の前にぜひご相談ください。
当事者それぞれの税負担と将来の相続まで見据えて、最適な価格設定を一緒に整理します。
当事務所では、経営理念「ともに未来を描く」のもと、お客様の未来から逆算した提案を心がけています。
【免責事項】本記事は一般的な情報提供を目的としたものであり、個別の事案における税務上の判断を保証するものではありません。
実際の取引にあたっては、事前に税理士等の専門家にご相談ください。
また、記事の内容は作成時点の法令・通達等に基づいています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


