
「親の土地に子が家を建てても税金はかからない」で安心していませんか?——親子の使用貸借で相続と贈与の結果が変わる3つの分かれ道
投稿日:2026年10月14日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「親の土地に子どもが家を建てる。
地代は取らない」——名古屋でもよくある光景です。
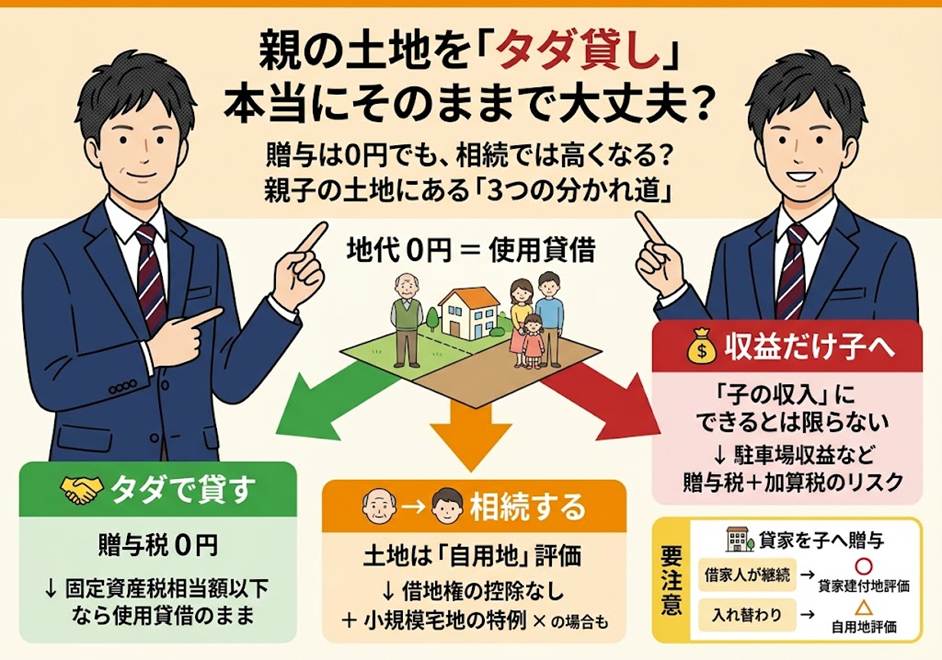
「タダで貸しているだけだから税金の話はない」と思われがちですが、この“タダ貸し”(使用貸借)は、贈与のとき・相続のとき・収益を動かすときで結果が分かれます。
今日は、なぜ贈与税がかからないのか、相続のときの評価はどうなるのか、「収益だけ子に移す」がなぜ贈与税になるのか、の3つの視点に、貸家を子に贈与した後の敷地評価を加えて整理します。
目次
1. 「地代ゼロ」だから贈与税がかからない——線引きは固定資産税相当額
2. 相続のときは「自用地」評価——小規模宅地の特例も外れることがある
3. 土地だけ貸して収益を子に移す——駐車場収益に贈与税がかかった裁決
4. 貸家を子に贈与して敷地は使用貸借——借家人が「続いているか」で評価が変わる
1. 「地代ゼロ」だから贈与税がかからない——線引きは固定資産税相当額
親の土地を子が無償で借りて家を建てる契約は、民法上の「使用貸借」に当たります。
個人間の使用貸借であれば、権利金を払う慣行のある地域でも土地の使用権の価額をゼロとして扱うのが昭和48年の国税庁通達(いわゆる使用貸借通達)の考え方です。
したがって、親から子へ借地権の贈与があったとはされず、贈与税はかかりません。
地代を払わない分の経済的利益も、少額で課税上弊害がなければ課税しなくてよいとされています(相基通9-10ただし書)。
見落とされがちなのが線引きです。
子が固定資産税相当額以下のお金を親に渡していても、それは「必要経費の負担」とされ使用貸借のままです(民法595条1項)。
ところが、「タダでは悪いから」と権利金や相場並みの地代を払い始めると、その時点で賃貸借となり、借地権相当額の贈与として贈与税の問題が出てきます。
実務上の注意:良かれと思った「きちんと地代を払う」が、もっとも高くつく行動になり得ます。
親子間で土地を貸すなら、完全に無償か固定資産税相当額以下かで統一し、金額の根拠(固定資産税の納税通知書)を残しておくことをおすすめします。
2. 相続のときは「自用地」評価——小規模宅地の特例も外れることがある
使用貸借のまま親が亡くなると、その土地は「自用地」として評価されます(使用貸借通達3)。
賃貸借であれば自用地価額から借地権割合(住宅地では50〜60%が多いようです)を引けますが、使用貸借では一切引けません。
子の家が建っていても更地と同じ評価です。
さらに効いてくるのが小規模宅地等の特例です。
この特例は、亡くなった方または亡くなった方と生計を一にしていた親族の居住用・事業用の宅地が対象です。
生計が別の子が親の土地に自宅を建てて住んでいる場合、その土地は「被相続人の居住用」でも「生計一親族の居住用」でもないため、330㎡まで80%減という特例から外れる可能性が高くなります。
子がその土地にアパートを建てて貸している場合も同様で、生計別の子の貸付事業では貸付事業用宅地の特例は使えません。
実務上の注意:「借地権控除なし」と「小規模宅地の特例なし」が重なり、親の財産の中でもっとも評価の高い土地になっているケースは少なくありません。
使用貸借が悪いのではなく、いくらの評価になるかを知らずに放置されていることが問題です。
一度概算を出し、親と同居して生計一にする、相続時精算課税で土地を早めに子へ移す、といった選択肢を比較する価値があります。
3. 土地だけ貸して収益を子に移す——駐車場収益に贈与税がかかった裁決
使用貸借を「所得分散」に使おうとして失敗した事例があります。
親が経営する貸駐車場(約1,800㎡)の土地を長男に使用貸借し、駐車場収益を長男の口座に振り込ませたところ、税務署は「駐車場収益は親に帰属する」と認定し、長男が受け取った収益相当額を贈与とみなして贈与税と無申告加算税を課しました。
大阪国税不服審判所も令和5年6月13日の裁決で税務署の処分を支持しています。
ポイントは2つです。
第一に、所得税には「実質所得者課税の原則」(所得税法12条)があり、名義が誰であれ、収益を実質的に支配している人に所得が帰属します。
土地を又貸しして得た収益は、原則として土地の所有者のものと推定されます(所基通12-1)。
第二に、この事例では親が駐車場のアスファルト舗装を長男に贈与して「舗装の賃貸収入」という形を作ろうとしましたが、審判所はアスファルトに土地と独立した所有権は成立しないと判断しました。
実務上の注意:収益を子に移したいなら、収益を生み出す「建物」を子の所有にするのが原則です。
子が自分の資金で建物を建て、その賃料を子が受け取る形であれば、収益の帰属は建物所有者である子になります。
土地だけを動かして収益を移す発想は、贈与税・加算税・延滞税の三重の負担につながりかねません。
4. 貸家を子に贈与して敷地は使用貸借——借家人が「続いているか」で評価が変わる
既に親がアパートを持っている場合、建物だけを子に贈与し、敷地は使用貸借にする方法がよく使われます。
建物の贈与税評価は固定資産税評価額をもとにした貸家評価(借家権割合30%分の減額あり)で済み、以後の家賃は建物所有者である子に帰属します。
問題は、その後の相続で敷地がどう評価されるかです。
原則は自用地評価ですが、例外があります。
贈与前から入居している借家人が、贈与後も相続時まで同じ賃貸借契約で入居し続けている場合、借家人の敷地利用権は建物の譲渡によって害されない(最判昭和38年2月21日ほか)と考えられるため、その部分は貸家建付地として評価できます。
裏を返せば、贈与後に入居者が入れ替わった部屋の分は自用地評価に戻ります。
そこで、親が管理会社への一括借上げ(サブリース)契約を結んだうえで建物を贈与すれば、直接の借家人は管理会社のまま変わらないため、入居者が入れ替わっても敷地全体が貸家建付地評価を維持しやすくなります。
実務上の注意:預り敷金の返還義務も一緒に引き継がせると「負担付贈与」となり、建物を相続税評価額ではなく時価で評価されるおそれがあります。
敷金相当額の現金を建物と同時に渡すなど、契約の組み立てに一手間が要ります。
おわりに
親子間の土地の貸し借りは、契約書もないまま何十年も続いていることが多く、相続の申告で初めて「こんなに評価が高いのか」と気づきがちです。
当事務所では、名古屋の地主様・不動産オーナー様の使用貸借や貸家の状況を棚卸しし、相続税の試算から建物贈与・同居・精算課税といった選択肢の比較まで、数字に落としてご提案しています。
経営理念「ともに未来を描く」のとおり、次の世代が困らない形をご一緒に考えてまいります。
まずは、親名義の土地に誰の建物が建っているかを確認するところから始めてみませんか。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


