
公共事業での立ち退き、「とりあえず5,000万円控除」で損していませんか?――収用時の特例選択を分ける3つの分かれ道
投稿日:2026年07月09日
毎朝4時に起き名古屋の税理士丸山です。
地主様や不動産オーナー様の資産を守るための経営戦略や税務シミュレーションに一意専心しております、丸山会計事務所の丸山です。
「地域の道路拡張計画で、急に先祖代々の土地を立ち退かなければならなくなった……」
「国や自治体から、買い取りの補償金の話が来ているけれど、税金はいくらかかるのだろう?」
区画整理や道路拡張など、予期せぬ公共事業で立ち退き(収用)を迫られた際、多くの方が耳にするのが「収用等の5,000万円特別控除」という特例です。
税金がこれだけ引ければ安心、と「とりあえず」で選んでしまいがちですが、実はここに大きな落とし穴があります。
収用に伴う税務特例には複数の選択肢があり、あなたの不動産の規模や今後の事業計画によっては、別の特例を選んだ方がはるかに多くの資産を手元に残せる可能性があるのです。
今回は、私が数多くの実務経験と徹底的な税法研究から導き出した「特例選択の分かれ道」について、分かりやすく解説します。
収用特例の基本ルール:5,000万円控除と買換え特例は「併用できない」
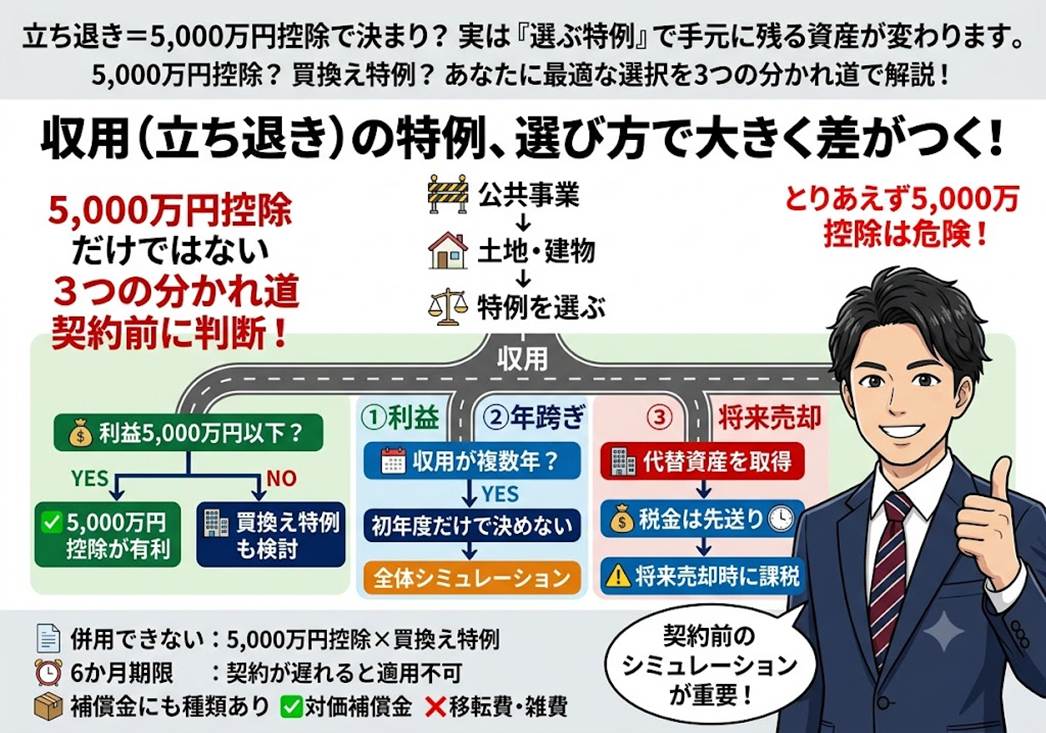
大前提として押さえていただきたいのは、収用等があった場合の主要な特例である「収用交換等の5,000万円控除の特例(措置法33条の4)」と、代わりの不動産を購入した際に税金を将来に先送りできる「収用等に伴い代替資産を取得した場合の課税の特例(収用代替の特例:措置法33条)」は、同一年中に同じ資産の譲渡について一緒に使うこと(併用)はできないという鉄則です。
・5,000万円控除の特例:利益(売却益)から最高5,000万円を文字通り差し引いて、税金を直接減らす方法です。利益が5,000万円以下であれば、税金はかかりません。
・収用代替(買換え)の特例:受け取った補償金で、新しく同種の不動産(代わりの土地や建物など)を買い換えた場合、今回の売却にかかる税金を「今回はなかったこと(将来に繰り延べ)」にできる方法です。
どちらを選ぶべきかは、売却益の大きさと、今後のビジョンによって180度変わります。
2. 特例選択を分ける「3つの分かれ道」
ご自身の状況が以下のどれに当てはまるか、シミュレーションの参考にしてください。
① 譲渡益が5,000万円を「超えるか、超えないか」
最もシンプルな判断基準です。
・5,000万円以下の場合:5,000万円控除を使えば譲渡所得が0円になるため、基本的にはこちらが圧倒的に有利です。
・5,000万円を超える場合:例えば、先祖代々引き継いだ土地などで昔の取得費がほぼ分からず、売却益が1億円を超えるようなケースでは、5,000万円を控除しても残り5,000万円以上に課税されてしまいます。
この場合は、補償金で同等以上の代替資産を買い換えて「収用代替の特例」を適用し、今回の課税を100%繰り延べた方が、手元の現金を減らさずに済みます。
+αの視点:5,000万円を控除しても残った利益の「税率」に注意
譲渡益が1億円などの場合、5,000万円を控除しても残りの5,000万円に税金がかかります。
ここで多くの方が誤解するのが、「長く持っていた土地だから、他の特例(優良住宅地の造成等の軽減税率など)も使えるだろう」という点です。
実は、マイホームの3,000万円控除は軽減税率と併用できますが、収用の5,000万円控除は他の軽減税率とは併用できないルールになっています。
残った利益には通常の長期譲渡の税率(約20%)がそのまま容赦なくかかってくるため、この点でも収用代替特例との綿密なシミュレーションが重要になります。
② 立ち退きが「年をまたいで複数回」に分かれるか
一連の同じ公共事業であっても、土地の引き渡しや決済が「1年目」と「2年目」のように複数年に分かれてしまうケースがあります。
ここに実務上、非常に見落とされやすい罠があります。
5,000万円控除の特例は「最初の年」の譲渡にしか適用できません(連年適用・分割適用の禁止)。
・1年目に5,000万円控除を選んだ場合:2年目に引き渡した分の資産には、もう5,000万円控除は使えません。ただし、2年目以降に「収用代替の特例」を適用することは可能です。
・1年目から慎重に判断を:全体の譲渡スケジュールをあらかじめ把握し、何年目にどれだけの資産を国に譲渡するのか、トータルで計算して初年度の申告方法を決めなければ大損をすることになります。
私も過去の申告で、収用初年度から関わっていたら選択する結果が変わっていたと思われる案件は多数あります。
③ 代替資産を「将来売却する」可能性があるか
「収用代替の特例」を適用して代わりの不動産を取得した場合、目先の税金はゼロになりますが、元の土地を買った時の「低い取得費」がそのまま新しい不動産に引き継がれます。
また、元の土地の「所有期間(取得時期)」も引き継がれるため、すぐに新しい不動産を売却しても短期譲渡所得(高い税率)になるリスクはありません。
しかし、ここに真の恐ろしさがあります。
一見便利な繰延べですが、将来その新しく買った不動産を売却することになった場合、手元に儲けが増えていなくても「引き継がれた低い取得費」を基準に計算されるため、多額の譲渡益が発生し、数千万円の税金が容赦なくかかってくるリスクがあります。
「とりあえず先送り」にするのではなく、将来的な売却・相続の出口戦略まで見据えて特例を選ぶ必要があります。
3. 立ち退き前に代わりの不動産を買っておく「先行取得」の裏ワザ
「立ち退きの話は来ているが、実際に補償金が入るのはまだ先。でも、今すぐ買いたい良い代替物件が見つかった」――このような場合でも、収用代替の特例は使えます。
収用事業は事前に予想できるため、収用等があった日の属する年の「前年中(あるいは前々年中)」に代わりの資産を取得した場合でも、要件を満たせば「先行取得」として課税の繰延べが認められます。
立ち退きスケジュールに縛られず、ご自身のタイミングで有利な物件選びを進めるための強力な選択肢となります。
【注意点】実行する際の法的リスクと期限
収用等の特例は非常に強力な優遇処置であるため、適用要件や期限が厳格に定められています。
・「6か月以内」の引き渡し・契約期限
5,000万円控除の特例を受けるためには、公共事業の施行者(国や自治体など)から最初に買い取りの申し出があった日から6か月以内に譲渡(原則として契約)をしなければならないという絶対のルールがあります。
期限を1日でも過ぎると、どれだけ正当な理由があっても一切適用できなくなります。
実務的には、自治体から発行される「買取り等の申出証明書」の年月日を必ず初めにチェックします。
・「対価補償金」だけが対象
受け取る補償金の名目に注意してください。
特例の対象になるのは、土地や建物そのものの代金である「対価補償金」に限られます。
営業補償や移転雑費といった名目のものは、原則として特例の対象外(事業所得や一時所得など別の計算)となります。
ただし、建物移転補償金であっても、実際には引き家せず建物を取り壊した、といった場合には実態に合わせて対価補償金として扱える通達(措置法通達33-14)もありますので、書面だけで諦めずに実態を精査することが重要です。
・「動産移転料」や「移転雑費」は一時所得として課税される
自治体からの補償金の内訳には、土地建物の代金だけでなく、引っ越し代などの「動産移転料」や「移転雑費」が含まれることが一般的です。
これらは対価補償金ではないため、5,000万円控除や収用代替特例の対象にはなりません。
実際にかかった引っ越し費用等を差し引いて残額があれば、「一時所得」として別途税金がかかります。
補償金総額が5,000万円以下だからといって「特例の枠内だから申告しなくていい」と放置すると、一時所得の申告漏れとして税務調査で指摘される恐れがあるため注意が必要です。
【結び】
公共事業の立ち退きは、一見すると国や自治体の主導で進むため、税金面も言われた通りに申告すれば大丈夫と思われがちです。
しかし、施行者は「特例の要件」や「手続きに必要な書類」は用意してくれても、「あなたの資産にとってどちらの特例が一番得か」という有利不利のシミュレーションまではしてくれません。
最初のボタンを掛け違えると、数千万円単位で手元に残る資産が変わってくるのが不動産収用税務の恐ろしさです。
丸山会計事務所では、地主様・オーナー様の個々の資産背景、数年後の事業計画までを徹底的にヒアリングした上で、最も手元に資産が残る最適な特例選択をご提案いたします。
自治体から最初の書類や通知が届いたら、まずは契約書に判を押す前に、お早めに当事務所までご相談ください。
一歩先を見据えた確実な対策で、皆様の貴重な財産を次の世代へとお守りいたします。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


