
「立退料は全額経費」と思っていませんか?——同じ立退料でも税金が変わる3つの分かれ道
投稿日:2026年07月26日
朝4時起きの名古屋の税理士丸山です。
賃貸物件を持っていると、いつかは向き合うのが借家人・借地人への「立退料」です。
「まとまったお金を払うのだから、当然その年の経費で落ちるはず」——そう思っておられる方はとても多いのですが、ここに落とし穴があります。
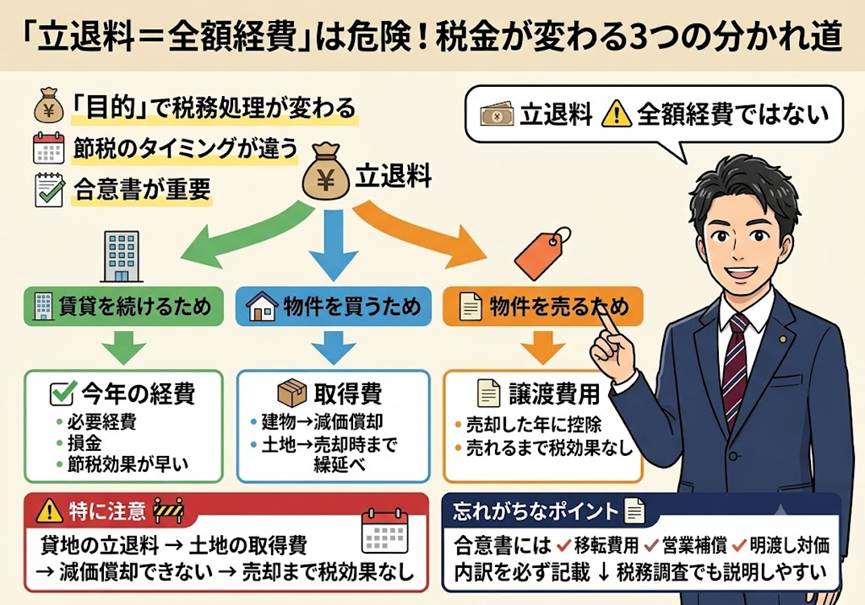
同じ金額の立退料でも、“何のために払うのか”によって、税務上は経費・取得費・譲渡費用の3つに枝分かれします。
その結果、税金が軽くなるタイミングが「今年」「数十年がかり」「売る年」とまるで変わってくるのです。
今日は、払う側のオーナー・経営者が押さえておきたい3つの視点を整理します。
1.なぜ「全額経費」の思い込みが損を生むのか
立退料は、借地借家法が求める「正当事由」を補う性質を持つお金で、①移転費用の補償、②立ち退きに伴う休業などの補償、③利用権(借家権)の対価、といった中身が混ざっています。
この“中身”と“支払う目的”を無視して一律に経費処理してしまうと、税務調査で否認されることがあります。
「それは取得費(取得価額)ですね」「譲渡費用ですね」と判断され、想定していた節税効果が消えることがあります。
逆に、区分を正しく押さえておけば、適切なタイミングで税負担を下げられます。
まずは、自分が“どの目的”で払うのかを見極めることが出発点です。
2.【賃貸を続けるため】に払う立退料は、その年の経費で落ちる
借家人とのトラブルを解消したい、あるいは老朽化した自分の建物を建て替えるために退去してもらう——このように、引き続き賃貸事業を営む前提で払う立退料は、原則としてその年の必要経費になります。
個人は不動産所得の経費、法人は損金として扱われます。
自分が保有する建物にかかる立退料は損金に算入できる、というのが基本的な考え方です。
つまり、払った年にすぐ税負担を圧縮できる、いちばん“効きの早い”パターンです。
ここに当てはまるなら、支払時期を事業年度のどこに置くかで、その期の利益と納税額をコントロールする余地も生まれます。
3.【買うため・売るため】に払う立退料は、税効果が先送りになる
問題は、目的が「取得」や「売却」に変わる場面です。
まず、借家人・借地人が付いた土地建物を買い取り、その使用者を立ち退かせるために払う立退料は、その土地・建物の取得価額(取得費)に算入されます(法人税基本通達7-3-5)。
この場合、払った年に経費で落ちるのではなく、建物分は減価償却で数十年かけて、土地分は将来売却するときまで税効果が繰り延べられます。
一方、所有する賃貸物件を“売るため”に借家人を退去させて払った立退料は、譲渡費用として売却時の譲渡所得から控除されます。
同じ100万円でも、「今年の経費」「減価償却で少しずつ」「売る年にまとめて」と、効き方がまったく違うのです。
「売るための立退料」は、物件が売れるまで1円も税金が安くならない罠
個人の場合、売却目的で払う立退料の最大のネックは、「税効果が生じるタイミングのズレ」です。
譲渡費用として認められるのは、あくまで「物件の売却が完了した年(譲渡所得を申告する年)」に限られます。
つまり、入居者に立退料を払って退去してもらったものの、買い手がなかなか見つからず売却が翌年や翌々年にズレ込んだ場合、立退料を支払った年は単にキャッシュが手元から出ていくだけです。
その年の税金は1円も安くなりません。
資金繰りと売却スケジュールの厳密な連動が不可欠となります。
「貸地」の立退料は、減価償却もできない最も“重い”お金
建物(アパート等)ではなく、人に貸している「土地(底地)」を更地で返してもらうために払う立退料には、さらに厳しいルールが待っています。
地主が借地人に払う立退料は、税務上「借地権の買い取り」とみなされ、土地の取得価額に加算されます(法人税基本通達13-1-16等)。
土地は建物と違って減価償却ができないため、将来その土地を売却する日まで、税効果が一切生じない「塩漬けの資産」となってしまいます。
貸地の立退交渉は、この強烈な税務インパクトを織り込んで金額を算定しなければなりません。
4.受け取る側も課税される——だからこそ「内訳」を書面で残す
見落とされがちですが、立退料は受け取る借家人・テナント側でも課税されます。
移転費用や休業の補償は事業所得などや一時所得に、借家権といった権利の消滅の対価は譲渡所得に、と中身によって所得区分が変わります。
また、貸地の返還を受ける際に建物も買い取るようなケースでは、立退料部分と建物の買取部分を分けて処理する必要があります(法人税基本通達13-1-16)。
だからこそ、合意書に「移転費用○円・営業補償○円・明け渡しの対価○円」と目的と内訳を明記しておくことが重要です。
これがあれば、払う側の区分も、受け取る側の所得区分も筋道立てて説明できます。
税務調査でも強い立場に立てます。
結び
立退料は金額が大きいぶん、区分ひとつで手元に残るキャッシュが数十万円単位で変わります。
「経費で落ちるはず」と支払ってしまう前に、その支払いが“続けるため”なのか“買う・売るため”なのかを一度立ち止まって確認してください。
当事務所では、立退交渉の入口から合意書の文言、会計・税務処理まで、オーナー様の状況に合わせて伴走します。
私たちは経営理念「ともに未来を描く」を掲げ、目先の一手だけでなく、その先の資産形成まで見据えたご提案を大切にしています。
判断に迷われたら、どうぞお気軽にご相談ください。
【免責事項】本記事は一般的な情報提供を目的としたものであり、個別の税務・法務上の助言を行うものではありません。
実際の適用にあたっては、個々の事実関係により取扱いが異なる場合があります。
制度は改正される可能性がありますので、具体的な判断や申告に際しては、必ず税理士等の専門家にご相談ください。
本記事の情報に基づいて生じたいかなる損害についても、当事務所は責任を負いかねます。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


