
建替えの解体費と建物の簿価は、いつ経費になる?——取得目的・解体完了日・会計との差で変わる3つの分かれ道
投稿日:2026年11月13日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
老朽化した建物を壊して建て替えるとき、「どうせ壊すのだから、建物の帳簿価額(残っている価値)も解体費も、その年の経費にできるはず」と考えていませんか。
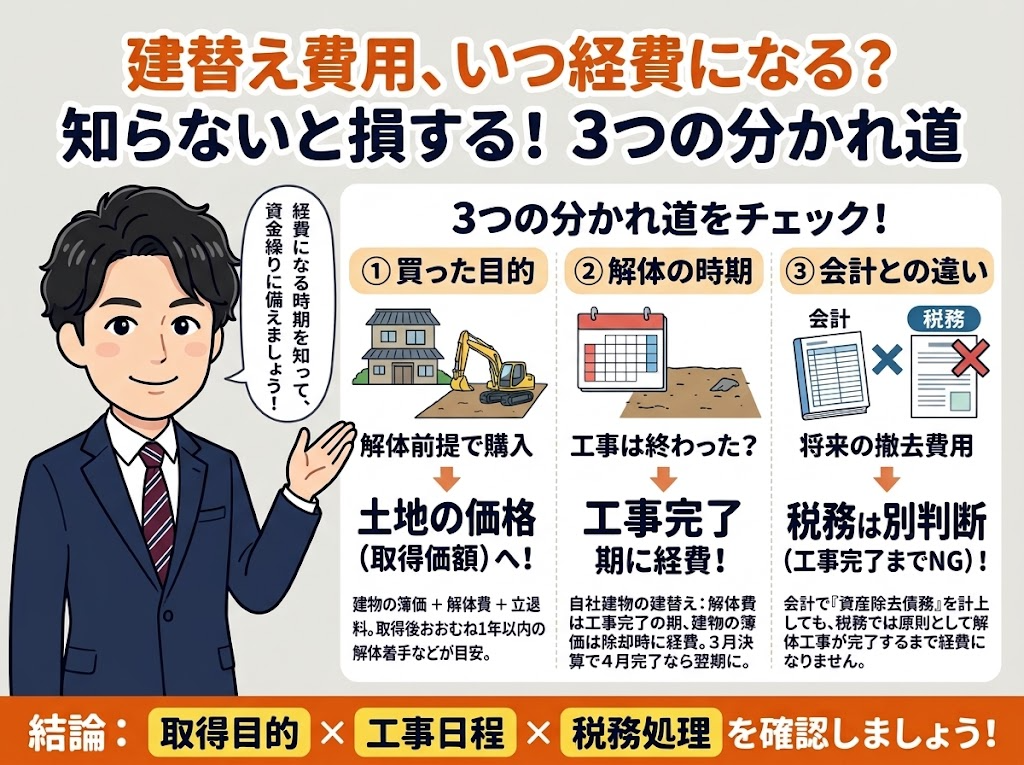
実は、壊す建物を「いつ・どんな目的で手に入れたか」「解体工事がいつ終わるか」「会計上の処理と税務上の取扱いがどう違うか」によって、経費になる年も、そもそも経費になるかどうかも変わります。
今回は、法人の建替えで見落としやすい3つの視点——買ったときの目的、自社建物の解体の時期、会計と税務のズレ——を整理します。
目次
1. 解体予定の古建物付き土地は、建物の価値も土地の一部になる
2. 立退料も同じ扱い——「更地にする目的」が分かれ目
3. 自社の建物の建替えは、簿価は損金でも解体費は「完了日」で決まる
4. 会計で資産除去債務を計上しても、税務では経費にならない
1. 解体予定の古建物付き土地は、建物の価値も土地の一部になる
たとえば、古いアパート付きの土地を購入し、更地にして新しいビルを建てる計画だとします。
このとき「古いアパートは壊すのだから、その簿価と解体費は買った年の経費」と処理したくなりますが、税務上はそう単純ではありません。
法人が建物付きの土地を購入し、取得後おおむね1年以内に建物の取壊しに着手するなど、当初から取り壊して土地を利用する目的であることが明らかな場合には、取壊し時の建物の帳簿価額と取壊し費用の合計額を、土地の取得価額に算入します。
土地の取得価額になれば減価償却はできず、売却するまで経費になりません。
実務上の注意として、購入時の契約書や取締役会議事録、開発計画に「解体して新築する」目的が読み取れるかどうかが重要です。
逆に、取得後しばらく賃貸収入を得てから建て替える場合は、旧建物に取得価額の一部を配分して減価償却する余地もあります。
買う前の段階で目的を整理しておくと、後の処理がぶれません。
立退き交渉が長引いて解体着手が「1年」を超えたらどうなる?
本文でお伝えした「取得後おおむね1年以内の取壊し着手」という基準(法基通7-3-6)。
もしテナントの立ち退き交渉や建築確認申請の遅れで、購入から解体着手まで1年以上かかってしまった場合はどう扱われるでしょうか。
形式的に1年を超えたとしても、『取得当時の取締役会議事録・開発事業計画書・売買契約書』などで「当初から更地利用目的であったこと」が立証できれば、実質判定により土地の取得価額への算入が求められます。
税務調査では「経過期間」だけでなく「取得時の客観的な意図」が見られますので、購入時の社内意思決定書類の保管が欠かせません。
2. 立退料も同じ扱い——「更地にする目的」が分かれ目
古建物に入居者がいる場合、立ち退いてもらうための立退料が数百万円から数千万円になることもあります。
この立退料も、土地や建物を取得する際に使用者などに支払うものである限り、取得価額に算入するのが原則です。
取壊しが予定されている建物の立退料であれば、土地の取得原価に含めることになります。
つまり、古建物付き土地の取得では、①建物の簿価、②取壊し費用、③立退料がすべて土地の取得価額に集まり、その年の経費にはなりません。
「更地にするための費用はまとめて土地の値段」と覚えておくと判断しやすくなります。
注意したいのは、資金繰りとのズレです。
現金は出ていくのに税金は減らないため、手残りの計画を甘く見ると資金がきつくなります。
購入前の収支シミュレーションには、この3つを必ず織り込んでください。
3. 自社の建物の建替えは、簿価は損金でも解体費は「完了日」で決まる
次に、自社でずっと保有している建物を壊して建て替える場合です。
まだ使える建物を取り壊したときは、取壊し直前の帳簿価額を、取り壊した日の属する事業年度の損金に算入します。
使用をやめ、今後事業に使う可能性がない建物は、解体していなくても、帳簿価額から処分見込価額を差し引いた金額を除却損にできる取扱いもあります。
一方で解体工事費は、工事の完了をもって債務が確定し、その時点で損金になります。
したがって、決算日までに解体工事が終わっていなければ、その期に工事費を損金にはできません。
たとえば3月決算で、解体が4月にずれ込めば、工事費は翌期の損金です。
期をまたぐ場合の除却損は、解体完了を待つのが確実ですが、期末時点で建物が二度と原状に戻せず再利用もできない状況であれば、除却処理が認められると考えられます。
ただし判断に幅があるため、工程表・写真・契約書などの証拠を残し、決算前に必ずご相談ください。
4. 会計で資産除去債務を計上しても、税務では経費にならない
最後は、会計と税務のズレです。
事業用定期借地権の契約などで、期間終了後に建物を撤去して更地で返す義務がある場合、会計では「資産除去債務」として、将来の撤去費用の見積額を現在価値に割り引いて負債に計上し、同額を資産に加えて減価償却します。
ところが法人税法は債務確定基準の考え方に立つため、この減価償却費や、時の経過で増える利息費用は、損金に算入できません。
経費になるのは、実際に撤去工事が完了した時点です。
会計上は毎期費用が出ているのに、税務上は否認されて申告調整が必要になる、というわけです。
なお、契約期間中に事業者が自発的に建物を建て替える場合の解体費は、原状回復義務に基づくものではないため、資産除去債務の対象外と考えられます。
契約書の原状回復条項を読み、どの解体が「義務」でどれが「自発的」かを分けておくことが、申告漏れの予防になります。
おわりに
建替えは、買い方・壊すタイミング・会計処理の組み合わせで、税金の出方が大きく変わります。
あなたの会社の建替え計画は、いつ、どの費用が経費になる設計になっていますか。
一度、取得時の目的と解体工事の日程を並べて確認してみてください。
当事務所では、建替えや不動産取得の計画段階から、税務・会計・資金繰りを一体で整理するお手伝いをしています。
経営理念である「ともに未来を描く」のもと、5年後・10年後にどんな会社にしたいかから逆算して、最適な進め方をご提案します。
まずはお気軽にご相談ください。
【免責事項】本記事は一般的な情報提供を目的としており、個別の事案に対する税務・法律上の助言ではありません。
実際の判断にあたっては、最新の法令・通達および個別の事情を踏まえ、必ず税理士等の専門家にご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


