
決算書で費用にしたのに、税金は減らない?——会社で不動産を扱うとき損しない3つの勘所
投稿日:2026年08月20日
朝4時起きの名古屋の税理士丸山です。
『決算書できちんと費用に計上したのだから、その分だけ会社の税金も軽くなるはず』——不動産を持つ会社の経理では、この”常識”が通じない場面がいくつもあります。
会計のルールと法人税のルールは別物で、両者の「ズレ」を知らないまま処理すると、払わなくてよい税金を払ったり、逆に思わぬ課税を招いたりします。
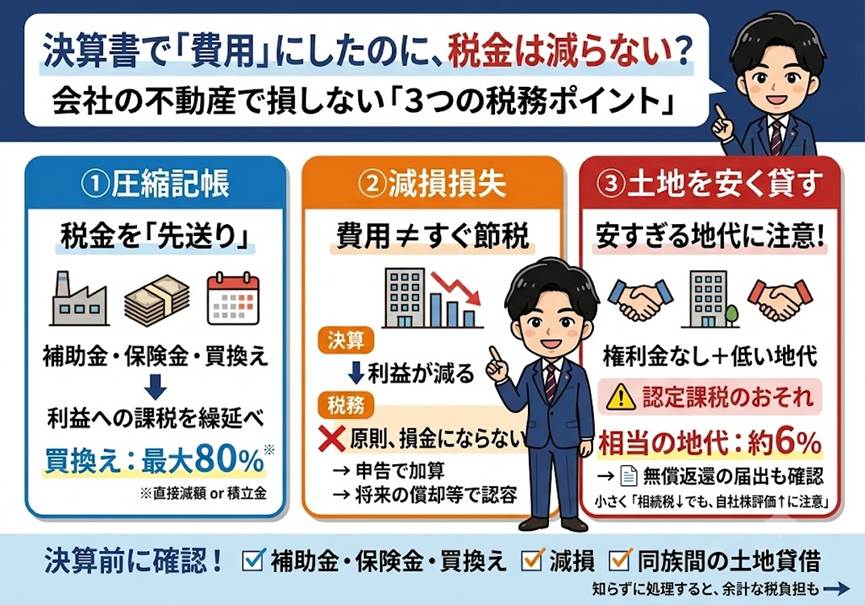
今日は、法人で不動産を扱うときに損をしないために押さえておきたい3つの視点——補助金や保険金を受けたときの『圧縮記帳』、決算で計上する『減損損失』、そして会社の土地を貸すときの『権利金の認定課税』——を、実務の目線で整理します。
目次
1. 補助金・保険金・買換えの利益は「圧縮記帳」で課税を先送りできる
2. 決算で減損を計上しても、その年の法人税は減らない
3. 会社の土地を安く貸すと「権利金の認定課税」を招く
4. 決算前に確認したい3つのチェックポイント
1. 補助金・保険金・買換えの利益は「圧縮記帳」で課税を先送りできる
国から補助金を受けて設備や建物を取得した、火災保険金で建て替えた、10年を超えて保有した土地建物を買い換えた——こうした場面では、受け取った補助金や保険差益、売却益にそのまま課税されると、せっかくの資金が税金で目減りしてしまいます。
そこで法人税法は、一定の要件を満たせば、その利益にあたる金額を固定資産の帳簿価額から差し引き(圧縮し)、その年の損金に算入することを認めています。
これが「圧縮記帳」です。
対象になるのは、国庫補助金(法人税法42〜44条)、工事負担金(45条)、保険金(47〜49条)、交換(50条)、特定資産の買換え(措置法65条の7)、収用等(措置法64〜65条)など。
たとえば10年超保有の土地建物を売って買い換えた場合、売却益の最大80%(東京都特別区への買換えなどは70〜75%)を圧縮できます。
ただし注意したいのは、圧縮記帳はあくまで「課税の繰り延べ」だという点です。
簿価を下げた分だけ将来の減価償却費は小さくなり、売却時の利益は大きくなるので、税金がゼロになるわけではありません。
それでも、資金繰りの厳しい取得初年度の負担を先送りできる効果は大きく、要件を満たすなら必ず検討したい制度です。
+αの視点:直接減額方式と積立金方式で、決算書の「見え方」が変わる
圧縮記帳を決算に反映する際、固定資産の帳簿価額を直接削る「直接減額方式」と、利益処分で「圧縮積立金」を積む「積立金方式」のどちらを採るかは、税額が同じでも決算書の見え方を左右します。
直接減額方式は処理が簡単な反面、貸借対照表上の資産が圧縮額だけ小さくなり、その後の減価償却費の基礎も縮みます。
一方の積立金方式は、資産を取得価額のまま総資産に残せるため、資産規模や減価償却の基礎を維持でき、金融機関に事業規模をしっかり見せたい場面では有利に働きます。
ただし将来加算一時差異に対する繰延税金負債の計上など、税効果会計の手間は増えます。
どちらを選ぶかは、まさに財務戦略そのものです。
2. 決算で減損を計上しても、その年の法人税は減らない
収益性が下がった不動産には、会計上「減損損失」を計上します。
決算書では立派な特別損失として並びますが、ここに落とし穴があります。
法人税法では、こうした減損損失は原則として損金になりません(法人税法33条1項)。
「資産の評価換えによる損失は損金に算入しない」と定められているためで、単に収益性が下がったという理由の評価損は、税務上は認められないのです。
つまり、会計上は費用でも、法人税の申告では加算して所得に戻す(申告調整する)必要があり、その年の税金は減りません。
では計上した減損損失は報われないのかというと、そうではありません。
減損した資産をその後減価償却していく過程で、会計上の償却費が税務上の償却限度額に満たなくなったときに、不足する範囲で損金として認められていきます(法人税基本通達7-5-1(5))。
減損は「損金の前倒し」ではなく、「税務上は将来の償却を通じて少しずつ取り戻す」ものと理解しておくと、決算と申告の両方で誤りを防げます。
+αの視点:タイムラグを嫌うなら、不動産を「早期処分」して損失を実現する
「減損損失を計上したのに、税金が軽くなるのは将来の減価償却を通じたわずかずつの認容で、待っていられない」——そうお考えなら、その不動産を売却して損失を『実現』させる選択があります。
単なる評価損(減損)は損金になりませんが、第三者へ実際に売却して譲渡損失を確定させれば、その事業年度に全額を損金算入でき、他の利益とぶつけて法人税を圧縮できます。
ただし一点、注意が必要です。
売却先が自社の100%グループ会社などの場合、その譲渡損失は税務上いったん繰り延べられ(法人税法61条の11)、すぐには損金になりません。
損失を今期に確定させたいなら、資本関係のない相手への売却が前提になります。
3. 会社の土地を安く貸すと「権利金の認定課税」を招く
意外に見落とされがちなのが、会社が持つ土地を人に貸すときの税務です。
法人が土地を貸して建物を建てさせる場合、通常は「権利金」の授受があります。
ところが、親族が経営する別会社や社長個人に、権利金を取らず、相場より安い地代で貸すと、税務署から「本来受け取るべき権利金をもらわなかった」=相手に贈与した」とみなされ、その金額に課税されることがあります。
これが「権利金の認定課税」です(法人税基本通達13-1-3)。
ここでいう適正な地代の目安は、更地価額のおおむね年6%程度(「相当の地代」・法人税基本通達13-1-2)。
これを下回る地代しか取っていないと、認定課税の対象になり得ます。
ただし、逃げ道はきちんと用意されています。
借地契約で「将来その土地を無償で返す」ことを定め、その旨を貸主・借主の連名で税務署に届け出れば(「土地の無償返還に関する届出書」・法人税基本通達13-1-7)、権利金の認定課税は行われません。
同族会社間や社長個人との土地の貸し借りは非常に多い取引ですが、この届出書一枚の有無で結果が大きく変わります。
契約を結ぶそのタイミングで手当てしておくことが肝心です。
+αの視点:届出書一枚で安心しない——底地評価が下がる裏で、会社の「株価」が上がる副作用
「土地の無償返還に関する届出書」を出せば権利金の認定課税を避けられ、さらに地主個人が亡くなったときの相続税評価でも、その土地(底地)は自用地価額の80%、つまり20%下げて評価できます(賃貸借の場合)。
一見すると完璧な節税ですが、副作用があります。
この下がった20%分の借地権的な価値は、借りている法人側の純資産価額に「借地権」として計上され、会社の株式評価(自社株評価)を押し上げてしまうのです。
つまり、お父様個人の相続税を下げるための届出書が、会社の株価を高め、将来の事業承継(自社株の贈与・譲渡)で思わぬ税負担を招きかねません。
同族間の土地の貸し借りは、個人の相続税と会社の株価を両輪でシミュレーションすることが欠かせません。
4. 決算前に確認したい3つのチェックポイント
最後に、決算・申告の前に確認したい3点を整理します。
第一に、その期に補助金・保険金・収用・買換えによる利益がなかったか。
あれば圧縮記帳の要件を満たすかを確認し、直接減額方式か積立金方式かを選びます。
第二に、減損損失を計上したなら、必ず申告で加算調整を行い、繰延税金資産の計上と将来の償却認容までを見据えて記録を残すこと。
第三に、同族会社間や社長個人との土地の貸し借りがあるなら、無償返還の届出書が提出済みかを確認すること。
いずれも「会計処理をしたら税務も同じ」という思い込みが、そのまま損や余計な課税につながる論点です。
おわりに
当事務所では、法人の不動産取引について、会計と税務の両面から「どこで差が生じ、どう手当てすべきか」を一つひとつ確認しながら、決算・申告のご支援をしています。
制度は要件が細かく、選択や届出のタイミングを一度逃すと取り返しがつかないものも少なくありません。
ご不安な点があれば、決算を迎える前の早い段階でご相談ください。
私たちは経営理念に掲げる「ともに未来を描く」の言葉どおり、数字の先にある経営者の想いに寄り添い、伴走してまいります。
【免責事項】本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の取扱いについては、適用時期や個別事情により結論が異なる場合があります。
実際の判断にあたっては、必ず税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


