
法人で不動産を持つ大家さん、決算書を「お任せ」にして数万円を取りこぼしていませんか?――手取りが変わる3つの会計・税務の着眼点
投稿日:2026年07月11日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「法人をつくって不動産投資を始めたけれど、経理や税務はよく分からないので税理士にお任せ」――これ自体は悪いことではありません。
ただ、決算書のしくみを大家さん自身がまったく知らないままだと、本来なら払わなくてよかった税金や、使えたはずの節税のチャンスを静かに取りこぼしてしまうことがあります。
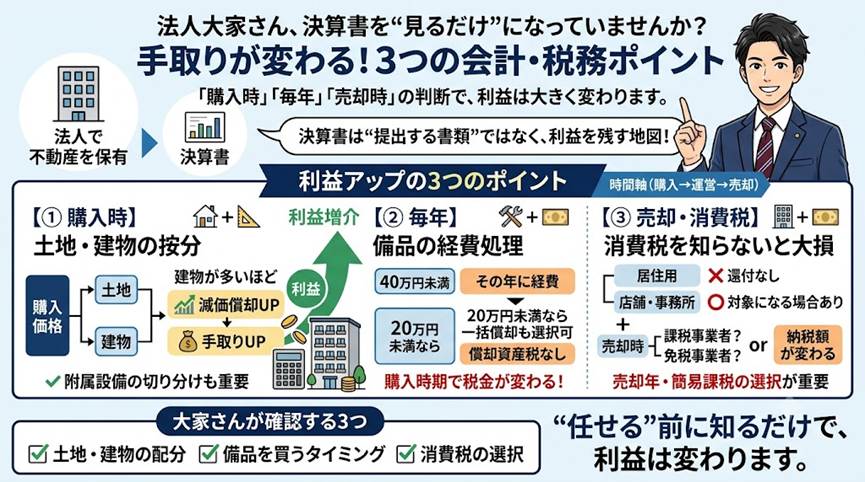
今日は、法人で物件を持つ方が「知っているかどうかで数万円、ときには数百万円の差がつく」会計・税務の論点を、買ったときの按分、毎年の経費、消費税という3つの視点から整理します。
目次
1. 物件を買ったら最初の関門――土地と建物の「按分」で減価償却が変わる
2. 40万円未満の備品は、その年に全額経費にできる
3. 知らずに数百万円――消費税の「居住用は還付なし」と「売却の年」
4. 「自分で押さえること」と「専門家に任せること」を切り分ける
1. 物件を買ったら最初の関門――土地と建物の「按分」で減価償却が変わる
不動産を法人で買ったら、最初にやるべき処理が「購入金額を土地と建物に分ける」ことです。
建物は年月とともに古くなるため、毎年少しずつ減価償却費として経費にできますが、土地は基本的に価値が減らないとされ、経費になりません。
つまり、購入金額のうち建物部分をいくらと見るかで、毎年の経費の大きさ、ひいては手取りが変わってきます。
按分の方法は主に2つです。
1つは売買契約書に「土地○○円、建物○○円」と内訳が書いてあれば、その金額を使う方法。
内訳がなく「消費税○○円」とだけ記載がある場合は、建物価格=消費税額÷10%で逆算し、総額から差し引いて土地価格を求めます。
もう1つは、固定資産税評価額の比率で分ける方法で、役所が決めた公的な評価額のため、税務調査でも問題になりにくい客観的な基準です。
ここで知っておきたいのが、買主にとっては建物割合が大きいほど将来の減価償却が増えて有利だという点です。
とくに売主が個人(免税事業者)の場合、売主には建物を小さく見せる消費税上の動機が働かないため、建物比率を高めに交渉できる余地が生まれることもあります。
ただし、築古物件なのに建物9割・土地1割といった実態とかけ離れた按分は、税務調査で否認されるリスクがあります。
狙うのは「合理的な根拠のある範囲で、取りこぼさない」ことです。
土地と建物を分けた後、さらに「建物の金額」を「建物本体」と「建物附属設備(電気設備や給排水設備など)」に細分化するというプロの技があります。
RC造のマンション本体の耐用年数は47年と非常に長いですが、附属設備に分けた部分は15年などの短い期間で減価償却が可能です。
購入初期に多額の減価償却費(経費)を計上して手元にキャッシュを残したい場合、この「附属設備の切り分け」を行うかどうかで数年間の資金繰りが劇的に変わります。
2. 40万円未満の備品は、その年に全額経費にできる
賃貸経営では、宅配ボックス、防犯カメラ、エアコン、給湯器など、こまごまとした設備の購入が続きます。
これらは原則として固定資産に計上し、耐用年数にわたって少しずつ減価償却していきますが、金額が小さいものには「その年に一括で経費にできる」特例があります。
まず、取得価額が10万円未満のものは、全額をその年の経費にできます。
そして資本金1億円以下などの中小企業者等であれば、取得価額40万円未満の固定資産も、取得した年に全額経費にできる特例(少額減価償却資産の特例)が使えます。
利益が出ている年に対象となる備品をまとめて取得すれば、その年の課税所得を圧縮できるわけです。
ただし落とし穴が2つあります。
1つは、40万円未満の特例で一括経費にした場合でも、市町村への「償却資産の申告」は別途必要だという点。
経費にしたから申告も不要、と思い込むと申告漏れになります(取得価額10万円未満で全額経費にしたものは申告不要)。
もう1つは、この40万円未満の特例には年間の取得価額合計に上限がある点で、期末にまとめ買いする際は枠の管理が要ります。
使えると分かっていれば、年内に動くか翌期に回すかの判断が変わってきます。
10万円以上40万円未満の備品を買ったとき、全額をその年の経費にする特例を選ぶと、前述のとおり市町村へ毎年1.4%の「償却資産税」を払う義務が生じます。
しかし、ここで10万円以上「20万円未満」の備品に限っては、あえて全額経費にせず「3年間で均等に経費にする(一括償却資産)」という別の処理を選ぶことが可能です。
これを選ぶと、なんと市町村への償却資産税が「非課税(申告不要)」になります。
目先の法人税を減らすか、毎年の償却資産税をなくすか、数字のシミュレーションが生きる場面です。
3. 知らずに数百万円――消費税の「居住用は還付なし」と「売却の年」
もっとも影響が大きいのが消費税です。
建物の取引には消費税がかかり、土地にはかかりません。
そのため、課税事業者である法人が建物部分5,500万円(うち消費税500万円)で物件を売却すれば、その500万円を納める必要があります。
もし免税事業者なら同じ売却でも納税は不要です。
だからこそ、課税事業者になっている年に大きな物件を売るのは、タイミングを慎重に見極めるべきだ、ということになります。
さらに見落とされがちなのが、居住用の建物は、買ったときに払った消費税の控除(いわゆる消費税還付)が原則として受けられないという点です。
2020年の税制改正で、居住用建物については仕入れの際の消費税を差し引くことが封じられました。
かつて広く行われた「消費税還付スキーム」を当て込んで居住用物件を買うと、想定が崩れます。
一方、店舗・事務所など事業用の賃料が中心であれば取り扱いは変わってきます。
なお、課税売上高が5,000万円以下の法人は、簡易課税制度を選べます。
不動産賃貸業のみなし仕入率は40%で、経費を集計せず売上だけで消費税を計算できるため手間が省け、納税額が少なくなることもあります。
ただし一度選ぶと原則2年間は継続適用で、大規模修繕など多額の経費が見込まれる年は原則課税のほうが有利になることもあるため、選択は事前のシミュレーションが欠かせません。
4. 「自分で押さえること」と「専門家に任せること」を切り分ける
ここまで見てきた3つは、いずれも「専門家に任せる前に、大家さん自身が方向性を判断しておくと得をする」論点です。
按分の建物割合は契約交渉の段階で決まりますし、備品のまとめ買いや物件の売却は「いつ動くか」で税負担が変わります。
消費税の課税事業者になるかどうかも、設立初期に効いてきます。
細かな仕訳や申告書の作成は専門家に任せて構いません。
ただ、決算書がどういうしくみで成り立っているかを大づかみに理解しておくだけで、「この年は売らないほうがいい」「この備品は年内に買おう」といった判断が自分でできるようになります。
数字を味方につけることが、法人での不動産投資を成功させる近道です。
おわりに――ともに未来を描く
当事務所では、不動産を法人で保有されているオーナー様について、購入時の按分から毎年の決算、消費税の選択、そして将来の売却・承継までを一貫して見渡し、「いつ・何を・どう動かすか」をご一緒に考えています。
決算書を“提出するための書類”で終わらせず、次の一手を決めるための地図として使っていただくことを大切にしています。
私たちの経営理念は「ともに未来を描く」。
目の前の節税だけでなく、その先の資産形成までを見据えて伴走します。
気になる点があれば、どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、特定の税務上の助言を行うものではありません。
制度の適用可否や具体的な金額は、個々の状況や最新の法令・通達によって異なります。
実際の判断にあたっては、必ず税理士等の専門家にご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


