
共有の土地を「分けるだけ」なら税金はかからない、と思っていませんか?——共有物分割で3つの税金が別々に動く分かれ道
投稿日:2026年09月20日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「相続した土地を兄弟で共有している。
持分どおりに分けて、それぞれの名義にしたい」。
「自分の持分を自分の名義にするだけだから税金はかからない」と思われがちで、原則はそのとおりです。
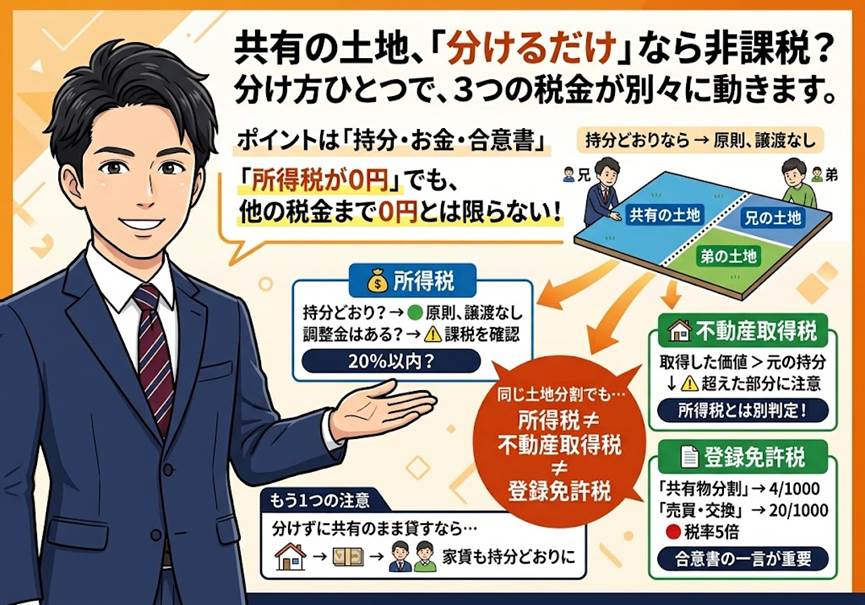
ところが、分け方や合意書の書き方ひとつで、譲渡所得税・贈与税・不動産取得税・登録免許税が、それぞれ別のルールで動き出します。
しかも互いに連動せず、ある税金では非課税でも別の税金では課税される、ということが普通に起こります。
今日は、①持分どおりの分割が非課税になる根拠、②お金で調整したときに起きること、③税目ごとに判定が独立していること、④共有のまま貸す場合の賃料分配、の順で整理します。
【目次】
1.「持分どおり」なら譲渡はなかったことに——非課税になる2つのルート
2.差額をお金で埋めた瞬間に課税が始まる——調整金と贈与税
3.所得税・不動産取得税・登録免許税は別々に判定——合意書の一言で税率が5倍に
4.分けずに共有のまま貸すなら——賃料の分け方で贈与税
1.「持分どおり」なら譲渡はなかったことに——非課税になる2つのルート
共有の土地を東西に分け、東側を兄、西側を弟の単独所有にする。
法律の目で見ると、兄は西側の持分を弟に渡し、弟は東側の持分を兄に渡した、つまり持分の交換です。
交換は資産の譲渡ですから、形式的には譲渡所得税の対象になります。
ただ、もともとの権利が形になっただけで値上がり益を得たわけではありません。
そこで税務には2つの例外があります。
1つ目は所得税基本通達33-1の7で、一つの土地を持分に応じて現物分割したときは譲渡はなかったものとして扱います。
面積が持分と違っても、分割後の土地の価額の比が持分割合とおおむね等しければ認められます。
角地と奥の土地のように価値が違うなら、価値ベースで線を引くのが正しいということです。
2つ目は所得税法58条の固定資産の交換の特例です。
1年以上所有していた土地同士を交換し、同じ用途に使うなどの要件を満たせば、譲渡がなかったものとされます。
通達は「一つの土地」が対象なので、複数の筆を分け合う場合は交換の特例で検討します。
見落としがちなのが将来への影響です。
譲渡がなかったものとされれば、分割後に売ったときの所有期間は分割前から通算されます。
逆に譲渡があったものとされた部分は分割の日が起算点となり、5年以内に売れば短期譲渡として約39%の税率が待っています。
2.差額をお金で埋めた瞬間に課税が始まる——調整金と贈与税
現実にはきれいに分けられないことが多く、「兄は価値の高い東側を取る代わりに弟へ差額300万円を払う」という解決がよくとられます。
民事では賠償金、税務では調整金と呼びます。
ここが1つ目の分かれ道です。
調整金の授受があると、通達33-1の7は使えません。
一方、交換の特例は、調整金が交換した資産のうち高いほうの価額の20%以内なら適用でき、調整金の部分だけが譲渡所得として課税されます。
20%を超えれば特例は使えず、持分の売買として全体に課税されます。
2つ目の分かれ道は、差額があるのにお金のやり取りをしない場合です。
「兄弟だから」と価値の高いほうを黙って渡すと、差額分は対価なしに持分を取得したことになり、贈与税の対象になり得ます。
良かれと思った譲り合いが申告漏れにつながる典型です。
なお、1人が全部を取得して他の共有者にお金を払う全面的価格賠償や、売って代金を分ける換価分割は、持分の売買や共同売却と同じですから、通常どおり譲渡所得税がかかります。
3.所得税・不動産取得税・登録免許税は別々に判定——合意書の一言で税率が5倍に
共有物分割で動く税金は所得税だけではありません。
地方税法73条の7では、共有物分割による取得のうち分割前の持分割合を超えない部分は不動産取得税が非課税です。
登録免許税も、持分どおりの分割による移転登記は課税標準の1000分の4で、売買や交換の本則1000分の20の5分の1です。
大切なのは、この3つの判定が互いに独立していることです。
所得税で交換の特例が使えても、持分割合を超えて取得した部分には不動産取得税がかかり、登録免許税も差額部分は売買と同じ税率になります。
「所得税がかからなかったから他も大丈夫」とは言えないのです。
さらにこわいのが合意書や和解調書の書き方です。
登録免許税は書面の形式が重視されます。
実態は共有物分割でも、条項に「交換」と書いてしまうと、低い税率が使えず本則で計算されることがあります。
固定資産税評価額5,000万円の土地なら、20万円と100万円。
一言で80万円の差です。
条項案は登記と税金の目で最終確認する価値があります。
また、測量費や登記費用など分割にかかった費用は、個人の場合、譲渡費用ではなく土地の取得費に算入します。
領収書は土地ごとに残しておきましょう。
4.分けずに共有のまま貸すなら——賃料の分け方で贈与税
最後に、「当面は共有のまま貸しておく」という方への注意点です。
共有不動産の賃料は各共有者の持分に応じた所得として課税されます。
ところが、管理を引き受けた長男が賃料を全額受け取り、他の兄弟に配っていないケースが少なくありません。
民法上は共有者間の合意があれば問題ないのですが、税務は別です。
本来次男が受け取るべき金額(利益に次男の持分割合を掛けた額)を次男が長男に贈与したのと同じ扱いになり、年110万円を超えれば贈与税の対象になり得ます。
「管理の手間賃」という説明は、相場の管理料として契約書に残していなければ通りにくいでしょう。
共有のまま貸すなら、持分どおりに分配して各人が申告するか、管理料を明文化したうえで残りを持分どおりに分けるか、どちらかに整えることが必要です。
放置すれば相続が重なって共有者が増え、分割も分配も難しくなります。
共有は通過点と割り切り、早めに出口を決めることをおすすめします。
おわりに
当事務所では、共有不動産の解消をお考えの方に対し、現物分割・価格賠償・換価分割のどれを選ぶかを、民事上の落としどころだけでなく、所得税・贈与税・不動産取得税・登録免許税を横断して試算し、合意書の文言まで含めて確認する支援を行っています。
弁護士・司法書士の先生方と連携した対応も可能です。
経営理念「ともに未来を描く」のとおり、目の前の分割で終わらせず、分割後の売却や次の相続まで見据えた最適な形を一緒に考えてまいります。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年9月時点の制度を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


