
連絡のつかない共有者がいると、その土地は一生動かせない?——共有を解消するときの3つの分かれ道
投稿日:2026年09月14日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「祖父の代からの土地が、いとこ4人の共有のまま。
しかも1人は音信不通」。
このご相談が、ここ数年で明らかに増えました。
共有は放っておくと相続のたびに枝分かれし、10年後には共有者が十数人になっていることも珍しくありません。
ただ、令和3年の民法改正で、所在の分からない共有者がいても手続を前に進める道ができています。
今日は、共有を解消するときに手取りと時間を左右する分かれ道を3つに絞ってお伝えします。
目次
1. 共有持分の値段は「時価×持分割合」ではない
2. 分かれ道① 連絡がつかない共有者がいても、道はある
3. 分かれ道② 「いらないから放棄」が、いちばん高くつく
4. 分かれ道③ 誰から順に集めるかで、総額が変わる
1. 共有持分の値段は「時価×持分割合」ではない
時価1億円の土地の2分の1の持分は5,000万円。
そう思われがちですが、実務ではそうなりません。
共有持分は自分の意思だけでは使えず、貸せず、売っても買い手が限られる。
金融機関も共有持分だけを担保に融資することは通常しません。
この不自由さを価格に反映させるのが「共有減価」です。
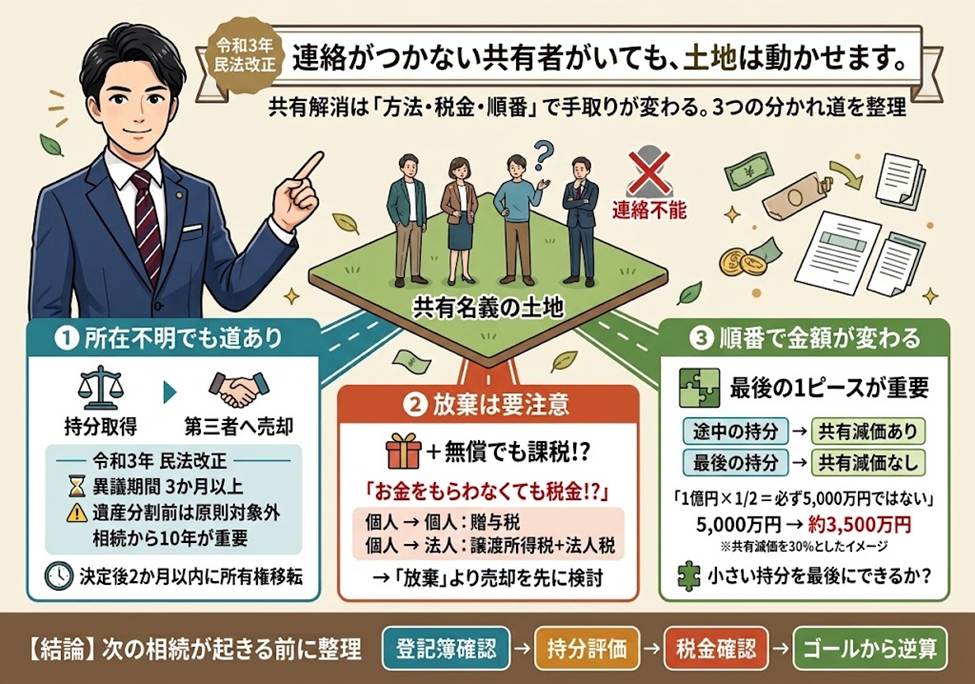
減価幅は2割から3割に収まることが多く、1億円の土地の2分の1なら3,500万円前後、という水準感になります。
大事なのは、減価するかしないかが「買った結果どうなるか」で変わる点です。
買い取った結果その人の単独所有になるなら制約は消えますので、通常は共有減価をしません。
共有物分割で1人が他の持分を買い取る全面的価格賠償や、遺産分割の代償分割がこれにあたります。
逆に、買っても共有が続くなら制約は残るので減価します。
同じ持分でも「誰が、何のために買うか」で値段が変わる、ということです。
2. 分かれ道① 連絡がつかない共有者がいても、道はある
令和3年の民法改正で、所在等不明共有者に対応する2つの裁判手続ができました。
どちらも対象は不動産(借地権など不動産に関する権利を含む)に限られ、申立先は不動産の所在地を管轄する地方裁判所です。
1つは、所在等不明共有者の持分取得の裁判(民法262条の2)。
裁判所の決定で、行方の分からない共有者の持分を他の共有者が取得できます。
取得する側は時価相当額の支払義務を負い、裁判所の供託命令に従って供託します。
裁判所は公告と通知を行い、異議の届出期間は3か月以上とされています。
もう1つが、持分譲渡権限付与の裁判(民法262条の3)。
その持分を第三者に売る権限を裁判所から与えてもらう制度です。
共有者全員で100%所有権として売ることが前提のため、対価は不動産全体の価値に持分割合を掛けた額で、共有減価はしません。
ただし、決定の効力が生じてから2か月以内に所有権移転まで完了しないと決定そのものが失効します(非訟事件手続法88条3項)。
買主探しは申立ての前から並行して進める必要があります。
見落としやすいのが遺産共有の除外です。
対象の持分が「相続は起きたが遺産分割が終わっていない」状態だと、この2つは原則として使えません。
使えるのは相続開始から10年経過後で、しかも持分取得の裁判では、10年経過後でも他の共有者が遺産分割を申し立てれば、また使えなくなります。
裏を返せば、相続のたびに遺産分割を終わらせておくことが、将来の10年を買うことになります。
裁判所に納める実費は、印紙1,000円、官報公告の予納金7,000円台から、郵便切手6,000円分程度が目安です(裁判所や件数により異なります)。
重いのは実費ではなく、供託する時価相当額と、所在調査・評価にかかる時間のほうです。
3. 分かれ道② 「いらないから放棄」が、いちばん高くつく
「面倒だから自分の持分は放棄する」。
民法255条により、共有持分を放棄するとその持分は他の共有者に帰属します。
民法の理屈では贈与ではありません。
ところが税務は別の見方をします。
放棄した人も相手も個人であれば、相手方が無償で財産を取得したものとして贈与税が課されます(相続税法9条、相続税法基本通達9-12)。
しかもその贈与税は、放棄した本人も連帯納付義務を負います(相続税法34条4項)。
財産は手放したのに納税義務だけ残る、ということが起こり得ます。
帰属先が法人だとさらに複雑です。
時価で譲渡したものとみなされて放棄した個人に譲渡所得税が生じ(所得税法59条1項)、受け取った法人には受贈益として法人税がかかります(法人税法22条2項)。
その法人が同族会社で本人が株主なら、他の株主の株式価値が上がった分がみなし贈与として問題になることもあります(相続税法基本通達9-2)。
一銭も受け取っていないのに、放棄した側にも受けた側にも課税が生じる。
同じ手放すなら、他の共有者に有償で買い取ってもらう、あるいは全員で第三者に売る形を先に検討すべきです。
とくに買い手がそれで単独所有になるなら、共有減価のない値段がつく余地があります。
4. 分かれ道③ 誰から順に集めるかで、総額が変わる
ここまでを組み合わせると、設計が見えてきます。
共有減価が消えるのは「最後の1ピース」を取得するときだけ。
それ以前の取得は、まだ共有が続くので減価が効いた価格で買えます。
であれば、最後に残す1ピースをできるだけ小さい持分にしておくほうが、取得総額は抑えられる計算です。
実際には順番を自由に選べるほうがまれですが、「誰から、いくらで、どの順で」を先に描いてから交渉に入るのと、来た順に応じるのとでは結果が変わります。
時間軸も逆算してください。
遺産分割未了なら相続開始から10年、異議届出は3か月以上、譲渡権限付与なら決定後2か月で決済まで完了。
売却先の確保と資金調達を含めれば、動き出しは想像よりずっと早い段階です。
結び
共有は、争いが起きていないうちは誰も困りません。
困るのは、売りたくなったとき、建て替えたいとき、そして次の相続が起きたときです。
しかもそのときには共有者が増え、所在の分からない人が混じり、選べる手段が減っています。
当事務所では、共有不動産のご相談をいただいた際に、持分の評価と課税関係だけでなく、「最終的にこの不動産を誰の名義で、いつまでに、いくらで着地させるか」から逆算した工程表をご一緒に作ります。
経営理念に掲げる「ともに未来を描く」のとおり、目先の一手ではなく5年後10年後の姿から考えます。
ご親族に共有名義の不動産がありましたら、次の相続が起きる前に、一度登記簿と相続関係を整理してみてください。
免責事項
本記事は一般的な情報提供を目的としたものであり、個別の税務判断を保証するものではありません。
税制は改正される場合があり、実際の取扱いは個別の事実関係により異なります。
ご判断にあたっては、必ず顧問税理士等の専門家にご確認ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


